ВВЕДЕНИЕ
Отчет об исполнении республиканского бюджета за 2004 год (далее – Отчет) является по своему содержанию заключением Счетного комитета по контролю за исполнением республиканского бюджета (далее – Счетный комитет) по Отчету Правительства Республики Казахстан об исполнении республиканского бюджета за 2004 год.
В первом разделе Отчета рассмотрены макроэкономические показатели и использованные Правительством Республики Казахстан экономические инструменты, влияющие на исполнение доходов и расходов республиканского бюджета. В обобщенном виде отражены меры Правительства Республики Казахстан по совершенствованию бюджетного процесса и налогового администрирования в республике, принятые по рекомендациям Счетного комитета. Представлен анализ выполнения Закона Республики Казахстан «О республиканском бюджете на 2004 год», а также оценка эффективности исполнения республиканских бюджетных программ.
Второй раздел Отчета содержит анализ и оценку исполнения доходов республиканского бюджета за 2004 год в разрезе налогов и других обязательных платежей в бюджет с учетом анализа и результатов контрольных мероприятий, проведенных Счетным комитетом.
В третьем разделе Отчета проанализирована и оценена эффективность реализации отдельных государственных и отраслевых программ, приведены результаты контрольных мероприятий по основным направлениям расходов в разрезе бюджетных программ и их администраторов. Также представлена оценка финансовой помощи регионам и анализ дебиторской и кредиторской задолженностей.
В заключении Отчета на основе анализа и контрольных мероприятий по исполнению доходов и расходов республиканского бюджета сформулированы выводы и рекомендации Счетного комитета по совершенствованию бюджетного процесса и налогового администрирования в Республике Казахстан.
РАЗДЕЛ I. ОСНОВНЫЕ РЕЗУЛЬТАТЫ АНАЛИЗА ОТЧЕТА ПРАВИТЕЛЬСТВА РЕСПУБЛИКИ КАЗАХСТАН ОБ ИСПОЛНЕНИИ РЕСПУБЛИКАНСКОГО БЮДЖЕТА ЗА 2004 ГОД
1.1. Макроэкономические условия исполнения республиканского бюджета
Макроэкономические условия исполнения республиканского бюджета 2004 года характеризуются сохранением тенденции экономического роста в условиях благоприятной конъюнктуры мировых рынков сырьевых ресурсов.
Объем ВВП за 2004 год, по данным Агентства Республики Казахстан по статистике, составил 5 542,5 млрд. тенге. Рост реального ВВП по сравнению с 2003 годом составил 9,4% и происходил в условиях укрепления национальной валюты, роста международных резервов страны (см. таблицу 1).
Таблица 1.
Сравнительные макроэкономические показатели развития Республики Казахстан в 2003-2004 годах (млрд. тенге)
|
2003 |
2004 |
2004 в % к 2003 | |||||
| прогноз | факт | откл | прогноз | факт | откл | ||
ВВП Темп роста реального ВВП,% Объем промышленного производства Инвестиции в основной капитал Индекс инфляции Экспорт, млн. долл. США Импорт, млн. долл. США Кредиты банков экономике Денежная база Денежная масса Уровень монетизации,% Золотовалютные резервы, млн. долл. США Дефицит бюджета, в % к ВВП Курс тенге к доллару США Мировая цена на нефть (BRENT), долл. США за баррель |
4 368,0 108,3 2 649,0 1 396,0 5,5 11 392,8 8 240,0 840,0 253,0 954,0 21,8 4 346,0 1,9 151,0 26,0 |
4 612,0 109,2 2 794,4 1 259,0 6,4 13 201,0 9 031,0 978,1 316,9 969,9 24,8 4 959,0 1,17 149,5 28,9 |
244,0 0,9 145,4 -137,0 0,9 1 808,2 791,0 138,1 63,9 15,9 3,0 613,0
-1,5 2,9 |
5 083,0 108,1 2 958,3 1 536,0 5,4 13 655,0 10 401,0 1 224,6 406,9 1 198,4 23,6 6 216,0 -1,8 138,3 27,1 |
5 542,5 109,4 3 733,8 1 530,6 6,9 20 096,2 12 781,3 1 484,3 577,9 1 634,7 28,2 9 273,0 -0,3 136,0 38,3 |
459,5 1,3 775,5 -5,4 1,5 6 441,2 2 380,3 259,7 171,0 436,3 4,6 3 057,0
-2,3 11,2 |
120,2 100,2 133,6 121,6 107,8 152,2 141,5 151,8 182,4 168,5 113,7 186,9
91,0 132,5 |
Как показывают данные таблицы 1, расхождения между прогнозными и фактически достигнутыми показателями в отчетном году по сравнению с 2003 годом увеличились от 2 до 5 раз. В частности, мировая цена на нефть (смесь BRENT) за один баррель в 2003 году прогнозировалась на уровне 26,0 долл. США, фактически сложилась на уровне 28,9 долл. США, а в 2004 году – 27,1 долл. США и 38,3 дол. США, соответственно. Это, в определенной степени, способствовало недостаточно обоснованному планированию доходов и расходов республиканского бюджета.
Основную долю в валовом внутреннем продукте составляет промышленность (31,1%), объем производства которой за отчетный период составил 3 733,8 млрд. тенге, что на 10,1% больше по сравнению с 2003 годом. В горнодобывающей промышленности объем производства возрос на 12,7% за счет роста объемов добычи природного газа на 25,3%, сырой нефти и попутного газа – 13,4 процента. Рост объемов продукции обрабатывающей промышленности составил 8,9 процента. Объем валовой продукции сельского хозяйства за рассматриваемый период увеличился на 0,1% и составил 693,3 млрд. тенге.
В 2004 году инвестиции в основной капитал составили 1 530,6 млрд. тенге или с ростом по сравнению с 2003 годом на 10,6 процента. При этом за отчетный год в добычу нефти и природного газа инвестировано 35,3% от общего объема инвестиций в основной капитал, операции с недвижимым имуществом – 18,5%, транспорт и связь – 15,2% и обрабатывающую промышленность – 9,8 процента.
Внешнеторговый оборот Казахстана (без учета неорганизованной торговли) в 2004 году составил 32 877,5 млн. долл. США и по сравнению с 2003 годом увеличился на 54%, в том числе экспорт – 20 096,2 млн. долл. США (увеличился на 56%), импорт – 12 781,3 млн. долл. США (увеличился на 52%). Активизация внешнеторговой деятельности республики во многом была обусловлена высоким уровнем цен на мировых рынках сырья. Так, за 2004 год средняя мировая цена на нефть марки «Брент» составила 38,3 долл. США за баррель, что на 11,2 долл. США выше, чем прогнозировалось в целом за 2004 год и на 9,4 долл. США выше уровня цены 2003 года. В результате, продолжается тенденция роста доли сырьевой продукции в казахстанском экспорте: если в 2003 году доля минерального сырья в общем объеме экспорта составляла 68%, то в 2004 году уже 72,0 процента.
Таким образом, структурный анализ ВВП показывает, что в 2004 году сохранялась экспортно-сырьевая направленность развития экономики, которая по прежнему в значительной мере зависела от конъюнктуры мировых цен на нефть.
Проводимая в 2004 году денежно-кредитная политика Национального банка Республики Казахстан позволила удержать инфляцию в установленном в среднесрочном плане «коридоре», сохранить устойчивость финансового рынка и банковского сектора. Вместе с тем, в отчетном году по сравнению с 2003 годом индекс инфляции увеличился с 6,4 до 6,9 процента.
Кредиты банков второго уровня на 1 января 2005 года составили 1 484,3 млрд. тенге и выросли по сравнению с 2003 годом на 51,8 процента. При этом доля долгосрочных ссуд составила 65,7% или 608,4 млрд. тенге. Объем депозитов в банковской системе составил 1 255,4 млрд. тенге и увеличился на 71,2%, в том числе депозиты населения – 441,2 млрд. тенге (увеличились на 31,5%). В то же время, за отчетный период значительно возросли заимствования казахстанских банков второго уровня на международном рынке. Кроме того, активно осуществляется внешнее заимствование частным сектором, что сказалось на росте внешнего долга страны, объем которого в 2004 году увеличился на 39,9% (до 32,0 млрд. долл. США) по сравнению с 2003 годом. При этом в структуре внешнего долга доля частного сектора, не гарантированного государством, возросла с 84,2% в 2003 году до 89,5% в 2004 году.
Международные резервы страны, включая деньги Национального фонда, увеличились на 68,2% и составили 14 404,0 млн. долл. США.
Монетарные условия способствовали развитию экономики ускоренными темпами. Так, денежная база составила на конец 2004 года 577,9 млрд. тенге и расширилась по сравнению с началом года на 82,4 процента. Аналогично возросла и денежная масса до 1 634,7 млрд. тенге и увеличилась по сравнению с началом года на 68,5 процента. Уровень монетизации составил 28,2%, что на 4,6 процентных пункта выше прогнозного показателя.
Высокий уровень мировых цен на основные товары казахстанского экспорта способствовал значительному притоку валютных средств, что привело к укреплению национальной валюты по отношению к доллару США. С начала года тенге укрепился по отношению к доллару США на 9,3% в номинальном выражении. Вместе с тем, укрепление тенге по отношению к доллару США не способствовало усилению позиций отечественной продукции на внутреннем рынке в силу недостаточной ее конкурентоспособности.
Итоги исполнения республиканского бюджета за 2004 год свидетельствуют о том, что Правительству Республики Казахстан в ходе реализации бюджетной политики, в основном, удалось выполнить поручения, вытекающие из Послания Президента Республики Казахстан народу Казахстана на 2004 год. Так, минимальная заработная плата установлена в размере 6 600 тенге, минимальная пенсия – 5 800 тенге. Правительством Республики Казахстан проводилась работа по поддержке реального сектора экономики за счет средств республиканского бюджета.
Вместе с тем, по-прежнему сдерживающее влияние на темпы роста экономики оказывают ежегодное недофинансирование расходов и неосвоение выделенных средств, наличие в течение года в свободных остатках значительных бюджетных средств при одновременном увеличении заимствований Правительством Республики Казахстан.
Вышеприведенные факты свидетельствуют о том, что Правительством Республики Казахстан не в полной мере были использованы все инструменты по усилению конкурентоспособности казахстанской экономики и рычаги для более интенсивного повышения экономического роста республики.
1.2. Исполнение Закона Республики Казахстан
«О республиканском бюджете на 2004 год»
В основу формирования Закона Республики Казахстан «О республиканском бюджете на 2004 год» (далее – Закон) закладывались положения послания Президента Республики Казахстан народу Казахстана «Основные направления внутренней и внешней политики на 2004 год» и параметры утвержденного Правительством Республики Казахстан «Индикативного плана социально-экономического развития Республики Казахстан на 2003-2005 годы».
Закон, в основном, выполнен. В то же время, Правительством Республики Казахстан не обеспечено исполнение отдельных его положений.
В отчетном году в полном объеме исполнены двадцать четыре статьи Закона, нормативный характер носят семь, двадцать одна исполнена не в полном объеме, а две статьи не исполнены. Кроме того, контрольными мероприятиями Счетного комитета установлены нарушения бюджетного законодательства, допущенные в ходе исполнения отдельных статей Закона.
Не выполнена статья 2 Закона, согласно которой в доход республиканского бюджета должна была поступить арендная плата за пользование Российской Федерацией военными полигонами в сумме 3 803,3 млн. тенге. Вследствие этого Министерством обороны Республики Казахстан бюджетные программы «Модернизация, приобретение и восстановление вооружения, военной и иной техники, систем связи» и «Подготовка специалистов с высшим и послевузовским профессиональным образованием» не исполнены на 3 363,1 млн. тенге. Данная ситуация складывается на протяжении ряда лет в результате отсутствия механизма исполнения бюджета на компенсационной основе.
В соответствии со статьей 48 Закона на целевой закуп сверхнормативных запасов дизельного топлива для оказания регулирующего воздействия на рынок были предусмотрены средства в сумме 3 719,3 млн. тенге, которые в 2004 году не были освоены (см. стр.55 Отчета).
В результате неполного выполнения статей 3, 6, 9, 10 и 11 Закона в доход республиканского бюджета в 2004 году недопоступило средств в общей сумме 17 874,5 млн. тенге.
Статьей 6 Закона предусматривались поступления по корпоративному подоходному налогу с юридических лиц – организаций сырьевого сектора в сумме 72 426,0 млн. тенге, из которых фактически поступило в доход республиканского бюджета 58 817,4 млн. тенге или меньше на 13 608,6 млн. тенге (см. стр. 39-41 Отчета).
В 2004 году, как и в 2003 году выполнена не в полной мере статья 9 Закона, согласно которой поступления НДС от акционерных обществ - национальных компаний исполнены в сумме 5 233,2 млн. тенге (с учетом сумм возмещения из республиканского бюджета НДС по «нулевой» ставке в размере 8 331,9 млн. тенге) или меньше на 448,4 млн. тенге от утвержденного показателя. Поступления по корпоративному подоходному налогу и дивидендам на пакеты акций от акционерных обществ – национальных компаний исполнены на 138,6 и 149,7%, соответственно. При этом поступления по дивидендам на пакеты акций обеспечили только пять из тринадцати национальных компаний, а доля дивидендов на государственный пакет акций акционерных обществ – национальных компаний в их чистом доходе за 2003 год составила в среднем 4,3 процента (см. стр. 50-52 Отчета).
В доход республиканского бюджета от республиканских государственных предприятий на праве хозяйственного ведения не поступили средства в сумме 474,4 млн. тенге от налога на добавленную стоимость, установленные согласно статье 10 Закона. Корпоративный подоходный налог с юридических лиц и часть чистого дохода, подлежащие перечислению в республиканский бюджет, перевыполнены на 76,1 и 52,5%, соответственно. Вместе с тем, в отчетном году имелись определенные резервы пополнения доходной части республиканского бюджета за счет получения республиканскими государственными предприятиями запланированных сумм чистого дохода и более полного выполнения прогнозных показателей по уплате указанных платежей (см. стр. 52-53 Отчета).
В 2004 году в результате неполного исполнения статей 14, 16, 18, 19, 23, 26, 27, 30, 32, 43, 44, 47, 51-53 Закона в отчетном году допущено недоосвоение средств республиканского бюджета на сумму 31 349,0 млн. тенге. В частности, согласно статье 14 Закона, Министерством труда и социальной защиты населения Республики Казахстан предусмотрена выплата единовременных государственных пособий в связи с рождением ребенка в сумме 3 080,9 млн. тенге, а фактически выплачено 2 998,7 млн. тенге или не освоены средства в сумме 82,2 млн. тенге. Невыполнение данных расходов обусловлено, в основном, из-за недостаточной разъяснительной работы по получению вышеуказанных пособий получателями.
В соответствии со статьей 19 Закона в составе расходов Министерства экономики и бюджетного планирования Республики Казахстан на разработку и проведение экспертиз технико-экономических обоснований республиканских инвестиционных проектов предусмотрены затраты в сумме 303,0 млн. тенге, которые были распределены восьми администраторам программ в общей сумме 268,9 млн. тенге или меньше на 34,1 млн. тенге. При этом семью администраторами бюджетных программ не освоены целевые средства в общей сумме 14,1 млн. тенге.
Статьей 27 Закона на обеспечение жильем 10 000 семей оралманов, прибывших в республику по квоте иммиграции на 2004 год, предусмотрены затраты в сумме 5 282,0 млн. тенге, которые исполнены в сумме 5 148,6 млн. тенге или меньше на 133,4 млн. тенге. Контролем Счетного комитета установлено, что Агентством по миграции и демографии Республики Казахстан (ныне – Комитет по миграции Министерства труда и социальной защиты населения Республики Казахстан) при использовании целевых средств допущены нарушения бюджетного законодательства, законодательства о государственных закупках, о бухгалтерском учете и финансовой отчетности, о миграции населения и иных нормативных правовых актов (см. стр. 70-72, 96-98 Отчета).
На 2004 год в соответствии со статьей 32 Закона предусмотрены средства в размере 15 000,0 млн. тенге на укрепление социальной инфраструктуры села в рамках реализации Государственной программы развития сельских территорий Республики Казахстан на 2004-2010 годы. Освоение выделенных средств по программе составило 99,6 процента. Контролем Счетного комитета выявлена некачественная разработка проектно-сметной документации на строительство водопроводных сетей в сельских территориях и необоснованное расходование средств (см. стр. 70, 103 Отчета).
В соответствии со статьей 43 Закона резерв Правительства Республики Казахстан для ликвидации чрезвычайных ситуаций природного и техногенного характера и иных непредвиденных расходов утвержден Министерству финансов Республики Казахстан и Министерству юстиции Республики Казахстан в общей сумме 10 258,9 млн. тенге, исполнен в размере 9 628,9 млн. тенге или на 93,9 процента. При этом расходы по специальному резерву для кредитования нижестоящих бюджетов, предусмотренные в сумме 600,0 млн. тенге, не исполнены. По состоянию на 1 января 2005 года на аккредитиве находились средства резерва Правительства Республики Казахстан в размере 1 550,2 млн. тенге.
Согласно статье 47 Закона в составе расходов Министерства сельского хозяйства Республики Казахстан предусмотрены средства на государственную поддержку развития сельского хозяйства в общей сумме 7 096,0 млн. тенге, которые исполнены в сумме 7 038,3 млн. тенге или недоосвоены средства в сумме 57,7 млн. тенге, из которых 56,6 млн. тенге – расходы на субсидирование ставки вознаграждения (интереса) по кредитам, выдаваемым банками второго уровня предприятиям по переработке сельскохозяйственной продукции на пополнение их оборотных средств и возмещение ставки вознаграждения (интереса) по лизингу сельскохозяйственной техники.
Контролем Счетного комитета установлено, что средства, выделенные Министерству сельского хозяйства Республики Казахстан в рамках реализации Государственной агропродовольственной программы на 2003-2005 годы, использованы неэффективно на сумму 820,8 млн. тенге, необоснованно – 129,5 млн. тенге (см. стр. 70, 102-103 Отчета).
В соответствии со статьей 51 Закона определен перечень текущих бюджетных программ республиканского бюджета на 2004 год. Затраты по 274 текущим бюджетным программам предусмотрены в общей сумме 728 240,9 млн. тенге, кассовое исполнение составило 97,2% от уточненного показателя. Не освоены программы «Проведение реконструкции в рамках проекта «Водоснабжение Казалинска (Новоказалинска)» и «Компенсация убытков АО «Казахтелеком» за отмену эксклюзивного права на предоставление услуг междугородней и международной связи» на общую сумму 2 327,9 млн. тенге.
Статьей 52 Закона утвержден перечень бюджетных программ развития республиканского бюджета на 2004 год. Годовые утвержденные назначения по 167 бюджетным программам развития выполнены на 96,3% и составили 287 803,9 млн. тенге или 30,3% затрат республиканского бюджета. В 2004 году не исполнены в полном объеме 72 бюджетные программы, а также не освоены средства по 4 программам развития: «Создание системы мониторинга социального экономического развития», «Кредитование проекта водоснабжения и водоотведения города Алматы», (не освоены и в 2003 году), «Развитие водоснабжения и канализации сельских территорий», «Развитие информационной системы по поддержке предпринимательства в Республике Казахстан», всего на общую сумму 1 214,2 млн. тенге.
В соответствии со статьей 53 Закона утвержден перечень бюджетных программ Министерства здравоохранения Республики Казахстан и Министерства труда и социальной защиты населения Республики Казахстан, не подлежащих секвестрированию. По вышеуказанным социальным бюджетным программам утвержденные годовые назначения на 2004 год не выполнены в общей сумме 3 986,8 млн. тенге. В частности, по Министерству труда и социальной защиты населения Республики Казахстан республиканские бюджетные программы «Пенсионная программа» не исполнена на 1 507,0 млн. тенге, «Государственные социальные пособия» - 1 418,0 млн. тенге, «Специальные государственные пособия» - 533,1 млн. тенге.
Несмотря на исполнение статей 4, 17, 20-22, 24, 25, 28, 29, 31, 33, 36-38-42, 45, 47, 49-50 Закона в полном объеме, проверками Счетного комитета установлены отдельные нарушения требований законодательства, в том числе факты необоснованного и неэффективного использования средств республиканского бюджета.
Так, в нарушение статьи 24 Закона в 2004 году в местных бюджетах Актюбинской, Жамбылской, Северо-Казахстанской и Южно-Казахстанской областей расходы на социальную и медико-педагогическую коррекционную поддержку детей с ограниченными возможностями были утверждены маслихатами в суммах, ниже предельных значений, установленных данной статьей. При этом по этим же областям не исполнен утвержденный маслихатами план: по Актюбинской области исполнение составило 73,2%, Жамбылской – 97,4%, Северо-Казахстанской – 84,7%, Южно-Казахстанской – 86,5 процента.
В нарушение статей 28 и 29 Закона в местных бюджетах для оказания государственной адресной помощи населению Аральского и Казалинского районов Кызылординской области и Шалкарского района Актюбинской области маслихатами утверждены средства, меньше предельных сумм целевых трансфертов на 61,7 млн. тенге и 0,1 млн. тенге, соответственно. При этом по Шалкарскому району сумма фактического исполнения составила на 6,9 млн. тенге меньше утвержденного показателя, что связано с невыполнением в 2004 году доходной части бюджета Актюбинской области из-за допущенных Налоговым комитетом необоснованных авансовых платежей в декабре 2003 года по ряду налогов на общую сумму 1 525,4 млн. тенге.
Согласно статье 37 Закона на выполнение обязательств прошлых лет Министерству труда и социальной защиты населения Республики Казахстан утверждены затраты на выплаты надбавок к пенсиям гражданам, пострадавших вследствие ядерных испытаний на Семипалатинском испытательном ядерном полигоне, в сумме 652,0 млн. тенге. Контролем Счетного комитета установлено, что фактически в 2004 году получателям данных надбавок выплачено только 329,0 млн. тенге. Остаток целевых средств в сумме 323,0 млн. тенге по состоянию на 29 марта 2005 года находился на расчетном счете РГКП «Государственный центр по выплате пенсий».
Согласно статье 40-1 Закона Министерством индустрии и торговли Республики Казахстан направлены областным бюджетам, бюджетам городов Алматы и Астаны инвестиционные трансферты на строительство жилья государственным служащим в общей сумме 6 400,0 млн. тенге, из которых 33,5 млн. тенге не освоены местными бюджетами. Кроме того, на аккредитиве по состоянию на 1 января 2005 года находились бюджетные средства в сумме 1 960,4 млн. тенге или 30,6% от выделенных на 2004 год трансфертов. Основными причинами данного обстоятельства являлись позднее принятие нормативного акта, определяющего объемы средств, выделяемых областным бюджетам и бюджетам городов Астаны и Алматы, а также порядка их использования.
Кроме того, в 2004 году средства в сумме 12 460,0 млн. тенге, предусмотренные в соответствии со статьей 40-2 Закона на кредитование местных исполнительных органов по нулевой ставке вознаграждения (интереса) для строительства жилья в рамках реализации жилищной политики, в порядке, определяемом Правительством Республики Казахстан, исполнены в полном объеме. Вместе с тем, из указанных средств не освоено 2 128,6 млн. тенге, которые по состоянию на 1 января 2005 года находились на аккредитиве. Постановление Правительства Республики Казахстан «О некоторых вопросах кредитования на 2004 год местных исполнительных органов на строительство жилья», устанавливающее правила кредитования, было принято только 26 июня 2004 года.
Согласно статье 45 Закона с 1 января 2004 года прекращаются требования Правительства Республики Казахстан к юридическим лицам, ликвидированным по состоянию на 1 января 2004 года в соответствии с законодательством Республики Казахстан, по кредитам и средствам, отвлеченным на выполнение обязательств по государственным гарантиям. Общая сумма прекращенных требований составляет 8 641,8 млн. тенге, что связано с несвоевременным предъявлением Министерством финансов Республики Казахстан своих прав, предусмотренных в кредитных договорах и соглашениях с банками второго уровня, а последними – прав по изъятию и реализации залогового имущества заемщиков и их гарантов (см. стр. 58-59 Отчета).
В соответствии со статьей 46 Закона из республиканского бюджета выделено на кредитование местных исполнительных органов по нулевой ставке вознаграждения (интереса) для проведения весенне-полевых и уборочных работ, обеспечения сельскохозяйственной техникой на лизинговой основе, сельскохозяйственного производства через систему сельских кредитных товариществ, лизинга оборудования для предприятий по переработке сельскохозяйственной продукции в общей сумме 9 295,2 млн. тенге, которые исполнены в полном объеме. Контрольными мероприятиями Счетного комитета установлены нарушения по использованию кредитных ресурсов отдельными местными исполнительными органами (см. стр. 57, 117-118 Отчета).
1.3. Анализ и оценка эффективности исполнения республиканских бюджетных программ
В 2004 году Правительством Республики Казахстан начата работа по созданию системы оценки эффективности исполнения республиканских бюджетных программ. В частности, постановлением Правительства Республики Казахстан от 21 июля 2004 года утверждены Правила проведения оценки эффективности бюджетных программ (далее – Правила). Вместе с тем, в этих правилах определены лишь общие принципы и подходы проведения оценки эффективности исполнения программ. В отчете Правительства Республики Казахстан дана оценка исполнения бюджетных программ по представленным администраторами отчетам, в основном, о количественных показателях реализации программ, уровню освоения выделенных средств, наличию отзыва за их нецелевое использование.
Счетным комитетом установлено, что в большинстве отчетов о реализации республиканских бюджетных программ за 2004 год, представленных администраторами, не учитывался такой показатель как единица предоставленных государством услуг (работ), применение критериев качества и результативности не соответствовало Правилам, либо отсутствовали вообще. Во многих паспортах бюджетных программ не были указаны перечни товаров, работ (услуг), которые предполагалось закупить или предоставить (выполнить), а также планируемые затраты на единицу государственных услуг (работ). В них не были отражены определенные критерии и показатели оценки, свойственные данным бюджетным программам и характеризующие эффективность, имели место факты несоответствия содержания паспортов республиканских бюджетных программ их наименованию.
Проведенный анализ показывает, что отдельные администраторы не освоили средства республиканского бюджета в общей сумме 31,3 млрд. тенге (Приложение 1). В частности, по Агентству Республики Казахстан по информатизации и связи неосвоенными остались средства в сумме 5 090,7 млн. тенге или 16,3% от общей суммы неосвоенных средств республиканского бюджета. При этом, по двум бюджетным программам средства республиканского бюджета данным агентством полностью не освоены на сумму 2 323,0 млн. тенге.
Одной из основных причин неосвоения средств республиканского бюджета явилось отсутствие и/или несовершенство нормативно-правовой базы для финансирования, а также неотработанность механизма реализации отдельных бюджетных программ. Так, вследствие несвоевременного принятия Правительством Республики Казахстан нормативных правовых актов в реализацию Закона Республики Казахстан «Об обязательном страховании в растениеводстве», отсутствия страховых компаний, имеющих лицензии, в 2003-2004 годы договора с сельхозтоваропроизводителями по страхованию не заключались и, соответственно, система страхования в растениеводстве, предусмотренная паспортом республиканской бюджетной программы «Государственная поддержка развития сельского хозяйства», в 2004 году не была создана. В результате, не освоены средства республиканского бюджета на сумму 1 990,0 млн. тенге, которые в ноябре 2004 года были перечислены на специальный счет АО «Фонд финансовой поддержки сельского хозяйства».
Также на своевременное и полное освоение средств республиканского бюджета негативно повлияло отсутствие эффективной схемы финансирования государственных и отраслевых программ. Так, финансирование отраслевой программы «Питьевые воды» осуществлялось из республиканского бюджета через Комитет по водным ресурсам Министерства сельского хозяйства Республики Казахстан. При этом подготовка и утверждение проектно-сметной документации, проведение конкурсов и контроль за выполнением подрядчиками работ производились вышеуказанным Комитетом без участия местных исполнительных органов. Такая схема привела к неэффективному и необоснованному использованию средств республиканского бюджета (см. стр. 70 Отчета).
В рамках реализации бюджетных инвестиционных проектов (программ), финансируемых за счет средств республиканского бюджета, в 2004 году реализовывались свыше 400 инвестиционных проектов на общую сумму 194 851,8 млн. тенге.
Проведенный Счетным комитетом анализ показал, что отдельные из них реализовывались неэффективно. Так, Агентством Республики Казахстан по информатизации и связи в 2004 году не исполнена республиканская бюджетная программа «Строительство и реконструкция объектов информатизации и связи» по инвестиционному проекту «Строительство здания серверного центра в городе Астане» (далее – строительство объекта). В соответствии с Государственной программой формирования и развития национальной информационной инфраструктуры Республики Казахстан на 2001-2005 годы на строительство объекта были предусмотрены средства в общей сумме 801,4 млн. тенге.
Контролем Счетного комитета установлено, что Министерством транспорта и коммуникаций Республики Казахстан без экспертного заключения и утвержденной проектно-сметной документации в 2003 году был проведен конкурс по государственным закупкам работ по строительству объекта и заключен договор на сумму 732,4 млн. тенге. Из предусмотренных в республиканском бюджете на 2002-2003 годы на строительство объекта средств в сумме 365,9 млн. тенге Агентством не были освоены средства в общей сумме 145,4 млн. тенге. При этом из освоенных средств в сумме 220,5 млн. тенге были завышены объемы выполненных работ на 70,5 млн. тенге.
В республиканском бюджете на 2004 год на данные цели предусматривалось выделение средств в сумме 150,0 млн. тенге, кассовое исполнение составило только 0,7 млн. тенге. При этом, указанные средства в нарушение паспорта соответствующей республиканской бюджетной программы использованы Агентством на оплату судебных издержек. В ходе судебных разбирательств в ноябре 2004 года проведенный конкурс и договор с подрядчиком ТОО «СК Целинстрой» на строительство объекта были признаны недействительными.
Министерством охраны окружающей среды Республики Казахстан по инвестиционному проекту «Реабилитация залежных земель Шетского района Карагандинской области» при плане 62,2 млн. тенге освоение составило 53,0% из-за несостоявшихся конкурсов по международным закупкам сельскохозяйственной техники.
Вследствие несвоевременной и некачественной подготовки проектно-сметной документации выделенные средства по проекту «Реконструкция комплекса очистных сооружений на реке Илек города Актобе» при плане 100,0 млн. тенге освоены на 46,0 процента. Министерством образования и науки Республики Казахстан по проекту «Строительство образовательного центра для детей-сирот с обучением на казахском языке» не освоено 201,0 млн. тенге, в основном, из-за поздней выдачи технических условий на электроснабжение и подключение данного объекта к канализационным сетям.
Министерством финансов Республики Казахстан не освоены средства в сумме 1 106,4 млн. тенге, выделенные по бюджетной программе «Кредитование проекта водоснабжения и водоотведения города Алматы» (не исполняется с 2003 года) на реализацию проекта «Реконструкция и модернизация систем водоснабжения и канализации города Алматы». Также в полном объеме не освоены средства, выделенные Министерству обороны Республики Казахстан по 11 инвестиционным проектам на общую сумму 402,8 млн. тенге.
В сложившейся ситуации с освоением бюджетных средств Правительством Республики Казахстан использованы аккредитивные формы расчетов, что является нарушением Закона Республики Казахстан «О бюджетной системе», нормами которого не была предусмотрена система аккредитивной формы расчета. Так, в Правила финансовых процедур по исполнению бюджета и ведения форм отчетности (периодической и годовой) для государственных учреждений, содержащихся за счет государственного бюджета, утвержденных постановлением Правительства Республики Казахстан (далее – Правила финансовых процедуры) внесены изменения, согласно которым аккредитивы могут использоваться при расчетах по гражданско-правовым сделкам, заключаемым государственными учреждениями (изменения от 14 августа 2003 года), в том числе за счет средств, выделенных из резерва Правительства Республики Казахстан на ликвидацию чрезвычайных ситуаций техногенного характера и иные непредвиденные расходы (изменения от 27 октября 2004 года).
В нарушение Бюджетного кодекса Республики Казахстан, вступившего в силу с 1 января 2005 года, в Правилах исполнения республиканского и местных бюджетов, утвержденных постановлением Правительства Республики Казахстан от 5 февраля 2005 года, также предусмотрена аккредитивная форма расчетов.
Кроме того, при использовании аккредитивной формы расчетов не соблюдались требования Правил финансовых процедур в части своевременного отражения в договорах между государственным учреждением и поставщиком товаров (работ, услуг) условий по использованию данной формы расчетов. Так, контролем Счетного комитета установлено, что Министерством внутренних дел Республики Казахстан в соответствии с тремя договорами, не предусматривавшими аккредитивную форму расчетов, перечислена предоплата поставщикам в размере 50% от общей суммы договоров. На оставшуюся сумму в размере 2,5 млн. тенге в декабре 2003 года, после внесения дополнительными соглашениями к данным договорам соответствующих изменений, были открыты аккредитивы. В последующем сроки исполнения договоров и открытых аккредитивов дважды продлевались, что привело к несвоевременному достижению результатов соответствующей бюджетной программы.
При этом до введения аккредитивной формы расчетов и введения в действие с 1 апреля 2004 года Правил по открытию, исполнению и закрытию аккредитива, утвержденных приказом Министра финансов Республики Казахстан, аккредитивы открывались с мая 2003 года. Всего за 2003 год было открыто аккредитивов на общую сумму 2 234,8 млн. тенге.
Счетным комитетом установлено, что в 2004 году было открыто аккредитивов администраторам республиканских бюджетных программ и государственным учреждениям, финансируемым из местных бюджетов (трансферты республиканского бюджета), в сумме 19 935,9 млн. тенге, использовано в течение года – 5 070,7 млн. тенге.
По состоянию на 1 января 2005 года в Комитете Казначейства Министерства финансов Республики Казахстан числился остаток средств республиканского бюджета (аккредитивы) в общей сумме 14 865,2 млн. тенге, в том числе открытых администраторам республиканских бюджетных программ – 8 622,2 млн. тенге, государственным учреждениям, финансируемым из местных бюджетов – 6 243,0 млн. тенге (трансферты республиканского бюджета), из них открыты за счет резерва Правительства Республики Казахстан – 1 481,1 млн. тенге и 69,2 млн. тенге, соответственно.
Остаток открытых аккредитивов на 15 марта 2005 года составил 7 726,4 млн. тенге. Вместе с тем, в нарушение Правил исполнения республиканского и местных бюджетов, утвержденных постановлением Правительства Республики Казахстан 5 февраля 2005 года, данные аккредитивы по истечении одного дня со дня окончания срока их действия (открыты до 15 марта 2005 года) не были возвращены в доход республиканского бюджета. Вместо этого Правительство Республики Казахстан постановлением от 4 мая 2005 года No 424, введенным в действие с 10 марта 2005 года, были продлены сроки исполнения договоров, расчеты по которым производятся по аккредитивной форме расчета.
Отдельными администраторами бюджетных программ, наряду с открытием аккредитивов, допускалось образование дебиторской задолженности. В частности, по Министерству здравоохранения Республики Казахстан сумма аккредитивов на 1 января 2005 года составила 4 209,5 млн. тенге или 48,0% от всех сумм, открытых администраторам республиканских бюджетных программ. В свою очередь, по данному министерству по состоянию на 1 января 2005 года образовалась дебиторская задолженность в сумме 1 951,9 млн. тенге. Таким образом, Министерство здравоохранения Республики Казахстан на 2005 год имеет дополнительные средства республиканского бюджета на сумму 6 161,3 млн. тенге. Аналогичная картина наблюдается и по отдельным администраторам бюджетных программ (Приложение 1). В отчете Правительства Республики Казахстан средства, находящиеся на аккредитиве, были отражены в кассовом исполнении соответствующих бюджетных программ, тогда как данные средства фактически не были освоены. При этом Правительством Республики Казахстан не отработан четкий механизм возврата аккредитивов и дебиторской задолженности в бюджет.
Таким образом, по мнению Счетного комитета, в отчетном году Правительством Республики Казахстан не принимались исчерпывающие меры по совершенствованию методов планирования и исполнения бюджета и их ориентированию на конечный результат. Низкая проработанность администраторами паспортов программ замедлила в определенной степени позитивные изменения бюджетного процесса, не способствовала транспарентности и подотчетности использования администраторами программ бюджетных средств. По мнению Счетного комитета и как свидетельствуют вышеуказанные факты, данное обстоятельство привело к тому, что многими администраторами программ не достигнуты в полном объеме конечные ожидаемые результаты республиканских бюджетных программ и неэффективно использованы бюджетные средства.
1.4. Меры Правительства Республики Казахстан по совершенствованию бюджетного процесса и налогового администрирования,
принятые по рекомендациям Счетного комитета
В ходе контрольных мероприятий Счетного комитета выявлены факты нарушений требований бюджетного, налогового, пенсионного, таможенного законодательства и иных нормативных правовых актов, регулирующих вопросы исполнения республиканского бюджета. Счетным комитетом по результатам контрольных мероприятий даны рекомендации Правительству Республики Казахстан по совершенствованию бюджетных процедур и налогового администрирования, по которым приняты соответствующие меры (см. таблицу 2).
Таблица 2.
Меры Правительства Республики Казахстан по совершенствованию бюджетных процедур, принятые на основе рекомендаций Счетного Комитета
Рекомендации |
Принятые меры |
Министерству экономики и бюджетного планирования, Министерству финансов, Министерству образования и науки: - разработать механизм эффективной оценки и действенного контроля реализации инвестиционных проектов, осуществляемых в регионах за счет целевых инвестиционных трансфертов местным бюджетам. |
Правительством принято постановление от 21 июня 2004 года No 779 «Об утверждении Правил проведения оценки эффективности бюджетных программ», в соответствии с которым будет проводиться оценка эффективности и инвестиционных проектов. Министерство образования и науки стало проводить мониторинг на основе ежемесячных отчетов местных исполнительных органов по целевым трансфертам, на основе которых регулируется процесс выделения средств. |
Рекомендовать Правительству: - реализовать положения статей 23 и 28 ЗРК «Об аварийно-спасательных службах и статусе спасателей» в части разработки нормы питания спасателей в период проведения ими спасательных, неотложных работ, а также обязательного личного и социального страхования спасателей. |
В целях реализации положений ст.23 Закона РК «Об аварийно-спасательных службах и статусе спасателей» Агентством подготовлены проекты постановлений Правительства касательно норм питания спасателей в период проведения ими спасательных и неотложных работ, а также нормы кормления служебных собак и обеспечения спасателей вещевым имуществом, аварийно-спасательным оборудованием, инструментом, снаряжением и техникой». Вышеуказанные проекты постановлений находятся на согласовании в соответствующих ведомствах. Внесены изменения и дополнения в Закон РК «О чрезвычайных ситуациях». |
Рекомендовать Правительству принять меры: а) по совершенствованию нормативных правовых актов, содержащих технические и технологические нормы, регулирующих деятельность в сфере теплоэнергетики; б) по совершенствованию правил представления государственных интересов Национальной компанией в контрактах с подрядчиками, осуществляющими нефтяные операции, посредством долевого участия в контрактах, а также порядка по осуществления мониторинга за исполнением действующих соглашении по разделу продукции. |
а) С принятием 17 июля 2004г. Закона РК «Об электроэнергетике» разработанные технические документы утверждаются приказом Министра энергетики и минеральных ресурсов б) Принят Закон РК «О внесении изменений и дополнений в некоторые законодательные акты Республики Казахстан по вопросам недропользования и проведения нефтяных операций в Республике Казахстан», которым внесены изменения и дополнения в Закон РК «О нефти», касающиеся деятельности Национальной компании «КазМунайГаз» в интересах государства, а также на рассмотрении Парламента Республики Казахстан находится проект Закона РК «О соглашениях о разделе продукции при проведении нефтяных операций на море» |
Рекомендовать Правительству принять меры по разработке порядка оформления договоров купли-продажи жилья оралманам, вошедшим в квоту, с целью своевременного, целевого и эффективного использования бюджетных средств. |
Правительством принято Постановление от 8 июля 2004г. No 747 «О внесении изменения в постановление Правительства от 18 августа 1999г. No 1194», которое предусматривает перечисление территориальным органам по вопросам миграции населения по предъявлению главой семьи оралмана нотариально заверенных копий удостоверения оралмана и обязательства по целевому использованию выделенных для приобретения жилья на их лицевой счет средств, предварительно открытый главой семьи оралманов в банке второго уровня. |
Министерству индустрии и торговли рассмотреть в установленном порядке вопрос о перечислении защитных таможенных пошлин в доход республиканского бюджета. |
Министерство индустрии и торговли в соответствии с Законами РК «О мерах защиты внутреннего рынка при импорте товаров» и «Об антидемпинговых мерах» разработан проект постановления Правительства «О внесении с депозита в республиканский бюджет денег, полученных от взимания временных защитных пошлин при импорте отдельных видов кабельно-проводниковой продукции и временных антидемпинговых пошлин при импорте цемента из Кыргызской Республики», предусматривающий перечисление с депозитных счетов таможенных органов Республики Казахстан в республиканский бюджет денежных средств, полученных в результате взимания временных защитных и антидемпинговых пошлин, установленных постановлениями Правительства от 10.05.01 г. No 620 и 22.08.00 г. No1291. |
Рекомендовать Правительству: а) внести изменения и дополнения в Закон РК «О банкротстве», предусмотрев положения о ликвидации должников по налогам и другим обязательным платежам в бюджет с суммой недоимки менее 150 месячных расчетных показателей; б) принять меры по увеличению срока взыскания административных штрафов до 5 лет за правонарушения в области налогообложения; в) принять меры по обязательному созданию и внедрению базы данных между заинтересованными министерствами по юридическим и физическим лицам, являющимся учредителями и руководителями «обнальных» фирм и фирм - «однодневок»; Министерству финансов и Министерству экономики и бюджетного планирования в установленном порядке внести изменения и дополнения в соответствующие статьи Налогового Кодекса по вопросам: г) упрощения механизма сообщения в виде уведомлений налогоплательщику о принимаемых способах и мерах исполнения налогового обязательства, сокращения срока обжалования начисленных сумм налогов и других обязательных платежей в бюджет, пересмотра сроков по приостановлению расходных операций по банковским счетам. |
а) Правительством во исполнение пункта 3.2. Протокола заседания Совета безопасности Республики Казахстан от 18.02.04 г. разработан законопроект «О внесении изменений в некоторые законодательные акты Республики Казахстан по вопросам банкротства», которым предусмотрено внесение изменений в пункт 4 статьи 3 Закона РК «О банкротстве» - рассмотрение судами дел о банкротстве при условии, что требования кредитора по налогам и другим обязательным платежам в бюджет по налоговой задолженности должника составляют сумму не менее ста пятидесяти месячных расчетных показателей, включая пени и штрафные санкции. б) Принятым Законом РК от 13 декабря 2004 года No 11 «О внесении изменений и дополнений в некоторые законодательные акты Республики Казахстан по вопросам налогообложения» предусмотрено увеличение срока привлечения к административной ответственности за правонарушения в области налогообложения до 5 лет. в) Указом Президента Республики Казахстан от 10 ноября 2004 года No 1471 «О государственной программе формирования «электронного правительства» В Республике Казахстан на 2005-2007 годы» утверждена «Государственная программа формирования «Электронного правительства» в Республике Казахстан на 2005-2007 годы», в рамках которой ведутся работы по созданию государственной базы данных «Юридические лица», одной из функций которой является учет юридических лиц, филиалов, представительств, индивидуальных предпринимателей, предоставление сведений о субъектах заинтересованным пользователям. г) Законом РК от 13.12.2004г. No 11 «О внесении изменений и дополнений в некоторые законодательные акты Республики Казахстан по вопросам налогообложения» внесены дополнения, предусматривающие сокращение количества направляемых налогоплательщику уведомлений. |
Рекомендовать Правительству: а) принять меры по совершенствованию нормативно-правового акта, регламентирующего государственную регистрацию прав на недвижимое имущество и сделок с ним, в части установления сроков подачи заявлений в соответствующие органы на регистрацию недвижимого имущества, в том числе жилья, приобретенного за счет бюджетных средств. Разработать и утвердить в установленном порядке: б) нормативные правовые акты, регламентирующие Генеральную схему, Стратегию водообеспечения Республики Казахстан, отраслевые стандарты, методические указания и инструкции по вопросам водоподготовки и водоподачи и эксплуатации систем водоснабжения; в) Правила о договорах подряда в строительстве и регулирования взаимоотношений организаций - генеральных подрядчиков с субподрядными организациями. |
а) Распоряжением Премьер-Министра Республики Казахстан от 20.08.2004г. No 238-р создана рабочая группа по разработке проекта Концепции совершенствования системы регистрации прав на недвижимое имущество (далее - Проект). Одним из направлений Проекта является принятие нового Закона «О государственной регистрации прав на недвижимое имущество», предусматривающего обязательную регистрацию прав на недвижимое имущество в определенные сроки. б) В целях регламентирования Генеральной схемы принято постановление Правительства от 10 февраля 2004 года No159 « Об утверждении Правил разработки и утверждения генеральных и бассейновых схем комплексного использования и охраны водных ресурсов и водохозяйственных балансов». В части отраслевых стандартов, методических указаний и инструкций по вопросам водоподготовки, водоподачи и эксплуатации систем водоснабжения разработаны следующие нормативные правовые акты: приказом Министра здравоохранения от 28 июня 2004 года No 506 «Об утверждении санитарно эпидемиологических правил и норм по хозяйственно-питьевому водоснабжению и местам культурно-бытового водопользования», по согласованию с Комитетом по водным ресурсам Министерства утверждены санитарно-эпидемиологические правила и нормы, в том числе: - санитарно-эпидемиологические требования по охране поверхностных вод от загрязнений; - санитарно-эпидемиологические требования к содержанию и эксплуатации систем централизованного водоснабжения; - санитарно-эпидемиологические требования к качеству воды централизованных систем водоснабжения. Приказом Министра здравоохранения от 11 февраля 2005 года No 63 по согласованию с Комитетом по водным ресурсам Министерства утверждены санитарно-эпидемиологические требования к содержанию зон санитарной охраны источников водоснабжения и водопроводов хозяйственно-питьевого водоснабжения. Разработаны и согласованы с Министерством труда и социальной защиты населения нормативы численности персонала по эксплуатации и ремонту групповых водопроводных и гидромелиоративных сооружений. Разработаны Правила пользования водопроводом и канализацией в населенных пунктах Республики Казахстан и согласован с заинтересованными министерствами и ведомствами. Разработан проект нормативного акта «Разработка нормативов обеспеченности сельских населенных пунктов питьевой водой». На сегодняшний день, в Мажилисе Парламента Республики Казахстан находится на рассмотрении проект Закона РК «О водоснабжении и водоотведении». в) Комитет по делам строительства ЖКХ приказом от 6 января 2005 г. No 2 создал рабочую группу для переработки правил о договорах подряда и положения о взаимоотношениях генподрядчиков с субподрядчиками. |
Рекомендовать Правительству внести изменения и дополнения в действующие нормативно-правовые акты: а) по упрощению механизма многоканального предоставления средств республиканского бюджета на социально-экономическое развитие областей; б) по отмене процедуры предоставления целевых текущих трансфертов, приводящих к содержанию государственных учреждений из различных уровней бюджетов. в) по принятию системных мер по учету, хранению, оценке и дальнейшему использованию имущества, поступившего в республиканскую собственность. |
а), б) В Министерстве финансов рассматривается вопрос по определению оптимального порядка предоставления целевых трансфертов из республиканского бюджета. Принятый Закон РК от 9 ноября 2004 года No 602 «Об объемах официальных трансфертов общего характера между республиканским и областными бюджетами, бюджетами города республиканского значения, столицы на 2005-2007 годы» направлен на обеспечение заинтересованности местных исполнительных органов в расширении потенциала доходов, формируемых местными исполнительными органами, стабильность и долгосрочность планирования доходов и расходов местных бюджетов, возможность осуществлять местными исполнительными органами формирование проекта местных бюджетов без ожидания составления проекта республиканского бюджета. в) Указом Президента Республики Казахстан от 25 января 2005 года No 1514 «О внесении дополнений в Указ Президента Республики Казахстан от 12 октября 2000 года No 471» предусмотрена передача функций по организации работ по учету, хранению, оценке и дальнейшему использованию имущества, обращенного (поступившего) в республиканскую собственность по отдельным основаниям Комитету по судебному администрированию при Верховном Суде Республики Казахстан. |
Постановление Счетного комитета от 30.10.2003г. |
Законом РК от 11.06.2004 года No 561 в Закон РК «О государственном предприятии» внесены дополнения в части наделения государственных предприятий функциями по осуществлению хозяйственной деятельности в области формирования и хранения государственного материального резерва Республики Казахстан. Принято постановление Правительства от 09.02.2004 года No 156 «О некоторых вопросах по формированию сверхустановленного объема дизельного топлива в государственном резерве». |
В целях реализации постановления Счетного комитета рабочей группой в составе представителей Министерства энергетики и минеральных ресурсов Республики Казахстан, Министерства финансов Республики Казахстан, АО «НК «КазМунайГаз» и РГУ «Капиталнефтегаз» были подготовлены и утверждены в установленном порядке: Инструкция по ведению бухгалтерского учета имущества ОАО «Карачаганакгазпром», «Инструкция по ведению бухгалтерского учета государственного имущества, находящегося в эксплуатации у Подрядчика по Окончательному соглашению о разделе продукции по Карачаганакскому нефтегазоконденсатному месторождению, переданного концессионеру по договору концессии внутренних и международных газотранспортных систем и хозяйственной деятельности». Кроме того, разработан механизм регистрации прав собственности РГУ «Капиталнефтегаз» и отменена Методика расчета компенсации потребителями энергии дополнительных затрат энергоснабжающих организаций.
Министерством индустрии и торговли Республики Казахстан утвержден порядок согласования и утверждения проводимых исследований, разработанных рекомендаций и методических пособий в области поддержки малого и среднего бизнеса, а также формы и порядок финансовой отчетности АО «Фонд развития предпринимательства» об использовании кредитных ресурсов.
Распоряжением Премьер-Министра Республики Казахстан в августе 2004 года создана рабочая группа по разработке проекта Концепции совершенствования системы регистрации прав на недвижимое имущество. Одним из направлений данного проекта является принятие нового Закона «О государственной регистрации прав на недвижимое имущество», предусматривающего обязательную регистрацию прав на недвижимое имущество в определенные сроки.
Кроме того, в соответствии с постановлениями Счетного комитета в 2004 году отдельными администраторами бюджетных программ проведены работы по совершенствованию нормативных правовых актов по целевому и эффективному использованию бюджетных средств, своевременному поступлению средств в республиканский бюджет и налаживанию бухгалтерского учета материальных ценностей.
Принято постановление Правительства Республики Казахстан от 24 января 2005 года «Об утверждении Правил организации и осуществления перевозок неделимых и крупногабаритных грузов на территории Республики Казахстан».
Правительством Республики Казахстан приняты постановления об утверждении перечня уполномоченных государственных органов, ответственных за взимание и осуществляющих контроль за поступлением неналоговых поступлений, об утверждении Правил перечисления неналоговых поступлений в бюджет.
Также принят Закон Республики Казахстан «О внесении дополнений в Закон Республики Казахстан «Об архитектурной, градостроительной и строительной деятельности в Республике Казахстан».
В соответствии с рекомендациями Счетного комитета уполномоченными государственными органами находится на рассмотрении в Правительстве Республики Казахстан проект постановления Правительства Республики Казахстан «Об утверждении Правил оказания инженерно-консультационных услуг в автодорожном строительстве».
Создана Межведомственная комиссия Республики Казахстан по вопросам вывода участка пути, закрепленного за войсковой частью 13710 Министерства обороны Российской Федерации, из субподрядной аренды ТОО «Роснефтересурсы» и аннулирования договора аренды с целью беспрепятственного пропуска железнодорожных составов для нужд авиабазы Министерства обороны Республики Казахстан.
Вместе с тем, Правительством Республики Казахстан и отдельными администраторами бюджетных программ не обеспечено надлежащее исполнение отдельных рекомендаций, предложений и указаний Счетного комитета по совершенствованию процесса исполнения бюджета. В частности, Правительством Республики Казахстан не приняты меры по:
усилению контроля за трансфертным ценообразованием организациями сырьевого сектора с целью обеспечения полного поступления налогов в республиканский бюджет;
совершенствованию нормативных правовых актов в части обеспечения жизнедеятельности инфраструктуры Вооруженных сил Республики Казахстан;
разработке и утверждению предусмотренного пунктом 5 статьи 9 Закона Республики Казахстан «О государственных закупках» порядка заключения договоров на долгосрочные подрядные работы в строительстве и на сопутствующие им товары и/или услуги;
разработке типовых проектов по строительству объектов социальной сферы;
разработке Правил определения демпинговой цены конкурсной заявки;
разработке и утверждению порядка разработки проектно-сметной документации и обязательного прохождения государственной экспертизы проектов, осуществляемых за счет средств внешних государственных займов (международных контрактов) в национальной валюте Республики Казахстан;
разработке и принятию единых Методик расчета затрат по разработке государственных, отраслевых (секторальных) программ и нормативных правовых актов, в том числе, содержащих технические и технологические нормы, а также единой методики стоимости оказания консультационных услуг.
Кроме того, не приняты исчерпывающие меры по рекомендации Счетного комитета в части повышения эффективности системы внутреннего контроля за исполнением республиканского бюджета путем устранения элементов дублирования контрольных функций на республиканском и местном уровнях.
В 2004 году Министерством финансов Республики Казахстан проведен внутренний контроль за исполнением республиканского бюджета на 1417 объектах и выявлены нарушения на общую сумму 3 018,0 млн. тенге, в том числе: расходы, не соответствующие законодательству, – 1 361,9 млн. тенге; неэффективное использование бюджетных средств – 778,4 млн. тенге; сокрытие от учета платежей за использование государственного имущества – 133,4 млн. тенге; расходы, произведенные не по целевому назначению, – 148,3 млн. тенге; недостача товарно-материальных ценностей и денежных средств – 139,4 млн. тенге; прочие нарушения – 456,6 млн. тенге.
Счетным комитетом за отчетный период проведены 39 контрольных мероприятий на 359 объектах контроля, в ходе которых выявлены нарушения на сумму 14 108,0 млн. тенге, в том числе использованы не по целевому назначению 615,7 млн. тенге, неэффективно – 7 690,9 млн. тенге и необоснованно – 5 020,1 млн. тенге, недоначислено налогов, сборов и несвоевременно уплачено платежей, штрафов на общую сумму 781,3 млн. тенге. Из общей суммы выявленных нарушений отозвано, восстановлено и выполнено работ по устранению выявленных нарушений на общую сумму 2 864,5 млн. тенге. Кроме того, выявлены нарушения законодательства о бухгалтерском учете и финансовой отчетности, лицензировании, архитектурной и строительной деятельности и другие нарушения на общую сумму 5 212,7 млн. тенге.
В отчетном периоде по результатам контрольных мероприятий Счетного комитета отозвано средств в доход республиканского бюджета в сумме 73,5 млн. тенге, использованных не по целевому назначению, у следующих администраторов республиканских бюджетных программ (см. таблицу 3).
Таблица 3.
Сумма отозванных средств республиканского бюджета, использованных не по целевому назначению, в разрезе администраторов бюджетных программ (млн. тенге)
АДМИНИСТРАТОРЫ ПРОГРАММ |
ОТОЗВАНО | |
1. |
Агентство Республики Казахстан по чрезвычайным ситуациям |
4,6 |
2. |
Агентство Республики Казахстан по туризму и спорту |
0,8 |
3. |
Министерство энергетики и минеральных ресурсов Республики Казахстан |
5,0 |
4. |
Агентство Республики Казахстан по регулированию естественных монополий и защите конкуренции |
1,9 |
5. |
Государственные учреждения, финансируемые из республиканского бюджета (комплексный контроль Карагандинской области) |
11,2 |
6. |
Генеральная прокуратура Республики Казахстан |
2,8 |
7. |
Агентство таможенного контроля Республики Казахстан |
1,7 |
8. |
Министерство индустрии и торговли Республики Казахстан |
19,7 |
9. |
Агентство Республики Казахстан по статистике |
3,5 |
10. |
Государственные учреждения, финансируемые из республиканского бюджета (комплексный контроль Актюбинской области) |
10,5 |
11. |
Министерство обороны Республики Казахстан |
11,8 |
ВСЕГО |
73,5 | |
Счетным комитетом по факту необоснованного перечисления Министерством энергетики и минеральных ресурсов Республики Казахстан бюджетных средств АО «Астанаэнергосервис» в общей сумме 671,2 млн. тенге за невыполненный объем работ направлено представление в Агентство Республики Казахстан по борьбе с экономической и коррупционной преступностью (финансовая полиция), которым в отношении должностных лиц данного общества и ГУ «Департамент капитального строительства по г. Астана» возбуждены два уголовных дела, которые с обвинительными заключениями находятся на рассмотрении в судебных инстанциях.
Уголовное дело, возбужденное по представлению Счетного комитета органами финансовой полиции по факту завышения объема выполненных работ на сумму 166,1 млн. тенге, выявленному при проверке использования средств республиканского бюджета на строительство железнодорожной линии «Алтынсарино-Хромтау», также направлено в суд с обвинительным заключением. На стадии расследования находится уголовное дело, возбужденное по представлению Счетного комитета по фактам нарушения на сумму 44,1 млн. тенге действующего законодательства в ходе организованного переселения семей оралманов из Монголии в отношении должностных лиц Управления миграции и демографии по г. Астане. На стадии принятия процессуального решения по возбуждению уголовного дела находятся материалы в отношении бывшего руководителя и других должностных лиц РГКП «Национальный центр государственных стандартов образования и тестирования».
Кроме того, по указаниям Счетного комитета Министерством обороны Республики Казахстан было подано исковое заявление в суд о взыскании в республиканский бюджет с республиканского государственного предприятия «Онтустык аскери курылыс» в сумме 5,5 млн. тенге, а также исковое заявление ГУ «Департамент капитального строительства города Астана» к ТОО «СК «Негиз Акмола» о взыскании необоснованно оплаченных бюджетных средств в сумме 258,4 млн. тенге.
На основании постановления Счетного комитета Министерством обороны Республики Казахстан подано исковое заявление к ТОО «Институт Кроули» о взыскании 134,9 млн. тенге материального ущерба, причиненного вследствие недопоставления автомобильной техники. Решением Специализированного межрайонного экономического суда г. Алматы от 11 апреля 2005 года иск Министерства обороны Республики Казахстан был удовлетворен в полном объеме.
Всего по результатам проведенных Счетным комитетом контрольных мероприятий 17 материалов было направлено в правоохранительные органы для принятия по ним процессуального решения, из них по 4 материалам возбуждены уголовные дела, 3 из которых направлены в судебные инстанции с обвинительными заключениями и находятся на стадии судебного разбирательства. По 11 материалам были вынесены постановления об отказе в возбуждении уголовных дел из-за отсутствия состава преступления, по 4 – проводится доследственная проверка. Счетным комитетом по восьми материалам направлены запросы в Генеральную прокуратуру Республики Казахстан на проведение проверки обоснованности отказа в возбуждении уголовного дела.
Кроме того, по итогам контрольных мероприятий должностными лицами Счетного комитета были составлены административные протоколы в отношении должностных лиц объектов контроля за допущенные правонарушения, выразившиеся в использовании средств республиканского бюджета не по целевому назначению. По итогам рассмотрения указанных административных материалов 3 должностных лица были привлечены к административной ответственности в виде соответствующих штрафов на общую сумму 33 985 тенге. На основании постановлений Счетного комитета к дисциплинарной ответственности привлечены 76 должностных лица объектов контроля, допустившие нарушения действующего законодательства, семеро из которых освобождены от занимаемых должностей.
Проведенный анализ свидетельствует о недостатках в исполнении доходов и расходов республиканского бюджета, подтвержденных выявленными Счетным комитетом фактами искажения налоговой, бухгалтерской и финансовой отчетности, несвоевременного и неполного зачисления в бюджет налогов и других обязательных платежей, нецелевого, необоснованного и неэффективного использования бюджетных средств, а также о низком уровне финансовой дисциплины.
РАЗДЕЛ II. АНАЛИЗ И ОЦЕНКА ИСПОЛНЕНИЯ ПОСТУПЛЕНИЙ РЕСПУБЛИКАНСКОГО БЮДЖЕТА ЗА 2004 ГОД
2.1. Основные параметры доходов республиканского бюджета и их оценка
Республиканский бюджет на 2004 год уточнен по поступлениям в сумме 934 306,5 млн. тенге, в том числе по доходам – 847 823,9 млн. тенге, полученным официальным трансфертам – 69 870,0 млн. тенге, возвратам кредитов – 16 612,6 млн. тенге. Кассовое исполнение поступлений составило 978 358,9 млн. тенге или 104,7%, в том числе по доходам – 895 186,2 млн. тенге или 105,6%, соответственно (Приложение 2).
Вместе с тем, за отчетный год недопоступило в республиканский бюджет по 50 (из 163) спецификам поступлений на общую сумму 58 502,2 млн. тенге, что составляет 6,9% от уточненной на 2004 год суммы доходов (Приложение 3).
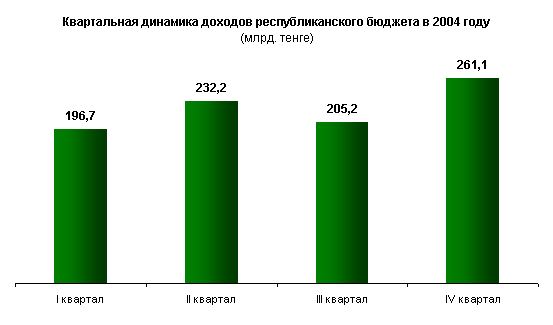
Квартальная динамика исполнения доходов характеризуется данными, приведенными на рисунке 1.
Рисунок 1.
В доходах республиканского бюджета значительную долю занимают налоговые поступления, сумма которых за 2004 год составила 816 458,1 млн. тенге. За отчетный год недопоступило в республиканский бюджет налоговых поступлений по 15 спецификам на общую сумму 43 053,6 млн. тенге.
За 2004 год удельный вес поступлений от корпоративного подоходного налога, налога на добавленную стоимость и за использование природных и других ресурсов в общей сумме доходов республиканского бюджета составил 84,3%, налоговых поступлений – 92,4% (см. Рисунок 2).
Рисунок 2.
Структура налоговых поступлений республиканского бюджета в 2003-2004 годах
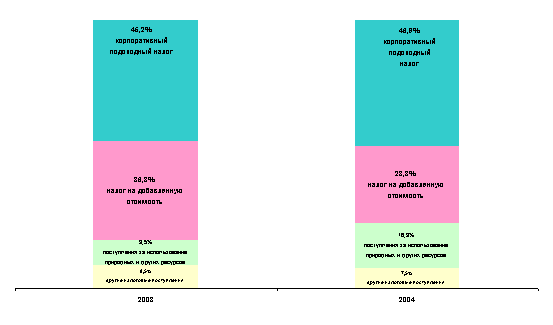
Как видно из рисунка 2, в структуре налоговых поступлений республиканского бюджета возросла доля корпоративного подоходного налога с 45,2% в 2003 году до 46,9% в 2004 году, а также доля поступлений за использование природных и других ресурсов с 9,5% до 16,9%, соответственно. При этом, значительно сократилась доля налога на добавленную стоимость – до 28,8% или на 8,0 процентных пунктов.
Анализ динамики коэффициентов налоговой нагрузки по крупным налогоплательщикам за 2003-2004 годы показывает, что по отдельным отраслям экономики произошло увеличение налоговой нагрузки. Так, коэффициент налоговой нагрузки по налогоплательщикам, осуществляющим добычу угля, лигнита и торфа, в 2003 году составила 14,0%, в 2004 году – 16,5%; добычу урановой и ториевой руд – 3,0% и 10,8%; добычу металлургических руд – 11,7% и 19,0%; производство пищевых продуктов (не включая напитки и табак) – 13,3% и 13,7%; производство и распределение электроэнергии, газа и воды – 16,5% и 20,2%, соответственно.
Вместе с тем, не наблюдается увеличение налоговой нагрузки по крупным налогоплательщикам, осуществляющим добычу сырой нефти и природного газа. Кроме того, снижается коэффициент налоговой нагрузки по производству напитков с 24,6% в 2003 году до 19,4% в 2004 году.
Неналоговые поступления республиканского бюджета составили 72,5 млрд. тенге и исполнены на 97,9% от уточненного показателя. При этом по 15 спецификам за 2004 год недопоступило платежей в сумме 6,3 млрд. тенге. Невыполнение сложилось, в основном, за счет недопоступления арендной платы за пользование военными полигонами в сумме 3,8 млрд. тенге вследствие неурегулированности вопросов с Российской Федерацией на межправительственном уровне, а также средств за предоставление услуг междугородней и международной связи на сумму 1,9 млрд. тенге.
В 2004 году предусмотрено поступление доходов от операций с капиталом в сумме 10,3 млрд. тенге, которые не исполнены на 39,8% от уточненного показателя, что связано с недопоступлением в доходную часть республиканского бюджета средств от реализации сверхнормативных запасов в сумме 3,7 млрд. тенге, а также вооружения и военной техники – 0,6 млрд. тенге.
Недоимка по налогам и другим обязательным платежам в государственный бюджет по состоянию на 1 января 2005 года составила 42,9 млрд. тенге и по сравнению с показателем на 1 января 2004 года уменьшилась на 10,4 млрд. тенге. Сумма недоимки в общей сумме поступлений государственного бюджета по состоянию на 1 января 2005 года составила 3,3 процента. Наибольшие суммы недоимки приходятся на налог на добавленную стоимость, корпоративный подоходный налог с юридических лиц и социальный налог, доли которых в общей сумме недоимки составили 41,8, 25,6 и 13,7%, соответственно.
Анализ исполнения основных параметров доходов республиканского бюджета за 2004 год показывает, что в республике имеются дополнительные резервы пополнения доходной части бюджета. Так, в отчетном году в республиканский бюджет дополнительно поступило налогов и других платежей на общую сумму 1 086,8 млн. тенге, поступление которых не предусматривалось (Приложение 2).
Кроме того, по оценке Счетного комитета, подтвержденной результатами контрольных мероприятий, сумма поступивших в 2004 году доходов республиканского бюджета должна быть больше на 22,3 млрд. тенге суммы поступлений, указанной в отчете Правительства Республики Казахстан. Так, данные средства, зачисленные в декабре отчетного года на валютный счет Комитета казначейства Министерства финансов Республики Казахстан, были перечислены в доход республиканского бюджета только в январе 2005 года. Кроме того, при осуществлении должного планирования и администрирования рентного налога на экспортируемую сырую нефть в доход республиканского бюджета дополнительно поступило бы 6,4 млрд. тенге. Таким образом, в отчетном году резервы пополнения доходной части республиканского бюджета, без учета недоимки по налогам и другим обязательным платежам в бюджет, составили бы около 28,7 млрд. тенге (см. стр. 40, 48 Отчета).
По мнению Счетного комитета, исполнение доходной части республиканского бюджета могло быть качественно улучшено за счет совершенствования налогового и таможенного законодательства, улучшения планирования, администрирования, мониторинга и контроля за поступлениями в бюджет.
2.2. Анализ исполнения налоговых поступлений в бюджет
Значительную долю в составе доходов республиканского бюджета занимают налоговые поступления, исполнение которых в отчетном году составило 106,9% от уточненного показателя или 816 458,1 млн. тенге. Из общей суммы доходов 46,9% приходятся на корпоративный подоходный налог (далее – КПН), 28,8% - налог на добавленную стоимость (далее – НДС).
Корпоративный подоходный налог в 2004 году исполнен на сумму 382 814,3 млн. тенге или 115,4% от утвержденного показателя. По сравнению с 2003 годом поступления по КПН увеличились на 40,4%, что связано с ростом экономики и мировых цен на основные экспортные товары. Основная доля в структуре КПН приходится на корпоративный подоходный налог с юридических лиц - резидентов (73,0%), который выполнен на 127,5 процента.
По КПН с юридических лиц – нерезидентов, удерживаемому у источника выплаты организациями сырьевого сектора по перечню, устанавливаемому Правительством Республики Казахстан, утвержденный показатель исполнен на 27,5% или поступило 5 150, 4 млн. тенге. Причиной невыполнения явилось то, что продажа доли участия компании «Би Джи (Бритиш Газ)» в Соглашении о разделе продукции по Северному Каспию не состоялась и причитающиеся в бюджет платежи в сумме 13 608,6 млн. тенге не поступили.
Кроме того, анализ динамики поступлений по КПН за последние три года показал, что сохраняется неравномерность поступлений по КПН в течение налогового периода. Так, поступления КПН во 2 и 3 кварталах 2004 года имеют тенденцию стабильной динамики (в среднем доля поступлений в квартале составляет 17,2%), тогда как в 4 квартале поступления составили 216,5 млрд. тенге или 49,6% от общего поступления КПН за год. Это, в основном, связано с увеличением сумм авансовых платежей по КПН в соответствии со скорректированными расчетами в октябре-декабре, представленными налогоплательщиками. В частности, сумма произведенного ТОО «Нефтепродукт» в декабре авансового платежа КПН превысила суммы предыдущих авансовых платежей более чем в 30 раз. Аналогично, ТОО «Казахойл-Актобе» увеличило авансовые платежи в ноябре-декабре в 18,5 раза и ЗАО «Тургай Петролеум» - в 15 раз.
Контрольным мероприятием, проведенным Счетным комитетом в Комитете казначейства Министерства финансов Республики Казахстан по вопросу поступления платежей в бюджет в иностранной валюте за 2004 год, установлено, что поступившие на валютный счет Казначейства с 3 по 20 декабря 2004 года 171,7 млн. долл. США или 22 277,3 млн. тенге от ТОО «Тенгизшевройл» зачислены в республиканский бюджет только 7 января 2005 года. Тем самым, платежи 2004 года были отражены в отчете об исполнении доходов республиканского бюджета за I квартал 2005 год. При этом, указанные средства поступили на следующие специфики: «КПН юридических лиц-резидентов, удерживаемый у источника выплаты организациями сырьевого сектора, по перечню, устанавливаемому Правительством Республики Казахстан», в сумме 3 056,4 млн. тенге; «КПН юридических лиц-нерезидентов, удерживаемый у источника выплаты организациями сырьевого сектора, по перечню, устанавливаемому Правительством Республики Казахстан» в общей сумме 12 720,9 млн. тенге; «Роялти» - 6 500,0 млн. тенге. При этом, поступления в бюджет в иностранной валюте, кроме вышеуказанных сумм, реконвертировались и зачислялись на Единый казначейский счет (ЕКС) в течение 3-5 дней. По мнению Счетного комитета, Комитетом казначейства Министерством финансов Республики Казахстан, в нарушение Правил финансовых процедур, денежные средства в сумме 22 277,3 млн. тенге переведены в бюджет следующего года.
Кроме того, в Правилах исполнения республиканского и местных бюджетов, утвержденных постановлением Правительства Республики Казахстан, также не определен четкий Порядок реконвертации и перечисления средств в доход республиканского бюджета.
Поступление налога на добавленную стоимость в республиканский бюджет составило 234 787,9 млн. тенге или 94,1% от годового назначения, недопоступило в бюджет 14 727,7 млн. тенге. Так, исполнение по специфике «НДС на произведенные товары, выполненные работы и оказанные услуги на территории Республики Казахстан», составило 61,4% от утвержденного показателя или поступило 34 705,4 млн. тенге. По сравнению с 2003 годом снижение составило 22 391,8 млн. тенге.
Основной причиной неисполнения утвержденных показателей данного вида налога явилось увеличение объема возмещения из республиканского бюджета экспортерам НДС по оборотам, облагаемым по «нулевой» ставке. Так, за 2004 год сумма возмещения НДС по «нулевой» ставке составила 90 927,1 млн. тенге и по сравнению с 2003 годом увеличилась на 47,7 процента. На 1 января 2005 года сумма НДС, подлежащая возмещению из республиканского бюджета, составляла 95 328,2 млн. тенге и по сравнению с началом 2004 года возросла на 39,8 процента. При этом темпы роста возмещения НДС опережают темпы роста поступлений по этому налогу. Так, по сравнению с 2003 годом рост поступлений НДС в 2004 году составил 7,5%, а сумма возмещения НДС – 47,8 процента. Сумма возмещения НДС экспортерам увеличилась с 61 548,5 млн. тенге или 40,8% от суммы поступлений НДС на произведенные товары, оказанные услуги на территории Республики Казахстан и НДС за нерезидента в 2003 году до 90 927,1 млн. тенге и 56,1% в 2004 году, соответственно. Кроме того, контролем Счетного комитета установлено, что в отчете Ф.1-Н «О суммах поступлений налогов и платежей в бюджет» не были отражены средства в сумме 13 172,3 млн. тенге, возмещенные дипломатическим и приравненным к ним представительствам, по приобретенным за счет средств грантов товарам и услугам, заключенным контрактам. В результате, из республиканского бюджета за 2004 год было возмещено НДС на общую сумму 104 098,4 млн. тенге или 64,3% от суммы поступлений НДС, а не 90 927,1 млн. тенге, как отражено в отчете Правительства Республики Казахстан.
Приведенные факты свидетельствуют о том, что, несмотря на меры, осуществляемые по совершенствованию бюджетно-налогового законодательства и усилению налогового администрирования, многие проблемы до сих пор не решены.
В республике нормативно-методическое обеспечение возврата НДС по оборотам, облагаемым по «нулевой» ставке, осуществляется не на должном уровне и не обеспечивает в отдельных случаях своевременное и обоснованное возмещение НДС. Не разработаны и не утверждены порядок назначения проверки поставщика-плательщика НДС, порядок налоговой проверки подтверждения достоверности сумм НДС и методика возмещения НДС по услугам международных перевозок. В результате отсутствия данной методики по состоянию на 1 апреля 2005 года в Налоговом комитете г. Астаны находятся заявления, представленные АО «НК «Казакстан темiр жолы» на возврат НДС на сумму 13 126,9 млн. тенге. Таким образом, неисполнение требований налогового законодательства, а именно – принятие методики в случае разового возмещения указанной суммы, по мнению Счетного комитета, может привести к увеличению нагрузки на республиканский бюджет.
Принятие совместного приказа, утвердившего Правила взаимодействия органов налоговой службы, прокуратуры, таможенных органов и органов финансовой полиции по противодействию неправомерному возврату налога на добавленную стоимость при проведении налоговых проверок по оборотам, облагаемым по «нулевой» ставке в таможенном режиме экспорта товаров, усилив контроль в вопросах предотвращения необоснованного возврата НДС, одновременно создало условия затягивания процедуры возврата НДС. Данное обстоятельство приводит к систематическим нарушениям налогового законодательства по сроку возврата НДС. Так, по причине отсутствия заключений указанных в совместном приказе органов по проверке ЗАО «НАК «Казатомпром», по истечении 5 месяцев возврат суммы НДС из бюджета в размере 1 042,8 млн. тенге все еще не произведен.
Контролем Счетного комитета также установлено, что в Налоговом комитете г.Алматы в 2003 году доля своевременно проверенных зарегистрированных заявлений, по которым возвращен НДС, составила 37% от их общего числа, а в 2004 году – только 17,0 процента. В 2004 году по Актюбинской области с нарушением сроков возврата были возмещены НДС по 30 заявлениям плательщиков на сумму 6 690,4 млн. тенге.
В отдельных случаях не выполняются нормы пункта 1 статьи 252 Налогового кодекса, согласно которой возврат НДС должен проводиться в течение 60 рабочих дней, в то время как фактические сроки возврата достигают 180 и более дней. В результате, с каждым годом увеличиваются суммы к возмещению НДС на начало следующего финансового года.
В результате осуществления мониторинга не на должном уровне в течение года происходит неравномерное возмещение сумм НДС из республиканского бюджета. Так, в среднем ежемесячно до декабря 2004 года сумма возмещения составляла 5,9 млрд. тенге. В декабре 2004 года суммы возмещения НДС составили более 26 млрд. тенге или 29,0% от всей возмещенной суммы за 2004 год. Это, в определенной мере, повлияло на увеличение денежной массы и на уровень инфляции в январе 2005 года, а также на уменьшение доходной части республиканского бюджета за 2004 год.
Закрепленная в Налоговом кодексе норма, согласно которой для отнесения в зачет сумм НДС достаточно наличия счета-фактуры и соблюдения условия, что получатель товаров (работ, услуг) является плательщиком НДС, по мнению Счетного комитета, недостаточна для возмещения из республиканского бюджета заявленных к возврату сумм НДС.
Данная норма позволяет использовать схемы уклонения от уплаты налоговых и других платежей путем создания фирм «однодневок» из-за отсутствия нормативно закрепленной ответственности за принятие в зачет фиктивного счета-фактуры. Отдельным крупным предприятиям, использующим фиктивные счета-фактуры фирм «однодневок», необоснованно возмещаются суммы НДС из республиканского бюджета.
Проведенный анализ показывает, что широкое распространение получили схемы, связанные с получением возмещения сумм НДС, оплаченного налогоплательщиками поставщикам товарно-материальных ценностей, без уплаты последними сумм налога в бюджет. Так, ТОО «Доминион» (Костанайская область), специализировавшемуся на выращивании зерновых и зернобобовых культур, в штате которого числились только директор и бухгалтер, было возмещено НДС на сумму 347,0 млн. тенге. Данным ТОО за весь период его деятельности (март 2003 года – апрель 2004 года) в бюджет уплачено корпоративного подоходного налога на сумму 6,0 тыс. тенге.
Вместе с тем, по мнению Счетного комитета, дальнейшее совершенствование электронных отчетов в части отслеживания фиктивных счетов-фактур позволит более результативно выявлять схемы и методы ухода от налогообложения. Так, ТОО «РИФ ЛТД» в 2003-2004 годах должно быть возмещено НДС на сумму 58,3 млн. тенге за экспорт муки, приобретенной на внутреннем рынке по цене приобретения 26,1 тенге за 1 кг, реализованной по цене 17,7 тенге за 1 кг (ниже на 8,4 тенге). При этом, данное ТОО необоснованно завысило свою дебетовую часть НДС.
В республике возмещение НДС по «нулевой» ставке, в основном, производится крупным организациям, экспортирующим нефть, металл и другое сырье, а также фирмам-посредникам, приобретающим товары отечественных товаропроизводителей и поставляющим их на экспорт. Следовательно, действующий механизм возврата НДС не направлен на поддержку и стимулирование экспортоориентированных товаропроизводителей, производящих и реализующих готовые товары с высокой добавленной стоимостью и услуг.
По оценке Счетного комитета, удельный вес возмещения НДС от экспорта лома цветных и черных металлов будет расти, так как их экспорт с 2005 года стал облагаться НДС по «нулевой» ставке (с июля 2002 года возмещение НДС от экспорта лома было отменено). При этом суммы возмещения НДС будут значительными, так как в 2001 году только по городу Алматы было возмещено 2 739,0 млн. тенге или 73,9% от общей суммы возмещения НДС по «нулевой» ставке.
Участникам внешнеэкономической деятельности, не уплачивающим в соответствии с нормативными правовыми актами Правительства экспортные таможенные пошлины за вывоз лома черных и цветных металлов по отдельным товарным позициям, из республиканского бюджета возмещаются значительные суммы НДС. Так, по оценке Комитета таможенного контроля Министерства финансов Республики Казахстан, за 2004 год по товарным позициям «лотки, желоба из черных металлов», «отходы и лом из черных металлов» при применении ставки экспортной пошлины (35,0%, но не менее 40 евро за тонну) дополнительные поступления в республиканский бюджет по вывозным таможенным пошлинам составили бы в общей сумме 8,9 млрд. тенге.
По мнению Счетного комитета, целесообразно отменить обложение НДС по «нулевой» ставке по оборотам на экспорт лома цветных и черных металлов и по реализации услуг.
В отчете формы 1-Н «О суммах поступлений налогов и платежей в бюджет» Налогового комитета Министерства финансов Республики Казахстан не предусмотрена норма отражения сумм НДС, возмещенного дипломатическим и приравненным к ним представительствам и товарам, приобретенным за счет средств гранта. Это приводит к искажению налоговой отчетности. Так, проведенный Счетным комитетом контроль в городе Алматы показал, что в отчете формы 1-Н только за 2003-2004 годы и 2 месяца 2005 года не отражено возмещение НДС из республиканского бюджета на сумму 669,7 млн. тенге.
Счетным комитетом установлены факты, когда для создания видимого благополучия суммы НДС, предъявленные к возмещению, перечислялись на коды налогов, по которым наблюдалось неисполнение утвержденных показателей. В частности, Налоговым комитетом по Карагандинской области 25 декабря 2003 года необоснованно произведен зачет 340,0 млн. тенге НДС, подлежащего возврату налогоплательщику ОАО «Испат Кармет» на специфику «Бонусы» при отсутствии задолженности. В результате, за 2003 год показатель «Бонусы» выполнен на 103,5% или в сумме 4 179,2 млн. тенге. Налоговый комитет Министерства финансов Республики Казахстан 22 января 2004 года дал разрешение на проведение возврата ОАО «Испат Кармет» данной суммы.
Вышеуказанные факты свидетельствуют о недостатках в механизме администрирования НДС, включая процедуру возмещения НДС по «нулевой» ставке из республиканского бюджета.
НДС, доначисленный в результате проведения независимой экспертизы таможенной стоимости товаров, импортируемых в Казахстан, исполнен на сумму 1 498,6 млн. тенге или на 46,7%, в результате недопоступило в доход бюджета 1 708,9 млн. тенге.
Контролем Счетного комитета по вопросам взаимодействия с Независимым экспертом ТОО «Ай.Си.Эс.Казахстан», проведенным в Департаменте таможенного контроля по Карагандинской области, установлено, что у ТОО отсутствуют обязательства и не установлена ответственность за разглашение информации об участниках внешнеэкономической деятельности. В пояснительных записках к заключениям Независимого эксперта о стоимости товаров не содержится полная ценовая информация с ее экономическим обоснованием. Содержание пояснительных записок однотипны независимо от наименования товаров, импортеров и страны происхождения, не содержат расчетов и других сведений, на основании которых сформирована рекомендуемая Независимым экспертом таможенная стоимость, что ставит под сомнение ее достоверность. Так, в 2004 году на территорию Карагандинской области были ввезены «окорочка куриные» (страна отправления - Латвия, страна происхождения - США) тремя импортерами с одинаковыми периодом и условиями поставки. При этом ТОО «Азерс» заявляет стоимость одного килограмма указанного товара – 0,35 долл. США, Независимый эксперт – 0,41 долл. США; ТОО «Интерфут» – 0,41 долл. США, Независимый эксперт – 0,56 долл. США; ТОО «Трансбизнесмост» – 0,5 долл. США, Независимый эксперт – 0,7 долл. США.
Кроме того, установлено, что Независимым экспертом и таможенными органами не уделяется должное внимание контролю таможенной стоимости товаров, импортируемых крупными участниками внешнеэкономической деятельности, такими как ОАО «Испат Кармет», ОАО «Корпорация Казахмыс» и другими.
По мнению Счетного комитета, вышеуказанные факты не способствуют созданию конкурентной среды для проведения независимой экспертизы импортируемых товаров участниками внешнеэкономической деятельности.
Поступление акцизов в республиканский бюджет в отчетном году составило 8 421,1 млн. тенге или 104,3% от утвержденного показателя, в том числе акцизы на импортируемые товары составили 8 019,5 млн. тенге или 109,0% от утвержденного показателя.
Анализ поступлений акцизов в разрезе подакцизной продукции показывает, что в отчетном году значительная доля или 90,4% поступлений акцизов приходилась на сырую нефть, произведенную на территории Республики Казахстан, бензин, легковые автомобили и пиво, импортируемые на территорию Республики Казахстан.
Поступления акцизов на сырую нефть, включая газовый конденсат, в 2004 году составили 401,6 млн. тенге, тогда как в 2003 году поступило 792,6 млн. тенге, или 50,7% к уровню предыдущего года. Вместе с тем, согласно данным Агентства Республики Казахстан по статистике, в 2004 году по сравнению с 2003 годом возросли объемы добычи сырой нефти на 11,5%, газового конденсата – 45,0%, предоставления услуг по добыче сырой нефти и газа – на 30,7 процента. Несмотря на наличие отмеченной положительной динамики, план по акцизу на сырую нефть, включая газовый конденсат, выполнен лишь на 56,0 процента, что связано с уменьшением объемов реализации нефти на внутреннем рынке.
В отчетном году из предусмотренных планом поступлений акцизов, доначисленных в результате проведения независимой экспертизы таможенной стоимости импортируемых на территорию Республики Казахстан легковых автомобилей, в сумме 112,9 млн. тенге в бюджет поступило лишь 16,1 млн. тенге, что составляет 14,2% от утвержденного показателя. По акцизам, доначисленным в результате проведения независимой экспертизы таможенной стоимости спирта, шампанских вин, икры осетровых и лососевых рыб, импортируемых на территорию Республики Казахстан, поступления были незначительными - в пределах от 17 до 272 тыс. тенге.
В республиканском бюджете на 2004 год не были предусмотрены поступления рентного налога на экспортируемую сырую нефть. Вместе с тем, фактические поступления рентного налога в 2004 году составили 944,0 млн. тенге. По оценке Счетного комитета, при объеме экспорта около 50,0 млн. тонн сырой нефти, из которого налогообложению должны были подлежать около 2 млн. тонн (4,7% от общего объема экспорта), и средней экспортной цене 23,0 долл. США за один баррель (с учетом транспортных и других расходов) в доход республиканского бюджета в отчетном году могло дополнительно поступить порядка 6,0 млрд. тенге рентного налога. При этом в нарушение пункта 4 статьи 304-3 Налогового кодекса Республики Казахстан Перечень сходных сортов сырой нефти для исчисления рентного налога Правительством Республики Казахстан не был определен, в результате отсутствовало администрирование данного налога.
В 2004 году плата за использование радиочастотного сектора Республики Казахстан поступила в бюджет в сумме 782,2 млн. тенге или 16,0% от утвержденного показателя в размере 4 887,0 млн. тенге. Невыполнение этого вида поступлений связано с поздним принятием нормативных правовых актов по реализации Закона Республики Казахстан от 5 июля 2004 года «О связи».
Налог на международную торговлю и внешние операции в 2004 году выполнен на 107,4% и составил 50 339,9 млн. тенге, в том числе по специфике «Таможенная пошлина на вывозимые товары» - 105,3% и 5 966,8 млн. тенге. Контрольным мероприятием Счетного комитета в Департаменте таможенного контроля по Карагандинской области установлено, что в нарушение отдельных норм таможенного законодательства и постановления Правительства Республики Казахстан от 10 июля 2003 года No 681 с ноября 2003 года по 1 мая 2004 года с таможенной территории Казахстана вывезено 42,4 тыс. тонн лома и отходов черных металлов (из них с территории Карагандинской области 26,3 тыс. тонн). В результате, по состоянию на 1 июня 2004 года на депозитных счетах таможенных органов республики необоснованно в течение года находились 262,1 млн. тенге сумм обеспечения уплаты экспортных пошлин, поступившие с 30 июля 2002 года от ТОО «Торнадо». По результатам контроля указанные суммы перечислены в республиканский бюджет.
Таможенные пошлины, доначисленные в результате проведения независимой экспертизы таможенной стоимости ввозимых товаров исполнены в сумме 672,5 млн. тенге при утвержденном показателе 679,5 млн. тенге или на 99,0 процента.
По спецификам «Поступления от осуществления таможенного контроля и таможенных процедур, доначисленные в результате проведения независимой экспертизы таможенной стоимости ввозимых товаров» и «Пошлины, взимаемые в качестве защитных мер отечественных товаропроизводителей» поступило 1,7 млн. тенге и 0,2 млн. тенге, соответственно, тогда как данные поступления в республиканском бюджете не предусматривались. Вместе с тем, контрольными мероприятиями Счетного комитета установлено, что на депозитных счетах Департаментов таможенного контроля по Актюбинской и Карагандинской областям с 2000 года хранятся денежные средства по защитной пошлине в общей сумме 13,8 млн. тенге, которые должны были быть взысканы в доход республиканского бюджета в течение шести месяцев.
2.3. Исполнение неналоговых поступлений
По неналоговым поступлениям республиканского бюджета в 2004 году утвержденный показатель исполнен на 98,0% и составил 72 549,5 млн. тенге. Из 91 вида (специфик) неналоговых поступлений отчетного периода по 17 спецификам отмечается невыполнение данного показателя, по которым в доходную часть бюджета недопоступило 6 324,9 млн. тенге. Только по 6 (из 49) спецификам отклонения фактического исполнения от утвержденного показателя составили менее 10,0 процента. Перевыполнение показателей достигнуто по 30 видам неналоговых поступлений.
Из общего объема поступивших в бюджет неналоговых платежей 34,3% приходится на арендную плату за пользование комплексом «Байконур», поступившую в сумме 24 919,9 млн. тенге; 22,8% - на доходы Национального Банка Республики Казахстан - 16 566,3 млн. тенге; 22,3% - прочие неналоговые поступления - 16 212,1 млн. тенге.
Поступления дивидендов на пакеты акций, являющихся республиканской собственностью, выполнены на 154,8 процента, что обусловлено сверхплановыми поступлениями дивидендов от ряда национальных компаний и занижением прогнозных показателей. При этом в 2003 году поступления по дивидендам составили 6 019,6 млн. тенге при плане 5 921,3 млн. тенге, а в отчетном году при плане 3 738,6 млн. тенге кассовое исполнение составило 5 788,9 млн. тенге.
Проведенный анализ показывает, что выплаты дивидендов осуществлялись 5 (из 13) национальными компаниями (см. таблицу 4).
Таблица 4.
Выплата дивидендов на государственный пакет акций акционерными обществами – национальными компаниями в 2004 году (млн. тенге)
|
Наименование |
Доля |
Чистый |
Перечислено |
Доля | ||
| установ-ленная | фактическая | |||||
1 |
ЗАО «НК «КазМунайГаз» |
100 |
78 499,4 |
2 300 |
2,9 |
2,9 |
2 |
ОАО «КЕГОК» |
100 |
1 741,5 |
191,0 |
10,9 |
10,9 |
3 |
ЗАО «Продкорпорация» |
100 |
773,3 |
386,6 |
50 |
50 |
4 |
ЗАО «ГНПФ» |
100 |
609,1 |
258,9 |
42,5 |
42,5 |
5 |
ОАО «Казахтелеком» |
50 |
17 827,3 |
1 910,3 |
10,7 |
10,7 |
6 |
ЗАО «Национальные |
28,2 |
-95,6 |
- |
- |
|
7 |
ОАО «Казпочта» |
100 |
151,7 |
- |
- |
|
8 |
АО «НК «Казакстан темiр жолы» |
100 |
17 731,6 |
- |
10 |
|
9 |
ЗАО Международный |
100 |
-283,1 |
- |
- |
|
10 |
ОАО «НК «Казахское |
100 |
0,7 |
- |
- |
|
11 |
ЗАО «НК «Казахстан инжиниринг» |
100 |
-609,7 |
- |
- |
|
12 |
ЗАО НАК «Казатомпром» |
100 |
1 098,7 |
- |
- |
|
| 13 | ЗАО «Эйр Казахстан» |
Осуществляется процедура банкротства |
||||
| Итого: | 118 433,3 | 5 046,8 | 4,3 | |||
Как видно из таблицы 4, одним национальным компаниям при распределении чистого дохода установлен низкий процент отчислений в дивидендный фонд на государственный пакет акций, подлежащих перечислению в республиканский бюджет (2,9-11%), другим – повышенный (40-50%), а третьим – не был установлен вообще. Кроме того, Советом директоров АО «НК «Казакстан темiр жолы» принято решение не производить выплату дивидендов на государственный пакет акций по результатам финансово-хозяйственной деятельности 2003 года. Вместе с тем, данным обществом получен чистый доход в размере 17 731,6 млн. тенге.
Контролем Счетного комитета установлено, что среднесрочные планы развития национальной компании АО «НК «КазМунайГаз» за 2002-2003 годы не были утверждены Правительством Республики Казахстан. В результате, при росте объема чистого дохода этого общества за 2003 год по сравнению с 2002 годом на 10 242 млн. тенге, размер уплаченных дивидендов в бюджет за этот период уменьшился на 7,5 млн. тенге и процент отчисления от чистого дохода снизился на 0,5 процента. В соответствии с распределением чистого дохода ОАО «Бухтарминская ГЭС» по итогам 2002 года в сумме 92,7 млн. тенге им отчислено дивидендов в бюджет 33% (вместо 50%), т.е. не перечислено в республиканский бюджет 2003 года указанным ОАО в сумме 11,3 млн. тенге.
Годовое назначение поступления доли прибыли республиканских государственных предприятий в 2004 году перевыполнено на 52,4 процента. Несмотря на перевыполнение, по данному источнику дохода плановый показатель также был занижен: в 2003 году поступления составили 598,4 млн. тенге при плане 400,0 млн. тенге, а в 2004 году при плане 463,9 млн. тенге кассовое исполнение составило 707,3 млн. тенге.
Проведенный анализ показывает, что за 2003 год 35 республиканских государственных предприятий являлись убыточными (25% от общего количества РГП), 47 предприятий (34%) не выполнили прогнозный показатель по чистому доходу на общую сумму 289,6 млн. тенге, что свидетельствует о неэффективном управлении активами государства со стороны руководства указанных государственных предприятий.
В 2004 году сорок одно РГП не обеспечило поступление запланированных сумм отчислений от чистого дохода. В нарушение постановления Правительства Республики Казахстан «О нормативах распределения чистого дохода государственных предприятий на праве хозяйственного ведения» уполномоченными органами не всегда устанавливались государственным предприятиям ежегодные нормативы отчислений в бюджет от доли чистого дохода.
Контролем Счетного комитета в Министерстве энергетики и минеральных ресурсов Республики Казахстан установлено, что РГП «Карагандаликвидшахт» в 2003 году норматив отчислений не устанавливался, хотя им получен чистый доход в сумме 9,5 млн. тенге. При утверждении норматива в размере 30%, отчисления от указанного РГП составили бы 2,9 млн. тенге. Аналогично, Министерством юстиции Республики Казахстан для РГП «Енбек» не были установлены нормативы отчислений от доли чистого дохода, а Агентством Республики Казахстан по чрезвычайным ситуациям для РГП «Орт сондируши» данные нормативы были занижены. В результате, в бюджет недопоступило платежей в сумме 11,9 млн. тенге.
При установлении положенного норматива, по оценке Счетного комитета, за 2002-2003 годы от указанных предприятий могло поступить в бюджет 14,8 млн. тенге.
Поступления за предоставление услуг междугородней и международной связи исполнены в сумме 541,4 млн. тенге или на 21,6%, недопоступило в бюджет 1 970,6 млн. тенге, что связано с поздним принятием постановления Правительства Республики Казахстан, регламентирующего порядок внесения указанных платежей.
Прочие неналоговые поступления в республиканский бюджет исполнены на 103,1% от уточненного показателя и составили 16 212,1 млн. тенге, что на 12 904,1 млн. тенге больше по сравнению с 2003 годом.
Основной причиной резкого увеличения поступлений по данному виду платежей явилось необоснованное поступление 13 760,0 млн. тенге со специфики «Бонусы». Так, Счетным комитетом установлено, что согласно мемориальному ордеру от 1 апреля 2004 года на валютный счет Комитета казначейства Министерства финансов Республики Казахстан было зачислено 100,0 млн. долл. США, поступившие от компании «Аджип Каспиан Си б.в.» в виде бонуса за Кашаганское Коммерческое открытие. Указанные средства реконвертированы и зачислены в сумме 13 760 млн. тенге на счет Налогового комитета по Атырауской области на специфику «Бонусы».
В свою очередь, Налоговым комитетом по Атырауской области вышеуказанная сумма поступлений была переведена на специфику «Прочие неналоговые поступления в республиканский бюджет» вместо специфики «Бонусы». В результате, допущено искажение данных по исполнению специфик доходной части республиканского бюджета за отчетный год на сумму 13 760,0 млн. тенге.
Несмотря на предписание Счетного комитета, не были зачислены в доход республиканского бюджета 142,8 млн. тенге, числящиеся в остатках с 23 декабря 1997 года на балансовых счетах Комитета Казначейства Министерства финансов Республики Казахстан, Комитета по государственным материальным резервам. По данному вопросу состоялись несколько заседаний под председательством заместителя Премьер-Министра Республики Казахстан с участием представителей заинтересованных министерств и ведомств. Создана рабочая группа с участием представителей Министерства здравоохранения, Министерства экономики и бюджетного планирования и Министерства финансов Республики Казахстан.
Контролем Счетного комитета установлено, что в нарушение установленного порядка Администраторами судов Южно-Казахстанской и Актюбинской областей с депозитного счета не перечислены в доход бюджета невостребованные юридическими и физическими лицами денежные средства по истечении сроков их хранения в общей сумме 0,7 млн. тенге. Администратором судов Южно-Казахстанской области за 2004 год в доход республиканского бюджета не взыскано по исполнению исполнительных документов на сумму 33,7 млн. тенге, из них штрафов - 29,0 млн. тенге.
Постановлением Правительства Республики Казахстан от 10 декабря 2004 года, вступившим в силу с 1 января 2005 года, утвержден перечень уполномоченных государственных органов, ответственных за взимание и осуществляющих контроль за поступлением неналоговых поступлений. Однако, в указанный перечень не были включены следующие специфики: поступления части чистого дохода Национального банка Республики Казахстан, гранты, привлекаемые центральными государственными и местными исполнительными органами, доля Республики Казахстан при распределении дополнительной и добавочной пошлин, 3 кода вознаграждения и т.д.
2.4. Доходы от операций с капиталом
В 2004 году предусмотрено поступление доходов от операций с капиталом в сумме 10 263,1 млн. тенге, которые исполнены только на 60,2% и составили 6 178,6 млн. тенге, что связано, в основном, с невыполнением плана по специфике «Поступления от реализации сверхнормативных запасов». Механизм формирования сверх установленного объема дизельного топлива в государственном резерве для оказания регулирующего воздействия на рынок, утвержденный постановлением Правительства Республики Казахстан от 9 февраля 2004 года No 156, не позволил осуществить закуп сверхнормативных запасов дизельного топлива и поддержать крестьянские хозяйства в республике. В результате, Комитетом по государственным материальным резервам Министерства по чрезвычайным ситуациям Республики Казахстан не реализованы товары из государственных запасов на сумму 3 719,3 млн. тенге. В свою очередь, указанные средства от реализации сверхнормативных запасов не поступили в доход республиканского бюджета.
Выполнение плана по поступлению зерна из государственных ресурсов составило 102,3 % или в сумме 5 628,2 млн. тенге, что, в основном, связано с погашением займа в сумме 209,1 млн. тенге АО «Фонд развития малого предпринимательства» по Программе закупа зерна урожая 1997-1998 годов.
Не утвержден план поступления от реализации материальных ценностей мобилизационного резерва, тогда как фактическое поступление составило 107,5 млн. тенге.
2.5. Анализ полученных официальных трансфертов
В 2004 году трансферты из четырех нижестоящих органов государственного управления исполнены в сумме 66 672,9 млн. тенге или 95,4% к утвержденному показателю. Недопоступили официальные трансферты из Атырауского областного бюджета на сумму 3 197,1 млн. тенге.
Вместе с тем, в 2004 году бюджетные изъятия по сравнению с 2003 годом увеличились на 15,7 процента. В частности, значительно возросли бюджетные изъятия из бюджета города Алматы, которые составили в сумме 32 061,1 млн. тенге против 24 963,8 млн. тенге в 2003 году. В свою очередь, в 2004 году из республиканского бюджета выделены официальные целевые трансферты бюджету города Алматы в сумме 9 284,1 млн. тенге. Аналогичные встречные финансовые потоки были предусмотрены в республиканском бюджете по Мангистауской и Атырауской областям и г. Астане.
По мнению Счетного комитета, выделение официальных трансфертов из республиканского бюджета местным бюджетам, которые в свою очередь являются донорами, приводит к неэффективному использованию средств республиканского и местных бюджетов. В частности, контрольными мероприятиями Счетного комитета в Министерстве энергетики и минеральных ресурсов Республике Казахстан (администратор программ на республиканском уровне) и в соответствующих департаментах города Астаны (администраторы программ на местном уровне) установлено, что при освоении средств по бюджетным программам: «Целевые инвестиционные трансферты бюджету города Астаны на энергетическое снабжение строительства и эксплуатацию международного аэропорта» и «Целевые инвестиционные трансферты областным бюджетам, бюджетам городов Астаны и Алматы на развитие теплоэнергетической системы» допускались факты неэффективного использования бюджетных средств, а также несоблюдения отдельных норм законодательства о государственных закупках, о лицензионной деятельности, об архитектурной, градостроительной и строительной деятельности (см. стр. 114-115 Отчета).
2.6. Анализ возвратности кредитов, выданных из бюджета
В 2004 году поступления в республиканский бюджет от погашения ранее выданных кредитов составили 16 499,8 млн. тенге или 99,3% к утвержденному показателю. При этом возвращено сверх предусмотренных планом кредитов по четырем спецификам в сумме 1 506,3 млн. тенге. Вместе с тем, в 2004 году отдельными заемщиками не выполнен план по возврату кредитов по пяти спецификам в сумме 1 519,9 млн. тенге.
Контролем Счетного комитета установлено, что при реализации Проекта усовершенствования ирригационных и дренажных систем заемщиками из-за не выполнения договорных обязательств в 2004 году не обеспечен возврат кредитных средств в сумме 27,0 млн. тенге.
Так, в Департаменте сельского хозяйства Актюбинской области при отсутствии четкого Порядка предоставления кредитов из пяти тысяч сельхозтоваропроизводителей областной комиссией в 2004 году распределены кредиты в сумме 300,0 млн. тенге только 146 крестьянским хозяйствам на весенние полевые и уборочные работы. При этом, в указанной области допущено неэффективное использование средств республиканского бюджета. Так, РГКП «Актюбинская опытная станция», получив в 2004 году кредит на приобретение горюче-смазочных материалов в сумме 7,0 млн. тенге, фактически горючее не закупило и произвело возврат кредитных средств лишь через четыре месяца.
Контрольным мероприятием в АО «Фонд развития малого предпринимательства» установлены факты нарушения лимитов по использованию кредитных ресурсов в разрезе областей на сумму 27,7 млн. тенге и нецелевого использования кредитных средств на общую сумму 3,3 млн. тенге, которые отозваны в доход республиканского бюджета. Фондом необоснованно перечислено 3,4 млн. тенге на счет предпринимателя, вместо перечисления этих средств в бюджет. В указанном фонде отсутствовали документы о целевом использовании кредитных ресурсов на сумму 20,9 млн. тенге, также не были начислены штрафные санкции в сумме 2,1 млн. тенге за нецелевое использование кредитных средств.
Счетным комитетом установлено, что в ходе реализации Программного займа Азиатского Банка Развития для сельскохозяйственного сектора АО «Шымкентская макаронная фабрика» в 1996 году за счет средств республиканского бюджета получен в Эксимбанке кредит в сумме 3,3 млн. долл. США, из которых было погашено только 1,0 млн. долл. США. Со стороны Министерства финансов Республики Казахстан не были приняты конкретные меры по своевременному возврату кредитов. В нарушение договора залога от 11 мая 2000 года Эксимбанком не были приняты меры к АО «Шымкентская макаронная фабрика» по реализации залогового имущества на сумму 2,2 млн. долл. США.
Аналогичная ситуация сложилась с возвратом кредита по государственным гарантиям кредитной линии Австрии, выданного АО «Стройпластдеталь» в сумме 6,9 млн. долл. США. В ОАО «Стройпластдеталь» приобретенное оборудование не работало, в связи с чем полученный кредит в сумме 5,3 млн. долл. США использован неэффективно. В 2004 году, в порядке конкурсного производства, государству возвращено лишь 1,1 млн. тенге.
Судами г. Шымкента в сентябре 2003 года и апреле 2004 года указанные предприятия признаны банкротами и были возбуждены конкурсные производства. Из определений судов установлено, что по итогам конкурсного производства по ОАО «Стройпластдеталь» 942,6 млн. тенге и по ОАО «Шымкентская макаронная фабрика» 481,2 млн. тенге остались не погашенными из-за недостаточности активов и материалы конкурсными управляющими направлены в АО «Реабилитационный фонд» для принятия мер по непогашенным средствам.
Погашение кредитов в 2004 году, выданных за счет правительственных внешних займов, произведено на сумму 271,0 млн. тенге, в том числе АО «НК «КазМунайГаз» по Займу МБРР «Техническая помощь в нефтяной отрасли» погасило 192,6 млн. тенге или 23,6% к остатку основного долга. Ни одного тенге не погасил в отчетном году акимат г. Караганды по Займу МБРР «Развитие городского транспорта», при имеющемся долге 985,9 млн. тенге. По бюджетным кредитам, ранее выданным местным исполнительным органам, в 2004 году полностью погасила долг Актюбинская область в сумме 287,0 млн. тенге. Сроки полного погашения указанного кредита Павлодарской, Костанайской и Западно-Казахстанской областей, согласно договорным обязательствам, еще не наступили.
2.7. Недоимка по налогам и другим обязательным платежам в бюджет
В целом по республике по состоянию на 1 января 2005 года недоимка составила 42 945,8 млн. тенге, на 1 января 2004 года - 53 419,2 млн. тенге. За 2004 год недоимка снизилась на 10 473,3 млн. тенге или на 19,6 процента (Приложение 4).
В общей сумме недоимки 41,8% приходится на НДС, 26,6% - на корпоративный подоходный налог с юридических лиц и 13,7% - на социальный налог.
По видам налогов значительное снижение недоимки с начала 2004 года произошло по НДС на сумму 5 036,3 млн. тенге или на 21,8%; по социальному налогу - 2 102,7 млн. тенге или 26,2%; по акцизам – 325,3 млн. тенге или 89,5%; по роялти - 872,8 млн. тенге или 81,0 процента.
Анализ динамики недоимки по поступлениям налогов и других обязательных платежей в бюджет по месяцам показывает, что уполномоченные органы не обеспечивают устойчивое снижение сумм недоимки (см. рисунок 3).
Рисунок 3.
Динамика недоимки по налогам и другим обязательным платежам в бюджет в 2004 году и I квартале 2005 года (на 1 число месяца)
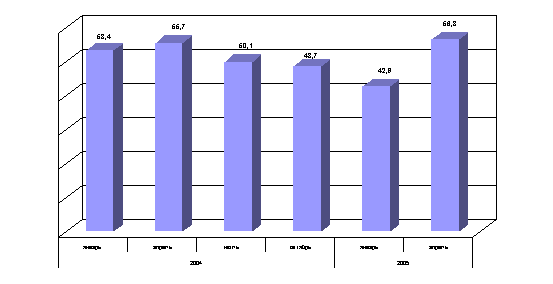
Сохранение в 2004 году значительных сумм недоимки по налогам и другим обязательным платежам в бюджет, как показывают результаты контрольного мероприятия Счетного комитета, связано, в основном, с недостатками налогового администрирования.
В общей сумме недоимки основную часть составляет недоимка по предприятиям, имеющим проблемную и безнадежную задолженность. Например, в Павлодарской области на долю проблемных и безнадежных задолженностей приходится более 88% общей налоговой задолженности. Кроме того, в республике допускается функционирование «обнальных» или «однодневных» фирм. Задолженность в бюджет 45 таких фирм по Павлодарской области на 1 сентября 2004 года составила 2 093,1 млн. тенге. В свою очередь, все обороты, прошедшие по данным фирмам, ложатся на вычеты тех хозяйствующих субъектов, кто их услугами пользовался, а также увеличивают зачетную сторону по налогам на добавленную стоимость.
Установлено, что в территориальных налоговых комитетах результативность принудительных мер взыскания налоговой задолженности является низкой. В результате, в бюджет поступает от 5 до 12% сумм, определенных в процессе принятия мер принудительного взыскания налоговой задолженности. Данная ситуация обусловлена сложностью механизма взыскания налоговой задолженности, что затягивает процесс взыскания от 2 до 4 месяцев.
Принимаемые территориальными налоговыми органами меры административного воздействия к недоимщикам в отдельных случаях не дают ожидаемого результата. Например, за первое полугодие 2004 года из 2942 предприятий-недоимщиков по Налоговому комитету Восточно-Казахстанской области к административной ответственности привлечены 93 должностных лица на общую сумму 1 240,9 тыс. тенге, а взыскано в бюджет 670,9 тыс. тенге или 54,0 процента.
Кроме того, налоговыми органами доначисления налогов и сборов по результатам проверок во многих случаях проводятся по поручениям правоохранительных органов и результатам камерального контроля по бездействующим налогоплательщикам, что приводит к увеличению сумм объема недоимки, а фактическое взыскание их остается нереальным.
РАЗДЕЛ III. АНАЛИЗ И ОЦЕНКА РАСХОДОВ РЕСПУБЛИКАНСКОГО БЮДЖЕТА ЗА 2004 ГОД
3.1. Оценка исполнения расходов республиканского бюджета
Основным инструментом государственного управления и государственной политики, обеспечивающим реализацию качественного развития экономики, является бюджет страны.
Исполнение республиканского бюджета в 2004 году осуществлялось 41 администратором по 272 текущим и 165 программам развития. При этом их количество по сравнению с 2003 годом сократилось на 231 программу.
Расходы республиканского бюджета, включающие в себя затраты и кредиты, исполнены в сумме 995 620,5 млн. тенге (18,0% к ВВП) или 96,9% к уточненному показателю. Затраты предусмотрены в сумме 977 897,9 млн. тенге и исполнены на 97,0%, кредиты – 49 071,6 млн. тенге и 95,2%, соответственно. Текущие затраты исполнены в сумме 716 736,3 млн. тенге и увеличились по сравнению с 2003 годом в 1,3 раза, капитальные затраты – 232 152,6 млн. тенге и в 1,4 раза, соответственно.
В целом, в 2004 году финансовая помощь регионам составила 22,0% от общих затрат республиканского бюджета и увеличилась по сравнению с 2003 годом в 1,8 раза. В частности, официальные трансферты (субвенции), направленные другим уровням государственного управления, исполнены в сумме 134 395,1 млн. тенге и возросли по сравнению с 2003 годом в 1,7 раза. Целевые, целевые инвестиционные трансферты и целевые трансферты развития исполнены в сумме 72 289,7 млн. тенге и возросли в 2,1 раза по сравнению с 2003 годом (см. стр. 112-116 Отчета).
В структуре расходов республиканского бюджета за 2004 год значительную долю занимают затраты на социальный блок, общественный порядок и безопасность, на поддержку и развитие реального сектора экономики, а также официальные трансферты. Вместе с тем, анализ исполнения расходной части республиканского бюджета показывает, что в отчетном году по 12 (из 15) функциональным группам допущено неисполнение расходов к уточненным показателям бюджета (см. таблицу 5).
Таблица 5.
Исполнение республиканского бюджета в 2004 году в разрезе функциональных групп (млн. тенге)
Наименование |
Уточненный |
Кассовое исполнение |
% |
Государственные услуги общего характера |
63 304,3 |
61 640,9 |
97,4 |
Оборона |
50 570,7 |
48 235,3 |
95,4 |
Общественный порядок и безопасность |
94 821,0 |
94 787,4 |
100,0 |
Образование |
36 348,6 |
34 570,6 |
95,1 |
Здравоохранение |
30 059,3 |
29 224,2 |
97,2 |
Социальное обеспечение и социальная помощь |
238 595,6 |
232 998,1 |
97,7 |
Жилищно-коммунальное хозяйство |
28 515,1 |
26 275,2 |
92,1 |
Культура, спорт, туризм |
19 034,1 |
18 989,4 |
99,8 |
Топливно-энергетический комплекс |
24 941,7 |
24 875,5 |
99,7 |
Сельское, водное, лесное, рыбное хозяйство |
65 536,4 |
64 367,8 |
98,2 |
Промышленность и строительство |
1 597,5 |
1 597,5 |
100,0 |
Транспорт и связь |
88 227,9 |
82 464,2 |
93,5 |
Прочие |
55 091,9 |
51 036,5 |
92,6 |
Обслуживание долга |
37 549,0 |
34 121,4 |
90,9 |
Официальные трансферты |
143 704,8 |
143 704,8 |
100,0 |
Всего затраты |
977 897,9 |
948 889,0 |
97,0 |
Кредиты |
49 071,6 |
46 731,6 |
95,2 |
Всего расходов |
1 026 969,5 |
995 620,5 |
96,9 |
Как видно из приведенных в таблице 5 данных, исполнение уточненных годовых назначений варьируется от 90,9 до 100,0 процента, при этом неисполнение, в основном, сложилось по функциональным группам: «Обслуживание долга», «Жилищно-коммунальное хозяйство», «Прочие», «Транспорт и связь», «Образование» и «Оборона».
В процессе исполнения республиканского бюджета за 2004 год в соответствии с действующим бюджетным законодательством и постановлением Правительства Республики Казахстан от 12 декабря 2003 года «О реализации Закона Республики Казахстан «О республиканском бюджете на 2004 год» Правительством Республики Казахстан четырем администраторам скорректированы затраты уточенного бюджета по четырем текущим и программ развития (Приложение 5).
Анализ исполнения расходов в разрезе бюджетных программ показывает, что в 2004 году по 205 республиканским бюджетным программам не освоены бюджетные средства в сумме 31,3 млрд. тенге, в том числе не открыты в полном объеме лимиты пяти администраторам по одиннадцати бюджетным программам на общую сумму 7,7 млрд. тенге (Приложение 6). Кроме того, на счетах заграничных учреждений Министерства иностранных дел Республики Казахстан по состоянию на 1 января 2005 года числились остатки бюджетных средств на сумму 1,1 млрд. тенге; остатки трансфертов республиканского бюджета на счетах местных бюджетов составили 1,5 млрд. тенге, подлежащие возврату в республиканский бюджет; а также остатки открытых аккредитивов на общую сумму 14,9 млрд. тенге. Таким образом, сумма неосвоенных бюджетных средств по сравнению с 2003 годом увеличилась на 29,7 млрд. тенге и, по оценке Счетного комитета, подтвержденной результатами контрольных мероприятий, составляет 48,8 млрд. тенге.
По мнению Счетного комитета, в немалой степени этому способствовало позднее принятие и несовершенство нормативных правовых актов, регулирующих вопросы исполнения республиканского бюджета, отсутствие порядка, устанавливающего адекватную ответственность администраторов программ за неосвоение, нецелевое, необоснованное и неэффективное использование бюджетных средств, включая средства, выделяемые на реализацию государственных и отраслевых программ.
3.2. Анализ и оценка эффективности реализации отдельных государственных и отраслевых программ
Согласно Индикативному плану социально-экономического развития Республики Казахстан на 2003-2005 годы, утвержденному постановлением Правительства Республики Казахстан от 13 сентября 2002 года, в республике реализуются и разрабатываются 13 государственных и 55 отраслевых программ.
Проведенный анализ показывает, что в 2004 году ряд государственных и отраслевых программ не был обеспечен в полном объеме финансовыми ресурсами, а также не реализованы отдельные мероприятия, запланированные данными программами. В соответствии с постановлением Правительства Республики Казахстан от 28 октября 2004 года No 1116 на Министерство экономики и бюджетного планирования Республики Казахстан возложен общий контроль за исполнением государственных, отраслевых (секторальных) программ. Однако в министерстве отсутствуют полные данные касательно реализации указанных программ. При этом недостаточный контроль или его отсутствие затягивает сроки достижения целей программ, в ряде случаев приводит к их срыву и неэффективному использованию вложенных средств.
Во многих государственных и отраслевых программах, реализованных в 2004 году, отсутствовали количественные и качественные показатели социально-экономической результативности, что препятствовало проведению оценки эффективности их реализации.
Счетным комитетом в 2004 году проведен контроль эффективности и дана комплексная оценка эффективности реализации двух государственных и четырех отраслевых программ.
Государственная программа развития автодорожной отрасли Республики Казахстан на 2001-2005 годы (координатор программы - Министерство транспорта и коммуникаций Республики Казахстан). Проведенным анализом и по результатам контрольных мероприятий установлено, что экономические расчеты отдельных затрат на реализацию данной программы не носят обоснованного характера.
Несвоевременная разработка Министерством транспорта и коммуникаций Республики Казахстан нормативных и технических документов, допущенные отдельные недостатки в управлении дорожной отраслью и нарушения законодательства республики характеризуют уровень управления Государственной программы как недостаточный. Отсутствие четкого видения развития автодорожной отрасли привело к неисполнению некоторых пунктов плана мероприятий Государственной программы.
Счетным комитетом совместно с независимыми экспертами установлены несоответствие технико-эксплуатационного состояния автомобильных дорог современным требованиям и некачественное проведение дорожных работ на общую сумму 778,5 млн. тенге. Основными причинами данной ситуации являются: осуществление не на должном уровне организации контроля за ходом проведения и качеством дорожных работ, проездом крупногабаритных и тяжеловесных автотранспортных средств по территории республики, ежегодное недофинансирование автодорожной отрасли, недоосвоение, нецелевое и неэффективное использование бюджетных средств. Так, несмотря на то, что на реализацию Государственной программы предусматривалось в 2001-2004 годах в сумме 162 416,1 млн. тенге, выделено только 144 329,6 млн. тенге, при этом освоено 129 786,4 млн. тенге.
Несовершенен механизм проведения экспертизы проектов строительства, реконструкции и ремонта дорог с позиций безопасности дорожного движения. Важным аспектом при рассмотрении данного вопроса является существенное увеличение скорости и интенсивности движения на отдельных участках дорог после реабилитационных работ, что, при наличии проектных недостатков, приводит к значительному увеличению дорожно-транспортных происшествий. Не на должном уровне проводилась работа по развитию придорожной инфраструктуры, что препятствовало созданию необходимых условий для безопасного движения, улучшению условий работы и отдыха пользователей автодорог.
По оценке Счетного комитета, которая согласуется с мнениями независимых экспертов, основные ожидаемые результаты Государственной программы в части строительства, реабилитации и ремонта 16 487 км автодорог международного и республиканского значения не будут достигнуты в полном объеме, что отрицательно скажется на инвестиционном климате и на развитии национальной экономики в целом. Так, по расчетам Счетного комитета по окончании срока реализации Государственной программы не будут выполнены свыше 5 тыс. км автодорожных работ (31,2% от утвержденного объема).
Государственная программа формирования и развития национальной информационной инфраструктуры Республики Казахстан на 2001-2005 годы (далее – Программа) (координатор программы – Агентство Республики Казахстан по информатизации и связи). Стоимость программы – 10 505,2 млн. тенге. Выделено в 2001-2004 годах – 4 143,1 млн. тенге, освоены – 3 247,2 млн. тенге.
Проведенным контролем Счетного комитета установлено, что Агентство Республики Казахстан по информатизации и связи (далее - Агентство) не на должном уровне осуществляло контроль и мониторинг за реализацией Программы. Не разработаны стандарты разработки и развития государственных информационных систем, а также стандарты технических условий для размещения оборудования информационных систем.
Отсутствие единой концепции развития информационных систем, несогласованность действий государственных органов при планировании информационных проектов, недостаточная обоснованность разработки и внедрения информационных систем отрицательно сказываются на реализации Программы. В частности, было допущено дублирование разработки проекта «Создание системы мониторинга социально-экономического развития» в Министерстве экономики и бюджетного планирования Республики Казахстан и Агентстве.
Отсутствие соответствующих помещений (серверного центра, конференц-зала) обусловили длительное нахождение закупленной техники на ответственном хранении у ряда поставщиков, в АО «Национальные информационные технологии» и Агентстве на сумму 184,5 млн. тенге, а также простаиванию инсталлированного оборудования стоимостью 150,4 млн. тенге, что, по мнению Счетного комитета, может привести к их моральному и физическому устареванию. Остались нереализованными в 2004 году мероприятия по строительству здания серверного центра для государственных органов в городе Астане (см. стр. 19-20 Отчета).
Счетным комитетом в ходе контроля использования средств республиканского бюджета, выделенных на реализацию Программы, установлены нарушения бюджетного законодательства на сумму 538,5 млн. тенге, в том числе неэффективное использование – 520,2 млн. тенге, необоснованные расходы – 18,3 млн. тенге.
Программа по противодействию эпидемии СПИДа в Республике Казахстан на 2001-2005 годы (координатор программы – Министерство здравоохранения Республики Казахстан) Стоимость программы – 22 808,1 млн. тенге, в том числе за счет средств республиканского бюджета – 47,3 млн. тенге, местных бюджетов – 358,5 млн. тенге. Предполагается мобилизовать из других источников – 22 441,9 млн. тенге.
За годы реализации Программы Министерством здравоохранения Республики Казахстан проведена определенная организационная работа, в результате которой наблюдается некоторая стабилизация и снижение темпов роста заболеваемости населения ВИЧ-СПИДом.
В то же время, как следует из проведенного Счетным комитетом анализа, меры, принимаемые в Казахстане по противодействию ВИЧ/СПИДу, не соответствуют степени угрозы. Число зарегистрированных ВИЧ-инфицированных и больных СПИДом составило на 1 января 2005 года 4 696 человек, тогда как на аналогичную дату 2002 года их количество было на уровне 2 522 человек. По данным экспертов, в республике проживают более 16 тысяч человек, инфицированных ВИЧ и больных СПИДом. Ежедневно в стране в среднем регистрируется 2 человека с ВИЧ-инфекцией.
Результаты контрольного мероприятия также показывают, что центральными и местными исполнительными органами не обеспечен многосекторальный подход к противодействию распространения ВИЧ/СПИДа, что сказывается на комплексности проводимых мероприятий и оказывает отрицательное влияние на эффективность реализации профилактических программ для населения.
Нормативные правовые акты, регулирующие вопросы противодействия ВИЧ/СПИДу, не являются адекватными современной ситуации, складывающейся в стране с данным заболеванием, и не способствуют организации эффективного противодействия распространению ВИЧ/СПИДа.
При утверждении Программы и в ходе ее реализации Правительством Республики Казахстан не были определены источники финансирования приоритетных задач Программы на сумму около 20 млрд. тенге, из необходимого объема финансовых затрат в 22,8 млрд. тенге. Удельный вес средств государственного бюджета, предусмотренных изначально на реализацию Программы, составил только 2% от требуемой суммы для достижения ее целей и задач. В то же время, не принимаются достаточные меры по использованию ресурсов Глобального фонда на общую сумму 2,5 млн. долл. США, выделенных Казахстану в результате жесткой конкуренции с другими государствами. Так, выделенные на 2004 год средства данного фонда в сумме 0,5 млн. долл. США в отчетном году Министерством здравоохранения Республики Казахстан не были освоены вследствие невыполнения условий Соглашения между Правительством Республики Казахстан и Глобальным фондом по внедрению заместительной терапии.
В результате нерешенности отдельных финансовых, организационных и правовых вопросов, за год до завершения Программы основные цели и задачи, определенные в ней, остаются невыполненными в полном объеме. По мнению Счетного комитета, которое также согласуется с экспертами, при сохранении данного положения дел с организацией профилактических и других мероприятий, ситуация с распространенностью ВИЧ-инфекции в отдельных регионах страны может превысить концентрированную стадию, что представляет угрозу для национальной безопасности страны и может повлечь в дальнейшем значительные затраты из государственного бюджета.
Отраслевая программа «Питьевые воды» на 2002-2010 годы (администратор программы - Министерство сельского хозяйства Республики Казахстан). Стоимость программы по данным координатора –115 100,0 млн. тенге, утверждено и выделено в 2002-2004 годы –16 792,0 млн. тенге, исполнено – 16 383,0 млн. тенге, неосвоено-409,0 млн. тенге.
Счетным комитетом установлено, что Координационный совет при Министерстве сельского хозяйства Республики Казахстан по контролю за реализацией Программы не создан. Более того, не были разработаны и не утверждены стратегия и генеральная схема водообеспечения Республики Казахстан, отраслевые стандарты, методические указания и инструкции по вопросам водоподготовки, водоподачи и эксплуатации систем водоснабжения. Полные сведения по реализации Программы отсутствовали.
Акиматом Актюбинской области мониторинг за реализацией упомянутой Программы проводился не на должном уровне. В 2003-2004 годах мероприятия, предусмотренные данной программой, не выполнены в полном объеме, в результате поставленные цели не были достигнуты. Так, в 2004 году из 22 предусмотренных по плану мероприятий на сумму 568,3 млн. тенге реализовывались 7 мероприятий на общую сумму 236,2 млн. тенге, в том числе из местного бюджета – 8,4 млн. тенге. Аналогичные недостатки установлены и в Акмолинской области.
По оценке Счетного комитета, в заданных параметрах 2004 года не достигнуты в полном объеме ожидаемые результаты рассматриваемой программы в части создания новых и реконструкции существующих систем водоснабжения, ресурсного и нормативно-правового обеспечения отрасли.
Контролем Счетного комитета установлено, что Комитетом по водным ресурсам Министерства сельского хозяйства Республики Казахстан при реализации вышеуказанной программы допущены финансовые нарушения в общей сумме 142,9 млн. тенге (см. стр. 103 Отчета).
Отраслевая программа миграционной политики Республики Казахстан на 2001-2010 годы (координатор – Комитет по миграции Министерства труда и социальной защиты населения Республики Казахстан). Стоимость программы не определена, по данным координатора программы выделено за 2001-2004 годы – 8 779,6 млн. тенге, исполнено – 8 177,7 млн. тенге.
Счетным комитетом установлено, что Агентством Республики Казахстан по миграции и демографии (ныне – Комитет по миграции Министерства труда и социальной защиты населения Республики Казахстан), не в полной мере были реализованы отдельные нормы рассматриваемой программы. В частности, согласно мероприятиям данной программы и Закону Республики Казахстан «О миграции населения», Агентство призвано оказывать оралманам помощь в трудоустройстве, повышении квалификации и освоении новых профессий. Однако, вопреки указанным требованиям, Агентством не разработан нормативный правовой акт, регламентирующий механизм трудоустройства и создания рабочих мест для оралманов. Несмотря на то, что многие оралманы имеют соответствующее образование и квалификацию, отдельные из них не востребованы и не трудоустроены, что приводит к оттоку последних с мест проживания и создает предпосылки к оставлению ими жилья, приобретенного за счет средств республиканского бюджета.
Более того, допускалось расселение оралманов без учета их родственных связей и потребностей регионов, основанных на анализе миграционных процессов в республике и экономического потенциала регионов, в квалифицированных, экономически активных иммигрантах; выделение денежных средств для приобретения жилья оралманам осуществлялось без учета динамики рыночной цены на единицу площади жилища и особенностей мест их проживания.
Контролем установлено, что при реализации данной отраслевой программы допущены факты неосвоения средств республиканского бюджета в 2003-2004 годах на общую сумму 1 049,5 млн. тенге, несоблюдения отдельных требований бюджетного законодательства и нормативных правовых актов в области миграции на общую сумму 598,6 млн. тенге (см. стр. 96-98 Отчета). В результате, в данном периоде не достигнуты в полном объеме ожидаемые результаты вышеуказанной отраслевой программы в части создания необходимых условий по реализации прав мигрантов, оралманов. По оценке Счетного комитета, все вышеперечисленные факты не способствуют созданию необходимых условий устойчивого демографического и экономического развития страны.
Программа реабилитации инвалидов на 2002-2005 годы (координатор - Министерство труда и социальной защиты населения Республики Казахстан). Стоимость программы по данным координатора составила в сумме 2 800,0 млн. тенге, выделено 1 906,7 млн. тенге, освоено - 1 820,3 млн. тенге.
Аналитическими и контрольными мероприятиями Счетного комитета установлено, что Министерством труда и социальной защиты населения Республики Казахстан не на должном уровне осуществляется реализация отдельных требований данной программы. В частности, в установленный указанной программой срок не введена в эксплуатацию информационная база банка данных лиц, имеющих инвалидность. Министерством только закуплен у ТОО «Компания Система» программный продукт «Централизованный банк данных лиц, имеющих инвалидность» на сумму 88,3 млн. тенге. Несмотря на то, что мероприятия по созданию базы данных лиц, имеющих инвалидность, не завершены, в республиканском бюджете на 2005 год бюджетные средства на эти цели не предусмотрены.
Из-за несовершенства законодательной базы в области социальной защиты населения до настоящего времени не утверждены и не выпущены разработанные Министерством в 2003 году нормативные правовые документы, регламентирующие государственный стандарт социального обслуживания одиноких инвалидов.
По оценке Счетного комитета, ожидаемые результаты выполнения программы не будут достигнуты в полном объеме, поскольку в 2004 году не произведена систематизация учета инвалидов в целом по республике, которая необходима для получения информации о нуждах каждого инвалида, организации своевременной медицинской, социальной, профессиональной реабилитации инвалидов и их интеграции в общество.
Кроме того, контролем эффективности реализации отдельных мероприятий Государственной агропродовольственной программы на 2003-2005 годы установлены нарушения на общую сумму 976,6 млн. тенге (см. стр. 102-103 Отчета).
Результаты проведенного Счетным комитетом контроля эффективности выполнения вышеупомянутых государственной и отраслевых программ, показали, что четкий механизм управления, учета и контроля за ходом их реализации, установления прав и обязанностей координаторов программ не был создан, поэтому ожидаемые результаты исполнения данных программ в части получения социально-экономического эффекта не достигнуты в заданных параметрах на соответствующие годы.
3.3. Анализ исполнения затрат республиканского бюджета на государственные услуги общего характера
В 2004 году затраты по функциональной группе «Государственные услуги общего характера» по 68 программам утверждены в сумме 63 304,3 млн. тенге, исполнены – 61 640,9 млн. тенге, что составляет 1,1% к ВВП. Неосвоение средств допущено по 41 программе на общую сумму 1 663,4 млн. тенге.
Администрация Президента Республики Казахстан (далее – Администрация) выступала администратором трех бюджетных программ с утвержденной суммой 932,8 млн. тенге, которые исполнены в сумме 932,1 млн. тенге.
Контролем Счетного комитета установлены факты необоснованного расходования Администрацией средств на сумму 3,7 млн. тенге и нецелевого использования - 1,6 млн. тенге.
В Архиве Президента Республики Казахстан была сокрыта дебиторская задолженность в сумме 0,7 млн. тенге и кредиторская – 0,2 млн. тенге, допущено нецелевое и необоснованное использование бюджетных средств на сумму 1,4 млн. тенге и 0,5 млн. тенге, соответственно.
Затраты Министерства иностранных дел Республики Казахстан на 2004 год утверждены по 7 программам в сумме 14 460,4 млн. тенге, кассовое исполнение составило 14 149,7 млн. тенге или 97,9 процента.
В результате проведенного Счетным комитетом контроля установлено, что по состоянию на 1 января 2005 года на счетах заграничных учреждений Республики Казахстан числились средства в сумме 1 311,7 млн. тенге, в том числе 1 068,6 млн. тенге, выделенные на содержание заграничных учреждений, подлежащие перечислению в республиканский бюджет.
Затраты Центральной избирательной комиссии Республики Казахстан (далее - ЦИК) составили 3 573,8 млн. тенге и исполнены на 98,3 процента.
В отчетном году ЦИК при использовании бюджетных средств допущены нарушения бюджетного законодательства и других нормативных правовых актов на общую сумму 233,4 млн. тенге, из них нецелевые расходы – 9,8 млн. тенге, неэффективные – 1,1 млн. тенге и необоснованные– 9,9 млн. тенге.
В бюджетной заявке ЦИК на 2004 год завышена численность работников по категории С-4 на 5 единиц, в результате излишне запланированы средства в сумме 4,8 млн. тенге. Аналогично на 67,8 млн. тенге была завышена бюджетная заявка на изготовление прозрачных урн для голосования. При этом приобретенные урны для голосования на общую сумму 131,8 млн. тенге как в ЦИК, так и в территориальных избирательных комиссиях по бухгалтерскому учету не числились.
В нарушение норм постановления Правительства Республики Казахстан от 27 мая 1999 года «Об упорядочении эксплуатации служебных легковых автомобилей для транспортного обслуживания государственных органов Республики Казахстан» ЦИК произведены расходы на содержание двух сверхлимитных автомобилей на общую сумму 2,4 млн. тенге.
В Южно-Казахстанской областной территориальной избирательной комиссии за счет средств республиканского бюджета необоснованно приобретены товарно-материальные ценности, не связанные с проведением выборов, на сумму 0,2 млн. тенге, которые в последующем переданы в аппарат Акима области.
ЦИК принята в эксплуатацию автоматизированная информационная система электронного голосования стоимостью 1 720,7 млн. тенге. Не решены вопросы по оплате арендной платы за используемые ею в регионах помещения для хранения оборудования системы электронного голосования.
Материально-ответственными лицами за сохранность оборудования системы электронного голосования назначены специалисты аппаратов акимов областей и городов, не являющиеся штатными работниками ЦИК. При этом договора с ними о полной материальной ответственности за сохранность этого оборудования, числящегося на балансе ЦИК, не заключены.
Затраты Агентства Республики Казахстан по статистике (далее – Агентство) утверждены по четырем программам в сумме 2 590,1 млн. тенге, кассовое исполнение составило 2 580,4 млн. тенге или 99,6 процента.
Контролем Счетного комитета установлено, что Агентство при использовании средств, выделенных из республиканского бюджета в 2003-2004 годы на реализацию 7 бюджетных программ, допустило нарушения бюджетного законодательства на общую сумму 77,0 млн. тенге, в том числе: не по целевому назначению использовано 3,5 млн. тенге, необоснованно - 58,2 млн. тенге, другие нарушения - 15,3 млн. тенге.
Так, в нарушение постановления Правительства Республики Казахстан от 25 декабря 1998 года «О предупреждении роста кредиторской задолженности» Агентством без заключения договоров приняты обязательства к оплате за оказанные услуги по информационно-техническому обслуживанию на республиканском уровне на сумму 8,4 млн. тенге, по приему и передаче статистических данных по телекоммуникационным каналам и электронной почте - 5,8 млн. тенге.
Из-за несоблюдения структуры специфик экономической классификации расходов бюджета при покупке расходных материалов и компьютерного оборудования допущено нецелевое использование средств республиканского бюджета в общей сумме 3,5 млн. тенге.
Кроме того, выявлены объемы необоснованного завышения стоимости работ на сумму 10,0 млн. тенге вследствие несоответствия их расчетной стоимости, а также факт необоснованной оплаты за работы по сопровождению разработанных 80 подсистем обработки данных статистических исследований на сумму 5,4 млн. тенге.
В рамках реализации подпрограммы «Сбор и обработка статистических данных» Агентством допущено необоснованное расходование бюджетных средств в сумме 34,8 млн. тенге вследствие завышения стоимости произведенных трудозатрат.
В 2004 году Агентством таможенного контроля Республики Казахстан (далее – Агентство) исполнены затраты по 4 программам в общей сумме 8 982,5 млн. тенге или 93,5% к утвержденному показателю.
Контролем Счетного комитета установлено, что Агентством допущены нарушения требований бюджетного законодательства на сумму 66,7 млн. тенге, из них нецелевое использование бюджетных средств на сумму 15,7 млн. тенге, необоснованное - 2,7 млн. тенге, неэффективное - 8,3 млн. тенге. Кроме того, при планировании бюджетных средств завышены затраты на общую сумму 570,2 млн. тенге.
В Агентстве по программе «Административные затраты» не по целевому назначению использованы бюджетные средства в сумме 2,6 млн. тенге на изготовление и приобретение различных канцелярских, хозяйственных товаров и печатной продукции.
Аналогично, за счет программы «Обеспечение деятельности таможенной службы Республики Казахстан за рубежом» на изготовление учебно-методической литературы, приобретение хозяйственных товаров, сувениров и журналов для Агентства и его территориальных органов израсходованы 6,5 млн. тенге.
По программе «Совершенствование экспертной службы таможенных органов» использовано не по целевому назначению 4,3 млн. тенге. Вследствие этого, Центральной таможенной лабораторией Агентства (далее - ЦТЛ Агентства) не приобретены химическая посуда, химикаты стандартных образцов и средства индивидуальной защиты, не получена лицензия на работы с радиоизотопными приборами и рентгеновской техникой.
Кроме того, в 2003 году в нарушение паспорта данной программы, ЦТЛ Агентства перечислила в РГП «Национальный ядерный центр Республики Казахстан» 1,6 млн. тенге за долговременное хранение ампульных источников ионизирующего излучения.
Также ЦТЛ Агентства перечислила в РГП «Казахстанский институт метрологии» 1,7 млн. тенге за выполнение работ по экспериментальному исследованию и метрологической аттестации приборов, однако при невыполненных работах затраты списаны на расходы бюджета.
По программе «Оплата вознаграждения независимому эксперту за дополнительно поступившие таможенные платежи и налоги в бюджет» в 2003 году Агентством оплачено вознаграждение Независимому эксперту по актам выполненных работ в сумме 600,0 млн. тенге, что меньше чем по условиям Контракта на сумму 37,8 млн. тенге и указанная сумма не отражена в кредиторской задолженности. Вместе с тем, в республиканском бюджете на 2004 год по вышеуказанной программе предусмотрена выплата вознаграждения Независимому эксперту в сумме 1200,0 млн. тенге, которая необоснованно завышена на 559,2 млн. тенге.
Затраты Агентства Республики Казахстан по информатизации и связи (далее – Агентство) утверждены по 10 программам в сумме 1 284,9 млн. тенге, кассовое исполнение составило 959,8 млн. тенге или 74,7 процента.
Контролем Счетного комитета установлены факты нарушения за 2003 год бюджетного законодательства на общую сумму 438,6 млн. тенге, в том числе необоснованно израсходовано 1,6 млн. тенге и допущена кредиторская задолженность в размере 1,9 млн. тенге, нарушены договорные обязательства на сумму 38,5 млн. тенге. Кроме того, в нарушение правил кассового исполнения произведены затраты в 2004 году за счет остатков средств на 31 декабря 2003 года на общую сумму более 391,9 млн. тенге.
По программе «Создание государственной базы данных «Ресурсы Казахстана» неосвоение составило 35,8 процента. В нарушение установленного порядка, Агентством по данной программе, а также по программам «Создание государственной базы данных «Физические лица» и «Создание единой системы электронного документооборота государственных органов» в счетный период произведены расходы за счет остатков лимитов 2003 года без финансовых разрешений на общую сумму 277,1 млн. тенге.
По программе «Создание информационной инфраструктуры государственных органов» в 2003 году не освоено 85,3 млн. тенге, что составляет 33,6% от утвержденных ассигнований, в том числе 9,3 млн. тенге в связи с неисполнением договорных обязательств ЗАО «НИТ» по созданию типовых механизмов сбора и обработки информации (далее – СОИ). Работы над системой СОИ были прекращены вследствие неэффективности расходования средств.
Анализ исполнения Агентством бюджетных программ по информатизации свидетельствует, что их реализация осуществляется без должной координации на государственном уровне. Отсутствует регламент разделения функций и ответственности между государственными органами по созданию и управлению информационными системами, что приводит к недостаточной согласованности, актуальности, полноте и достоверности данных в этих системах.
3.4. Анализ исполнения затрат на содержание силовых структур
Затраты республиканского бюджета в 2004 году на оборону, общественный порядок и безопасность страны составили 145 391,7 млн. тенге или 98,4% к уточненному показателю. В отчетном году по сравнению с 2003 годом затраты республиканского бюджета на содержание силовых структур увеличились на 25,2 процента (см. рисунок 4).
Рисунок 4.
Динамика затрат республиканского бюджета на содержание силовых структур в 2003-2004 годах (млрд. тенге)
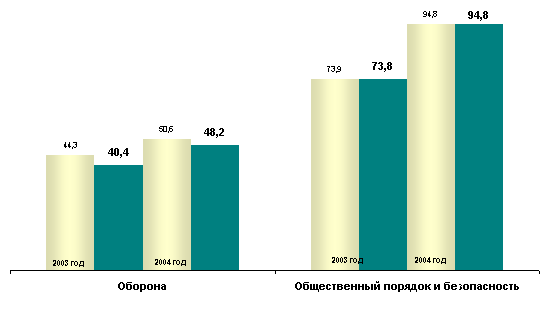
 уточненный показатель
 кассовое исполнение
Несмотря на увеличение затрат на оборону, общественный порядок и безопасность, неисполнение затрат по данным функциональным группам сложилось по 13 программам в общей сумме 2 402,7 млн. тенге.
По функциональной группе «Оборона» предусмотрено восемнадцать бюджетных программ на общую сумму 50 570,7 млн. тенге, кассовое исполнение составило 95,4 процента. На семь программ развития было предусмотрено 9 318,8 млн. тенге, что составляет 18,4% затрат республиканского бюджета, выделенных на оборону.
Затраты по 9 программам Министерства обороны Республики Казахстан (далее – МО) исполнены в сумме 42 592,6 млн. тенге или 95,1% к утвержденному показателю. Не освоены средства по 2 программам в сумме 2 201,1 млн. тенге.
Счетным комитетом в отчетном году проверено двенадцать учреждений МО, дислоцированных в Карагандинской и Южно-Казахстанской областях. В ходе контроля установлены нарушения бюджетного законодательства на общую сумму 849,4 млн. тенге, в том числе израсходовано не по целевому назначению 146,2 млн. тенге, неэффективно – 7,2 млн. тенге, необоснованно – 76,9 млн. тенге, прочие нарушения – 619,1 млн. тенге.
МО в 2003-2004 годах у германской фирмы «ЛТЦ–Лукановски Трейд Консалт ГмбХ» приобретены 3 пожарные автомашины марки «Камаз» для войсковых частей по завышенной цене на общую сумму 69,0 млн. тенге. Поставка пожарных автомашин произведена с нарушением договорных сроков от 3 до 15 месяцев без предъявления штрафных санкций фирме «ЛТЦ – Лукановски Трейд Консалт ГмбХ» на сумму 3,6 млн. тенге.
В нарушение Договора аренды комплекса «Байконур» между Правительством Республики Казахстан и Правительством Российской Федерации от 10 декабря 1994 года подъездной путь МО используется российской войсковой частью 13710 не по целевому предназначению, так как передан ею в субаренду ТОО «Роснефтересурсы», которое, в свою очередь, использовало его в коммерческих целях. Так, данным ТОО установлен тариф за прогон каждого вагона на отрезке пути - 450 метров и взимается оплата с контрагентов. В результате, войсковые части МО, дислоцированные в г. Караганде, производят подачу цистерн с топливом через железнодорожную станцию Нуринск, которая находится на расстоянии свыше 100 км. Как следствие, войсковые части МО не имели возможности использовать собственный подъездной путь, находящийся на расстоянии 30 км от их места дислокации, в интересах обеспечения боеготовности Вооруженных Сил Республики Казахстан.
По итогам проведенного Счетным комитетом контроля по программам «Содержание инфраструктуры Вооруженных Сил», «Создание информационных систем Вооруженных Сил», «Прикладные научные исследования и опытно-конструкторские работы» установлено, что в МО отсутствует программный документ, определяющий конкретные цели, выбор научных тем, задачи поэтапного создания, внедрения опытно-конструкторских работ, предусматривающий детальное предварительное изучение технико-экономического обоснования работ. Вследствие этого допущено неэффективное использование бюджетных средств на общую сумму 110,4 млн. тенге. Завершенные научные темы, в виде отдельных продуктов как нематериальные активы, на общую сумму 134,5 млн. тенге не были отражены на балансе МО. В связи с отсутствием решения МО о приемке в эксплуатацию опытно-конструкторских работ по теме «Создание коротковолновой радиосети пакетной передачи информации», на которую израсходовано 26,3 млн. тенге, комплекс «Алтын Дала» не используется.
Услуги в общей сумме 137,0 млн. тенге по разработке проектно-сметной документации АСУ Вооруженных Сил Республики Казахстан, связанной с государственными секретами, были произведены с нарушением законодательства по государственным секретам и структуры специфик экономической классификации. При этом в разработанном и утвержденном техническом задании не учтены ранее выполненные работы на сумму 161,2 млн. тенге по автоматизированной системе сбора, обработки и отображения информации о состоянии воздушной обстановки, являющейся подсистемой АСУ Вооруженных Сил Республики Казахстан.
Агентству Республики Казахстан по чрезвычайным ситуациям (далее – Агентство) предусмотрены уточненные затраты в сумме 4 404,2 млн. тенге, которые исполнены в сумме 4 269,9 млн. тенге или не освоено по трем программам 134,4 млн. тенге.
Контролем Счетного комитета установлено, что Агентством и его подведомственными подразделениями в 2002-2004 годах допущены нарушения отдельных норм бюджетного законодательства и иных нормативных правовых актов на общую сумму 557,2 млн. тенге.
В нарушение Закона Республики Казахстан «О бюджетной системе» Алматинскому городскому, Акмолинскому, Восточно-Казахстанскому и Мангистаускому областным управлениям по чрезвычайным ситуациям в 2003-2004 годах из местного бюджета были выделены средства на содержание транспорта и другие расходы.
Кроме того, отсутствовали нормы питания спасателей в период проведения ими спасательных и неотложных работ, а также нормы обеспечения спасателей вещевым имуществом, аварийно-спасательным оборудованием, инструментом, снаряжением и техникой, предусмотренные статьей Закона Республики Казахстан «Об аварийно-спасательных службах и статусе спасателей».
При использовании средств, выделенных по программе «Организация ликвидации чрезвычайных ситуаций природного и техногенного характера», войсковыми частями, подведомственными Агентству, произведены необоснованные затраты на сумму 15,7 млн. тенге для целей охраны, обслуживания центрального аппарата и командного пункта, что не было предусмотрено нормативными документами, регулирующими деятельность данных подразделений.
Агентством не на должном уровне осваивались средства республиканского бюджета, выделенные на закупку авиационного топлива, эксплуатацию и осуществление ремонта вертолетов, находящихся на балансах Агентства и его подведомственных организаций. В результате, средства республиканского бюджета в сумме 106,1 млн. тенге, выделенные по данной программе, остались не использованными.
По функциональной группе «Общественный порядок и безопасность» предусмотрено сорок семь бюджетных программ на общую сумму 94 821,0 млн. тенге, кассовое исполнение составило 94 787,4 млн. тенге или не освоены средства в сумме 33,6 млн. тенге.
Министерством внутренних дел Республики Казахстан (далее – МВД) по уточненному бюджету в рамках 14 бюджетных программ данной функциональной группы выделено и использовано 25 430,0 млн. тенге.
Проведенным Счетным комитетом контролем использования средств, выделенных МВД и его территориальным органам, установлены нецелевые расходы на сумму 18,7 млн. тенге, неэффективные – 158,5 млн. тенге и необоснованные – 1,3 млн. тенге. Кроме того, перечислены в доход республиканского бюджета средства в сумме 14,4 млн. тенге.
В январе-феврале 2002 года плата от юридических и физических лиц за выдачу им водительских удостоверений и государственных регистрационных номерных знаков поступала в регионах республики не в доход бюджета, а на расчетный счет ТОО «Фирма «Латон». По состоянию на 1 декабря 2004 года непогашенная задолженность ТОО «Фирма «Латон» в республиканский бюджет составляла 13,5 млн. тенге, которая полностью возвращена в бюджет.
В законах о республиканском бюджете на 2003-2004 годы не предусматривалось в республиканских бюджетных программах «Изготовление водительских удостоверений, номерных знаков для государственной регистрации транспортных средств» погашение кредиторской задолженности за изготовленные и поставленные для МВД государственные регистрационные номерные знаки, свидетельства о регистрации транспортных средств и водительские удостоверения. В то же время, в паспортах данных бюджетных программ на 2003-2004 годы было предусмотрено погашение МВД данной кредиторской задолженности. Соответственно, последним оплачена в 2004 году такая задолженность перед ТОО «Фирма «Латон» за 2002-2003 годы в общей сумме 784,1 млн. тенге.
ТОО «Дана» необоснованно выполняет функцию органов внутренних дел, предоставляя коммерческие каналы связи гражданам при получении ими в регистрационно-экзаменационных подразделениях дорожной полиции свидетельств о регистрации транспортных средств и при регистрации доверенностей на право управления автомобилем, получая доходы от оказания этих услуг. В 2003 году совокупный годовой доход ТОО «Дана» от этого вида деятельности составил 432,1 млн. тенге, в 2004 году – 684,6 млн. тенге.
Министерством юстиции Республики Казахстан (далее – Министерство) по уточненному бюджету средства для реализации 13 бюджетных программ данной функциональной группы использованы в сумме 17 161,5 млн. тенге или на 99,9 процента.
Счетным комитетом в ходе комплексного контрольного мероприятия по Актюбинской области установлено, что в нарушение законодательства о строительной и архитектурной деятельности в договоре подряда РГП «Енбек-Актобе» Комитета уголовно-исполнительной системы Министерства не были указаны виды работ по реконструкции военного объекта «Эмба-5» в поселке Жем под исправительную колонию, передаваемые субподрядным организациям, на общую сумму 291,3 млн. тенге, из которых подрядчиками некачественно выполнены работы, предусмотренные проектом, на общую сумму 11,7 млн. тенге.
В нарушение паспорта бюджетной программы «Содержание осужденных» учреждением КА-168/2 Управления Комитета уголовно-исполнительной системы по Актюбинской области в 2004 году, спустя 10 лет погашена кредиторская задолженность ОАО «КЕGOK» в сумме 19,3 млн. тенге. Первичные документы, подтверждающие образование данной кредиторской задолженности, отсутствовали, а акты сверки проведены по истечении срока исковой давности.
В ходе комплексного контроля в Южно-Казахстанской области установлено, что по программе «Строительство следственного изолятора на 1000 мест в г.Шымкенте» выделено средств на сумму 583,0 млн. тенге, который строится с 1984 года. Не достроены и рушатся гараж, котельная, питомник для служебных собак. Находящееся в зданиях оборудование столовой, прачечной, медсанчасти не укомплектовано и не смонтировано. В указанном следственном изоляторе осужденные не содержатся. При этом фактические расходы по охране данного учреждения составили 48,0 млн. тенге. Вместе с тем, до настоящего времени Комитетом уголовно-исполнительной системы Министерства не принято решение о продолжении строительства объекта или его консервации. В республиканском бюджете на 2004 и 2005 годы средства на завершение строительства не предусмотрены.
Установлено, что в постановлении Правительства Республики Казахстан от 2 сентября 2003 года No 889 не определены категория продуктов питания, их сортность, что существенно влияет на стоимость их приобретения и, соответственно, на затраты республиканского бюджета. Как следствие, по результатам проведенных конкурсов в исправительные учреждения Управления уголовно-исполнительной системы по Южно-Казахстанской области поставлялись продукты питания по завышенным ценам. Так, мясо поставлялось по цене 420 тенге за кг, рыба - 295 тенге за кг, яблоки – 259 тенге за кг. При сравнении со среднестатистическими ценами этих продуктов по Южно-Казахстанской области определено, что учреждениями ИЧ-167/2 и ИЧ-167/3 неэффективно израсходованы в 2004 году средства республиканского бюджета на поставку продуктов питания в общей сумме 28,0 млн. тенге.
Верховным Судом Республики Казахстан по уточненному бюджету средства для реализации четырех бюджетных программ использованы в сумме 7 999,0 млн. тенге или на 99,9 процента.
Проведенным Счетным комитетом контролем программы «Создание единой автоматизированной информационно-аналитической системы органов судебной системы Республики Казахстан» установлено, что Верховным Судом Республики Казахстан не в полной мере осуществлялся контроль за реализацией данной программы. Отсутствие системного подхода к разработке автоматизированной системы привело к затягиванию процесса ее внедрения в практику работы судебных органов и увеличению соответствующих затрат на приобретение компьютеров и оборудования, так как приобретенная в 2002 и 2003 годах техника не соответствовала требованиям к техническому обеспечению автоматизированной системы.
Генеральной прокуратурой Республики Казахстан (далее – Прокуратура) по уточненному бюджету средства для реализации четырех бюджетных программ использованы в сумме 4 718,1 млн. тенге или на 99,9 процента.
Контролем Счетного комитета в Прокуратуре и е¨ территориальных органах установлено нецелевое использование средств на сумму 8,6 млн. тенге, необоснованное - 42,7 млн. тенге, неэффективное - 50,4 млн. тенге, нарушения отдельных нормативных правовых актов - 119,5 млн. тенге.
Так, Управлением материально-технического обслуживания в 2003 году произведены затраты на содержание 11 единиц автотранспортных средств центрального аппарата Прокуратуры на общую сумму 4,1 млн. тенге, а сэкономленные средства направлены на выплату премий работникам центрального аппарата.
Приобретенное программное обеспечение автоматизированной информационной системы «Единая унифицированная статистическая система» стоимостью 50,0 млн. тенге не функционирует. Полученное в марте 2004 года Управлением Комитета по правовой статистике и специальным учетам Прокуратуры по Алматинской области компьютерное оборудование на сумму 6,1 млн. тенге не работает.
Агентством Республики Казахстан по борьбе с экономической и коррупционной преступностью (финансовая полиция) (далее – Агентство) по уточненному бюджету средства для реализации четырех бюджетных программ утверждены и использованы в сумме 3 192,5 млн. тенге.
Счетным комитетом установлено, что Агентством и его подведомственными подразделениями в 2003 году по пяти программам допущены неэффективные расходы – 3,1 млн. тенге, необоснованные – 5,5 млн. тенге и нарушения отдельных нормативных правовых актов – 70,3 млн. тенге.
В нарушение законодательства о бухгалтерском учете и финансовой отчетности списанное с баланса Департамента финансовой полиции по Карагандинской области компьютерное оборудование на сумму 4,7 млн. тенге не предложено к реализации, а уничтожено.
Агентством использовались четыре легковых автомобиля, находившихся на балансе территориальных органов, при этом затраты на их содержание в сумме 2,0 млн. тенге произведены за счет средств подведомственных органов. В 2002-2003 годах закуплены легковые автомобили на общую сумму 65,0 млн. тенге, при этом неэффективно использованы средства республиканского бюджета в сумме 3,1 млн. тенге.
Несмотря на несоблюдение условий договоров, Агентством за нарушение сроков выполнения работ не начислена подрядчику ТОО «Бауыр» неустойка на сумму 13,9 млн. тенге, подлежащая перечислению в республиканский бюджет.
3.5. Анализ затрат республиканского бюджета на социальный блок
В 2004 году затраты по функциональным группам «Образование», «Здравоохранение», «Социальное обеспечение и социальная помощь», «Культура, спорт, туризм и информационное пространство» составили по уточненному бюджету 324 037,6 млн. тенге и увеличились по сравнению с 2003 годом на 58,5 млн. тенге. Количество республиканских бюджетных программ по данным функциональным группам составило 107 и уменьшилось по сравнению с предыдущим периодом на 87 программ. Удельный вес затрат данных функциональных групп составил в отчетном году 33,1% от общего объема затрат республиканского бюджета, в 2003 году – 36,1 процента (см. рисунок 5).
Рисунок 5.
Динамика затрат республиканского бюджета на социальный блок в 2003-2004 годах (млрд. тенге)
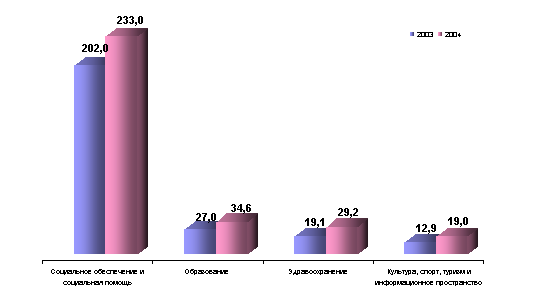
По функциональной группе «Образование» двенадцати администраторам по 43 бюджетным программам предусмотрено 36 348,6 млн. тенге, кассовое исполнение составило 34 570,6 млн. тенге или 95,1 процента.
Министерство образования и науки Республики Казахстан (далее – МОН) в 2004 году являлось администратором 21 бюджетной программы с уточненными бюджетными назначениями в общей сумме 26 894,6 млн. тенге.
Контролем Счетного комитета установлено, что при строительстве крытого плавательного бассейна Республиканского детского оздоровительного лагеря «Балдаурен», которое производилось по программе «Строительство и реконструкция объектов образования и науки», подрядчиком ТОО «Астана-Бурабай» на 31 календарный день просрочены сроки окончания работ. ТОО «ЭнергоСтройСервис», проводившее работы по реконструкции внеплощадочных инженерных сетей, в нарушение законодательство об архитектурной и строительной деятельности передало более двух третей работ на субподряд, оставив на своем счете значительные средства как оплату за услуги генерального подряда.
При освоении бюджетных средств по программе «Целевые инвестиционные трансферты областным бюджетам, бюджету города Алматы на строительство и реконструкцию объектов образования» необоснованно завышен на 15,9 млн. тенге фактический объем выполненных работ по строительству трех школ Южно-Казахстанской области.
Контролем исполнения программы «Подготовка специалистов со средним профессиональным образованием» установлено, что в двух подведомственных МОН предприятиях установлены факты необоснованных затрат бюджетных средств при проведении капитального ремонта, начислении и выплате надбавок к заработной плате, нецелевого использования средств стипендиального фонда, а также нарушения законодательства о государственных закупках.
По программе «Целевые трансферты областным бюджетам, бюджетам городов Астаны и Алматы на обеспечение содержания типовых штатов государственных учреждений общего среднего образования» из выделенных Акмолинской области в 2003 году в сумме 50,3 млн. тенге не были освоены и остались на счетах районных бюджетов 25,7 млн. тенге. Кроме того, использованы не по целевому назначению 9,1 млн. тенге, из них 6,3 млн. тенге направлены на погашение кредиторской задолженности, сложившейся по местной бюджетной программе «Школы начальные, основные и средние, школы – детские сады», 2,8 млн. тенге – на социальный налог.
Средства целевых трансфертов на обеспечение гарантированного норматива сети государственных учреждений образования, выделенные в сумме 17,5 млн. тенге, не были направлены на ввод в эксплуатацию с 1 сентября 2003 года пристройки Красноярского казахского школы – интерната, а использованы на реконструкцию здания, приобретение школьной мебели и оплату коммунальных услуг.
В Южно-Казахстанской области выделенные на ввод новых типовых штатов целевые трансферты были направлены на текущее содержание учреждений образования, в результате средства республиканского бюджета в общей сумме 88,3 млн. тенге использованы не по целевому назначению. В двух районах (Махтааральский и Сарыагашский) данной области средства целевых трансфертов на обеспечение содержания типовых штатов не были освоены в полном объеме, остаток средств по состоянию на 1 января 2005 года составил 11,6 млн. тенге.
Контролем программы «Целевые трансферты областным бюджетам, бюджетам городов Астаны и Алматы на содержание вновь вводимых объектов образования» установлено, что МОН – администратором республиканской бюджетной программы не в полной мере осуществлялся контроль за реализацией данных целевых трансфертов. Так, в 2004 году по Южно-Казахстанской области не освоены 4,2 млн. тенге. Из-за несовершенства нормативных правовых актов, регулирующих порядок использования данных трансфертов, три объекта образования в городах Астана и Алматы в течение двух лет содержались за счет средств целевых трансфертов. В этих же городах остаток целевых трансфертов в общей сумме 9,4 млн. тенге, выделенных в 2003 году из республиканского бюджета, был перераспределен и использован в 2004 году на другие цели соответствующих местных бюджетов.
Счетным комитетом в ходе проведенного контроля целевого и эффективного использования средств, выделенных из республиканского бюджета в 2001-2004 годах, состояния организации бухгалтерского учета и финансовой отчетности в РГКП «Национальный центр государственных стандартов образования и тестирования» Министерства образования и науки Республики Казахстан установлены нарушения нормативных правовых актов на общую сумму 75,4 млн. тенге.
Министерством здравоохранения Республики Казахстан по программе «Подготовка специалистов со средним профессиональным образованием» исполнение составило 89,5 млн. тенге. Контролем Счетного комитета в РГКП «Республиканский колледж по подготовке и переподготовке средних медицинских и фармацевтических работников» установлены факты необоснованных расходов бюджетных средств на сумму 0,7 млн. тенге, нецелевого использования средств стипендиального фонда на 1,8 млн. тенге, а также нарушения законодательства о государственных закупках на сумму 0,3 млн. тенге.
Агентству Республики Казахстан по чрезвычайным ситуациям по бюджетной программе «Подготовка специалистов с высшим профессиональным образованием» выделено 148,5 млн. тенге, кассовое исполнение составило 99,8 процента. В ходе контроля Счетного комитета установлено, что Кокшетауским техническим училищем в 2002-2003 годах не по целевому назначению использовано средств на сумму 2,4 млн. тенге.
Министерству обороны Республики Казахстан (далее – МО) по функциональной группе «Образование» предусмотрены затраты в сумме 3 464,8 млн. тенге, кассовое исполнение составило 2 272,4 млн. тенге или 65,5 процента. Контролем исполнения программы «Подготовка специалистов с высшим и послевузовским профессиональным образованием» установлены отдельные нарушения бюджетного законодательства, допущенные Военным институтом Сил воздушной обороны МО (далее – Институт), приведшие к необоснованному и неэффективному расходованию средств на общую сумму 7,1 млн. тенге. Кроме того, вследствие заключения Институтом договоров с государствами-участниками стран СНГ в ущерб интересам Республики Казахстан, 11 самолетов и 16 двигателей к самолетам на сумму около 1,0 млн. долл. США свыше десяти лет находятся за рубежом и соответствующие меры по их возврату не приняты.
По функциональной группе «Здравоохранение» в уточненном бюджете на 2004 год для 6 администраторов на реализацию 32 бюджетных программ предусмотрено затрат на общую сумму 30 059,3 млн. тенге, кассовое исполнение составило 29 224,2 млн. тенге или 97,2 процента.
Министерство здравоохранения Республики Казахстан (далее – МЗ) в 2004 году являлось администратором 24 бюджетных программ с уточненными бюджетными назначениями в общей сумме 27 783,5 млн. тенге.
Контролем исполнения программы «Целевые инвестиционные трансферты областным бюджетам на строительство и реконструкцию объектов здравоохранения» установлено, что в шести проверенных областях установлено нарушений на общую сумму 317,1 млн. тенге. Так, при строительстве туберкулезных больниц в Актюбинской области из-за отсутствия технического контроля за ходом строительства допущены многочисленные отступления от строительных норм, использование при строительстве дешевых и бывших в употреблении строительных материалов. Это негативно отразилось на качестве строительных работ, привело к завышению стоимости в расчетах по удорожанию материальных ресурсов на 1,7 млн. тенге. Также выявлены случаи оплаты заказчиком ТОО «Фирма Жигер», ТОО Ассоциация строительных компаний «МАС-ТАК» и ТОО «Фирма Актюбинскброксервис» за невыполненные объемы строительных работ на общую сумму 4,0 млн. тенге.
В Жамбылской, Западно-Казахстанской и Южно-Казахстанской областях также установлены существенные недостатки в проектно-сметной документации, разработанной для строительства объектов здравоохранения, что обусловлено отсутствием отвечающих современным требованиям нормативов оснащенности медицинским оборудованием и типовых проектов данных объектов.
Организаторами конкурсов допущены нарушения при проведении государственных закупок по строительству объектов здравоохранения в Жамбылской и Южно-Казахстанской областях. Так, работы по завершению строительства Центральной районной больницы в селе Мойынкум Жамбылской области на сумму 195,6 млн. тенге осуществлены без проведения конкурса. В Южно-Казахстанской области по трем объектам цена конкурсной заявки превысила сметную стоимость объектов на общую сумму 532,4 млн. тенге.
В Жамбылской и Южно-Казахстанской областях установлены факты оплаты подрядчикам за невыполненные строительно-монтажные работы и непоставленное оборудование на общую сумму 70,0 млн. тенге.
Остатки неосвоенных средств целевых инвестиционных трансфертов, выделенных из республиканского бюджета на строительство и реконструкцию объектов здравоохранения в Жамбылской, Западно-Казахстанской и Северо-Казахстанской областях на общую сумму 42,2 млн. тенге, не возвращены в республиканский бюджет.
Контролем установлены факты некачественного выполнения работ вследствие нарушения технологии строительного производства при возведении объектов здравоохранения в Жамбылской области (родильный дом в селе Аса Жамбылского района, центральная районная больница в селе Кулан района имени Т. Рыскулова, туберкулезный диспансер в селе Саудакент Сарысуского района).
В нарушение паспорта республиканской бюджетной программы указанный родильный дом на 60 коек перепрофилирован заказчиком в центральную районную больницу с родильным отделением на 20 коек. Подрядчиком ТОО «Жамбылхимстройинжиниринг» в пищеблоке данного объекта установлено технологическое оборудование, бывшее в употреблении, на общую сумму 1,2 млн. тенге.
Принятый государственной приемочной комиссией в декабре 2004 года в эксплуатацию туберкулезный диспансер в селе Саудакент Сарысуского района Жамбылской области фактически в 2005 году не эксплуатируется в связи с незавершенностью отдельных объектов и неукомплектованностью их медицинским оборудованием.
Родильный дом в городе Туркестан Южно-Казахстанской области, предусмотренный к завершению в ноябре 2003 года, в 2005 году не сдан в эксплуатацию. Кроме того, в локальных сметах и рабочих проектах данного родильного дома, а также противотуберкулезного диспансера в городе Туркестан, районной больницы с поликлиникой в городе Жетысай, противотуберкулезной больницы в селе Аксукент Сайрамского района проектировщиком было предусмотрено морально устаревшее медицинское оборудование 70-х годов.
Счетным комитетом в ходе контроля программ «Прикладные научные исследования и «Оказание высокоспециализированной медицинской помощи» установлено, что результаты проведенных научно-исследовательских работ не находят широкого применения в лечебной практике медицинских организаций республики. Печатная продукция, указанная в отчетах о реализации этих программ как результат выполненной научно-исследовательской работы, в отдельных случаях не соответствовала теме и научным заданиям. Высокоспециализированная медицинская помощь (далее – ВСМП), оказываемая на республиканском уровне, остается ограниченно доступной для пациентов из большинства регионов, не осуществляется четкая координация деятельности МЗ и региональных органов здравоохранения на различных этапах оказания ВСМП. В РГКП «Научный центр педиатрии и детской хирургии» выявлены факты завышения в отдельные месяцы количества пролеченных больных, что обусловлено несовершенством механизма оплаты организациям, оказывающим услуги по ВСМП.
По программе «Анализ и оценка качества предоставляемых медицинских услуг» МЗ завышены плановые показатели по фонду оплаты труда РГКП «Национальный центр анализа и оценки качества медицинских услуг» в 2003-2004 годах на общую сумму 25,0 млн. тенге. В данном предприятии, при отсутствии норматива положенности специализированных машин, МЗ в 2003-2004 годы произведено приобретение 45 единиц автотранспортных средств на сумму 43,7 млн. тенге.
По функциональной группе «Социальное обеспечение и социальная помощь» четырем администраторам предусмотрены уточненные затраты в сумме 238 595,6 млн. тенге, кассовое исполнение составило 232 998,1 млн. тенге или 97,7 процента. Из 25 республиканских бюджетных программ по 15 средства не освоены полностью на общую сумму 5 597,4 млн. тенге.
Министерством труда и социальной защиты населения Республики Казахстан (далее – МТиСЗ), которое является основным администратором программ рассматриваемой группы, исполнены затраты в сумме 226 279,0 млн. тенге или 98,1% к уточненному показателю. При этом за последние три года наблюдается устойчивая тенденция неосвоения МТиСЗ бюджетных средств от 4,0 до 4,4 млрд. тенге, что снижает качество исполнения республиканского бюджета.
Указанное обстоятельство, наряду с объективными причинами (миграция, рождаемость, смертность), связано с недостатками планирования, неосведомленностью некоторых граждан, имеющих право на получение социальных выплат. Также в немалой степени этому способствовали имевшие место факты несоблюдения бюджетного законодательства и законодательства о пенсионном и социальном обеспечении.
Счетным комитетом установлено, что в 2003-2004 годы МТиСЗ в результате несоблюдения бюджетного законодательства по шести бюджетным программам допущено неэффективное использование бюджетных средств в сумме 804,6 млн. тенге, не по целевому назначению - 6,5 млн. тенге. В частности, в 2003 году МТиСЗ перечислило в РГКП «Государственный центр по выплате пенсий» сверх фактической потребности на выплаты пенсий отдельным получателям за ноябрь 2003 года бюджетные средства в общей сумме 350,5 млн. тенге. Как следствие, не достигнуты в полном объеме ожидаемые результаты, предусмотренные паспортом республиканской бюджетной программы «Пенсионная программа» в части своевременной выплаты пенсий.
Кроме того, выявлено, что нормы Законов Республики Казахстан «О пенсионном обеспечении в Республике Казахстан» и «О государственных социальных пособиях по инвалидности, по случаю потери кормильца и по возрасту в Республике Казахстан» в части выплат пенсий и пособий за истекший месяц противоречат нормам бюджетного законодательства, в которых оговорено, что финансовый год начинается с 1 января и заканчивается 31 декабря соответствующего календарного года.
По программам «Исследования по вопросам занятости, социального страхования и труда» и «Обеспечение консультационными услугами работников государственных учреждений для совершенствования системы оплаты труда и социальной защиты населения» установлены факты неэффективного использования бюджетных средств на общую сумму 12,8 млн. тенге, так как ожидаемые результаты по обеспечению организаций нормативными правовыми актами в области социальной защиты, занятости населения, охраны труда и социально-профессиональной реабилитации инвалидов не были достигнуты.
В республике отсутствуют нормативные правовые акты, регулирующие порядок возмещения вреда, причиненного жизни и здоровью получателя, в случае недостаточности имущества у ликвидируемого юридического лица, тогда как в соответствии с п.3 ст.945 Гражданского Кодекса Республики Казахстан потерпевшему присужденные суммы должны выплачиваться государством в порядке, предусмотренном законодательными актами. Указанное обстоятельство привело к различной судебной практике принятия решений по данному вопросу, на выполнение которых использованы бюджетные средства в общей сумме 11,2 млн. тенге. При этом 1,0 млн. тенге, предназначенные шести гражданам на возмещение вреда причиненного их здоровью, были удержаны с присужденной им суммы доверенными лицами (адвокатами) как за оказанные услуги по юридической помощи вместо оказания ее бесплатно.
Затраты Агентства по миграции и демографии Республики Казахстан (далее – Агентство), предусмотренные на реализацию трех бюджетных программ, исполнены в сумме 6 416,9 млн. тенге или 90,6% к уточненному показателю.
Контролем Счетного комитета установлены факты нарушения Агентством бюджетного законодательства на общую сумму 598,6 млн. тенге, в том числе: нецелевое использование средств в сумме 8,2 млн. тенге, неэффективное – 544,0 млн. тенге, необоснованное – 46,4 млн. тенге.
Кроме того, в Агентстве и его территориальных органах имеет место ежегодное неосвоение средств республиканского бюджета. В частности, в 2003-2004 годах Управлениями 13 областей и г. Алматы не освоены бюджетные средства в сумме 248,2 млн. тенге, из которых 29,0 млн. тенге, выделенные для приобретения жилья семьям оралманов, прибывшим по квоте иммиграции, оставлены в соответствующих местных бюджетах.
Не достигнуты цели, предусмотренные в паспортах программ «Целевые трансферты областным бюджетам, бюджетам городов Астаны и Алматы на приобретение, строительство, реконструкцию и капитальный ремонт жилья для предоставления семьям оралманов и гражданам Республики Казахстан – переселенцам из аула Туркестан» и «Переселение на историческую родину и социальная защита оралманов». При этом ежегодно не выполняется квота иммиграции оралманов. В результате отсутствия должного контроля со стороны Агентства, в 2004 году за счет средств в сумме 44,1 млн. тенге, предусмотренных на переселение оралманов в количестве 620 семей (3 100 человек), фактически были перевезены только 56 семей (308 человек) или 9,0% от предусмотренной квоты.
В нарушение Закона Республики Казахстан «О миграции населения» на местах приобреталось жилье гражданам, не вошедшим в квоту иммиграции. При этом для семей оралманов было приобретено жилье как не готовое к заселению, так и не всегда соответствовавшее установленным нормам и требованиям. Кроме того, приобретенное в 2003 году жилье оралманам в пяти районах Актюбинской области в количестве 137 квартир на общую сумму 91,6 млн. тенге, не было зарегистрировано в РГП «Центр по недвижимости».
Остатки неиспользованных бюджетных средств в сумме 0,9 млн. тенге, числящихся в Управлении по миграции и демографии по городу Астане, своевременно не перечислены в доход республиканского бюджета. Здесь же в декабре 2004 года в кассе установлена недостача наличных денег в сумме 2,4 млн. тенге. Указанная недостача восстановлена в кассу.
По функциональной группе «Культура, спорт, туризм и информационное пространство» по 35 бюджетным программам кассовое исполнение составило 18 989,4 млн. тенге или 99,8% от уточненного показателя.
Затраты Агентства Республики Казахстан по туризму и спорту (далее – Агентство) по 7 бюджетным программам утверждены в сумме 2 554, 6 млн. тенге. Кассовое исполнение составило 2 527, 3 млн. тенге или 98,9% от уточненного показателя.
Контролем Счетного комитета установлено, что при исполнении 12 программ в 2002-2003 годах в общей сумме 1 009,2 млн. тенге Агентством допущено использование бюджетных средств не по целевому назначению на сумму 21,1 млн. тенге, необоснованно - 3,4 млн. тенге и другие нарушения - 0,9 млн. тенге.
Так, в нарушение постановления Правительства Республики Казахстан от 2 ноября 1998 года No 1118 в Республиканском школе-интернате для одаренных в спорте детей в городе Риддере средства в сумме 20,3 млн. тенге, выделенные на текущий ремонт здания, направлены на покрытие расходов по капитальному ремонту, что является нецелевым использованием бюджетных средств.
Сметная стоимость строительства республиканского спортивного школы-интерната в городе Алматы в сумме 700,3 млн. тенге утверждена без заключения государственной экспертизы. В 2003 году на эти цели были выделены 150,0 млн. тенге. В нарушение законодательства о государственных закупках с победителем конкурса (ЗАО «Даулет Дан») заключен договор на сумму 693,7 млн. тенге, при этом заключением государственной экспертизы рекомендовано увеличение сметной стоимости проекта до 1 233,8 млн. тенге.
При реализации программы «Мероприятия по туристической деятельности» Агентством практиковалось включение в состав делегаций, участвующих в международных туристических ярмарках, работников центральных государственных органов. При этом затраты на эти цели на общую сумму 6,1 млн. тенге не конкретизированы паспортом бюджетной программы.
3.6. Анализ затрат республиканского бюджета на развитие реального сектора
В 2004 году из республиканского бюджета на поддержку и развитие реального сектора экономики использованы 199 580,0 млн. тенге или 95,1% от уточненного годового назначения, что составляет 3,6% к годовому ВВП.
В 2004 году затраты бюджета на реальный сектор экономики по сравнению с 2003 годом увеличились на 43,4 процента (см. рисунок 6). Вместе с тем, в отчетном году шестью администраторами программ остались неосвоенными по 62 бюджетным программам бюджетные средства в общей сумме 9 238,4 млн. тенге.
Рисунок 6.
Динамика затрат республиканского бюджета на реальный сектор экономики в 2003-2004 годах (млрд. тенге)
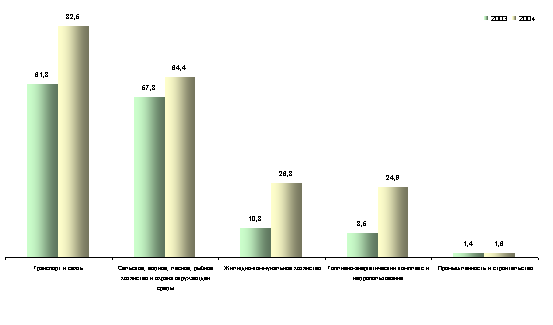
В 2004 году по функциональной группе «Жилищно-коммунальное хозяйство» освоены средства по девяти программам, реализуемым тремя администраторами республиканских бюджетных программ, на сумму 26 275,2 млн. тенге или 92,1% от уточненного годового назначения.
В 2004 году не были реализованы целевые инвестиционные трансферты бюджетам областей, городов Астана и Алматы на развитие системы водоснабжения на сумму 2 239,9 млн. тенге. При этом на протяжении последних трех лет на республиканском уровне администраторами программ по данной группе являлись Министерство индустрии и торговли Республики Казахстан, Министерство финансов Республики Казахстан и Министерство энергетики и минеральных ресурсов Республики Казахстан, которые, согласно паспортам данных программ, осуществляли только перечисление этих средств в местные бюджеты. На областном, городском уровнях администраторами целевых трансфертов являлись структурные подразделения местных исполнительных органов.
По функциональной группе «Топливно-энергетический комплекс и недропользование» по 26 республиканским бюджетным программам кассовое исполнение составило 24 875,5 млн. тенге или 99,7%, из которых 72,5% приходится на десять программ развития.
Министерством энергетики и минеральных ресурсов Республики Казахстан (далее – МЭиМР) в 2004 году затраты исполнены в сумме 23 655,9 млн. тенге или 99,7 процента. Неисполнение затрат допущено по 7 программам на общую сумму 66,2 млн. тенге.
Контролем Счетного комитета установлено, что МЭиМР при реализации одиннадцати бюджетных программ использовано не по целевому назначению – 30,8 млн. тенге, неэффективно – 468,3 млн. тенге, необоснованно – 252,4 млн. тенге, а также нарушены отдельные нормы законодательства по государственным закупкам на сумму 109,8 млн. тенге. Так, из-за несовершенства отдельных нормативных правовых актов, регулирующих отношения в электроэнергетике, неэффективного администрирования бюджетных программ не утверждены и не реализованы нормативно-технические документы в области электроэнергетики, Программа и Стратегия развития единой электроэнергетической системы и отраслей топливно-энергетического комплекса республики. Как следствие, не достигнуты ожидаемые результаты исполнения программ «Программа развития единой электроэнергетической системы Республики Казахстан на период до 2010 года с перспективой до 2015 года и завершение разработки стратегии развития отраслей топливно-энергетического комплекса до 2015 года» и «Разработка нормативно-технической документации в области электроэнергетики и нефтедобычи» и, соответственно, неэффективно использованы бюджетные средства в общей сумме 82,0 млн. тенге.
МЭиМР использованы бюджетные средства не по целевому назначению в сумме 21,7 млн. тенге вследствие невыполнения мероприятий по проведению мониторинга за исполнением четырех действующих соглашений, утвержденных паспортом программы «Представление интересов государства в соглашениях о разделе продукции через национальную компанию «Казмунайгаз».
По программе «Закрытие шахт Карагандинского угольного бассейна» необоснованно использованы бюджетные средства в сумме 46,8 млн. тенге на содержание административного персонала РГСП «Карагандаликвидшахт» и неэффективно - 58,2 млн. тенге из-за повторно выполненных в 2003 году ликвидационных работ шахты No1 ТОО «Арман».
Комитетом геологии и охраны недр МЭиМР с нарушением отдельных требований нормативных правовых актов были использованы средства республиканского бюджета, выделенные на реализацию программ «Мониторинг минерально-сырьевой базы и недропользования», «Формирование геологической информации», «Сопровождение информационной системы о недрах и недропользователях» на общую сумму 11,6 млн. тенге, в том числе необоснованно – 7,6 млн. тенге, не по целевому назначению – 4,0 млн. тенге.
В целом по функциональной группе «Сельское, водное, лесное, рыбное хозяйство и охрана окружающей среды» затраты были утверждены в сумме 65 536,4 млн. тенге, кассовое исполнение составило 64 367,8 млн. тенге или 98,2 процента.
Министерством сельского хозяйства Республики Казахстан (далее - МСХ) затраты по 42 бюджетным программам исполнены на 98,3% или 57 820,3 млн. тенге. Сумма неисполнения затрат составила 983,7 млн. тенге.
Проведенным Счетным комитетом контролем использования средств, выделенных из республиканского бюджета в рамках реализации Государственной агропродовольственной программы на 2003-2005 годы, установлены нарушения бюджетного законодательства и иных нормативных правовых актов на общую сумму 976,6 млн. тенге, из них неэффективное использование – 820,8 млн. тенге, необоснованное – 129,5 млн. тенге, прочие нарушения – 26,3 млн. тенге. В ходе контроля восстановлено 87,0 млн. тенге.
ЗАО «Мал онiмдерi корпорациясы» в 2003-2004 годах не выполнены запланированные в соответствии с паспортом республиканской бюджетной программы «Институциональное развитие сельского хозяйства» мероприятия на общую сумму 453,2 млн. тенге и направлено на непредусмотренный импорт животноводческой продукции в сумме 68,8 млн. тенге.
Кроме того, в соответствии с изменениями, внесенными в Закон Республики Казахстан «О республиканском бюджете на 2003», средства программы «Поддержка страхования сельскохозяйственного производства от стихийных бедствий природного характера и опасных эпизоотий» в сумме 1000,0 млн. тенге были перераспределены и дополнительно направлены на реализацию других программ. В отчете МСХ за 2003 год перераспределенные средства отражены как освоенные в полном объеме, тогда как из вышеуказанных средств 531,5 млн. тенге находились на текущих счетах двух акционерных обществ и исполнение мероприятий, предусмотренных паспортами бюджетных программ, в отчетном периоде не проводилось.
Контролем Счетного комитета установлено, что Комитетом по водным ресурсам МСХ (далее – Комитет) при реализации отраслевой программы «Питьевые воды» использованы не по целевому назначению средства в сумме 17,3 млн. тенге, неэффективно – 86,5 млн. тенге, необоснованно – 39,1 млн. тенге. Сверхплановые назначения в 2003-2004 годах составили 129,8 млн. тенге.
Установлено, что в ходе проведения работ по реконструкции и ремонту водохозяйственных сооружений города Шалкар Актюбинской области Акиматом района, по согласованию с Комитетом, были внесены дополнения и изменения в проект на сумму 78,4 млн. тенге в сторону увеличения, так как при его подготовке проектировщиком были использованы устаревшие отчеты и инженерные изыскания 1974-1992 годов. При этом, несмотря на существенные недостатки, первоначальный проект прошел государственную экспертизу в ДГП «Актюбгосэкспертиза». Кроме того, в 2004 году, из-за просчетов в планировании, Комитетом были завышены плановые назначения на завершение реконструкции комплекса сооружений водопровода в селе Байганин Байганинского района на сумму 43,3 млн. тенге.
Контролем в Карагандинской области установлено, что Комитетом использованы средства не по целевому назначению на сумму 7,8 млн. тенге и РГП «Северводстрой» необоснованно получен доход в сумме 1,7 млн. тенге.
Министерству охраны окружающей среды Республики Казахстан уточненный бюджет в рамках 8 бюджетных программ составил 3 326,2 млн. тенге, кассовое исполнение - 3 183,8 млн. тенге или 95,7 процента.
Проведенным контролем Счетного комитета установлено, что в ходе использования средств, выделенных на создание и развитие информационной системы охраны окружающей среды и на строительство очистных сооружений в городах Кызылорда и Семипалатинск, допущены нарушения нормативных правовых актов и договорных обязательств на общую сумму 835,5 млн. тенге. Из них необоснованные затраты составили 235,9 млн. тенге, неэффективные – 489,1 млн. тенге, необоснованное завышение сметной стоимости проекта – 21,9 млн. тенге, нарушение бюджетного законодательства и корректировка НДС – 53,5 млн. тенге и штрафные санкции за невыполнение условий договоров – 14,0 млн. тенге. В частности, проектно-сметная документация строительства очистных сооружений г.Семипалатинска подвергалась корректировке четыре раза, в связи с чем цена конкурсной заявки и стоимость договора с ТОО «ИртышГЭСстрой» превысили сметную стоимость второй очереди на 19,5 млн. тенге.
ТОО «ИртышГЭСстрой» в 2004 году закупило трубы стеклопластиковые на сумму 131,1 млн. тенге. При этом товарищество не выполнило строительно-монтажные работы с учетом стоимости материалов, предусмотренные календарным графиком 2004 года, на сумму 235,9 млн. тенге.
В 2004 году затраты Агентства Республики Казахстан по управлению земельными ресурсами предусматривались по 6 программам на общую сумму 3 019.9 млн. тенге и исполнены на 98,6 процента.
Проведенным Счетным комитетом контролем в Южно-Казахстанском областном территориальном управлении по управлению земельными ресурсами установлены факты использования бюджетных средств не по целевому назначению и необоснованно на общую сумму 1,4 млн. тенге. В заключенном с дочерним государственным предприятием «ГосНПЦзем» договоре на услуги по выполнению проектно-изыскательских работ на общую сумму 88,0 млн. тенге не были указаны объемы работ, которые необходимо выполнить, не отражена стоимость каждого из этих видов работ.
В 2004 году затраты республиканского бюджета по 23 бюджетным программам функциональной группы «Транспорт и связь» исполнены в сумме 82 464,2 млн. тенге или 93,5% от уточненного показателя. Не освоены средства в сумме 5 763,7 млн. тенге.
Затраты по данной функциональной группе осуществлялись в основном Министерством транспорта и коммуникаций Республики Казахстан (далее – МТиК), которые исполнены в сумме 81 124,0 млн. тенге или 98,2 процента.
Контролем Счетного комитета установлено, что Комитетом развития транспортной инфраструктуры МТиК (далее - Комитет) при использовании средств республиканского бюджета и внешнего займа, выделенных на реконструкцию автомобильной дороги Алматы-Астана, допущены нарушения требований бюджетного законодательства и иных нормативных правовых актов, в том числе использованы неэффективно 192,1 млн. тенге.
Средства, предусмотренные на институциональное развитие дорожной отрасли, совершенствование нормативно-законодательной базы и повышение дорожной безопасности в сумме 4,6 млн. долл. США, были направлены на строительные работы, что отрицательно повлияло на развитие отечественного института исследования дорожной отрасли.
Из-за неоднократного продления срока завершения строительных контрактов Комитетом увеличились затраты на содержание Инженера. При этом за 8,2 месяца оплачено 358,6 тыс. долл. США или 52,7 млн. тенге, что является неэффективным использованием бюджетных средств.
Контролем использования средств, выделенных в 2002-2004 годах из республиканского бюджета на строительство железнодорожной линии «Алтынсарино-Хромтау» установлено, что в результате несоблюдения норм бюджетного законодательства Комитетом допущено неэффективное использование средств в сумме 664,8 млн. тенге.
Так, в 2002 году в нарушение паспорта бюджетной программы «Строительство железнодорожной линии «Алтынсарино-Хромтау» расходы на строительство четырех мостов в сумме 604,8 млн. тенге были перераспределены Комитетом на приобретение материалов для строительства железной дороги.
Кроме того, генеральными подрядчиками ОАО «Желдорстрой» и ТОО «Казавтострой» допущено необоснованное использование бюджетных средств в сумме 1 058,8 млн. тенге и 983,4 млн. тенге, неэффективное – 125,3 млн. тенге и 179,3 млн. тенге, прочие нарушения – 103,4 млн. тенге и 42,1 млн. тенге, соответственно.
Из-за неоднократного изменения коэффициента удорожания материальных ресурсов в процессе строительства, при приобретении Хромтауским филиалом ОАО «Желдорстрой» строительных материалов образовалась экономия в сумме 224,3 млн. тенге, которая в 2003 году отнесена на его доходы. При этом заключение государственной экспертизы на проектно-сметную документацию с учетом данных изменений было выдано только в 2004 году.
В 2004 году ТОО «Казавтострой» необоснованно погашена кредиторская задолженность на общую сумму 533,0 млн. тенге перед ОАО «Ремпуть» и ТОО «Принцип NS» путем списания, без подтверждающих документов, дебиторской задолженности ОАО «Корпорация СКиФ» за невыполненные работы. Более того, в 2004 году ТОО «Казавтострой» была погашена несуществующая кредиторская задолженность за 2003 год перед ОАО «Корпорация СКиФ» на общую сумму 112,8 млн. тенге.
Проведенным контролем в Карагандинском областном управлении автомобильных дорог установлены нарушения норм законодательства о строительной деятельности при проведении реконструкции участков автодорог и неэффективно использованы 73,5 млн. тенге.
Счетным комитетом в Актюбинском областном управлении автомобильных дорог и строительства инфраструктурного комплекса установлено, что в 2004 году, в нарушение законодательства об архитектурной и строительной деятельности, о государственных закупках, генподрядчик – Ассоциация «Корпорация «Прогресс» передала на субподряд ОАО «Актобе жолдары» 100% объема работ по проведению реконструкции автодороги «Карабутак-Иргиз- граница Кызылординской области» на сумму 1650,4 млн. тенге.
В проектно-сметной документации и в конкурсной цене при проведении государственных закупок на ремонт автомобильных дорог Актюбинской области не были предусмотрены расходы за генподрядные услуги. Вмести с тем, генеральными подрядчиками получены доходы за генподрядные услуги от 2 до 15% от стоимости работ, переданных организациям на субподряд. В частности, три генподрядчика АОФ РГП «Казахавтодор», ОАО «Актюбе жолдары» и ОАО «Жезказган жолдары» получили доходы за генподрядные услуги в сумме 90,4 млн. тенге. Указанное обстоятельство влияет на уменьшение затрат на проведение ремонтных работ автодорог и, соответственно, на ухудшение качества ремонтных работ. Так, установлены факты некачественного выполнения шероховато-поверхностной обработки при среднем ремонте участков автодорог «Кандыагаш-Иргиз», «Актобе-Астрахань» и «Актобе - граница Российской Федерации (на Орск)», что привело к неэффективному использованию средств республиканского бюджета в сумме 152,1 млн. тенге. Кроме того, подрядчиком ТОО «Асфальт» (г. Актобе) допущены факты завышения объема ремонтных работ на 1,1 млн. тенге.
В 2003 году при составлении проектно-сметной документации ремонта и реконструкции автодорог в расчет основной заработной платы включались отраслевые и районные коэффициенты, несмотря на их отмену в 2001 году. Как следствие, стоимость эксплуатации дорожно-строительных машин и механизмов при текущем ремонте автодорог Актюбинской области была увеличена на 12,9 млн. тенге.
При реконструкции автомобильной дороги «Самара-Шымкент» ОАО «Жезказган жолдары» запланировано в 2004-2005 годах строительство сооружения (туалет) площадью 14,1 м2 общей стоимостью 820,2 тыс. тенге или стоимость 1 м2 составляет 58,2 тыс. тенге (437 долл. США). При этом данным генподрядчиком по состоянию на 1 октября 2004 года было выполнено всего около 20% от общего объема работ.
Таким образом, исполнение отдельных затрат республиканского бюджета на реальный сектор экономики в отчетном году осуществлялось с нарушениями требований бюджетного законодательства и иных нормативных правовых актов.
3.7. Анализ использования затрат по функциональной группе «Прочие»
В 2004 году по функциональной группе «Прочие» кассовое исполнение составило 51 036,5 млн. тенге или 92,6 процента. По семнадцати бюджетным программам не освоены средства в сумме 4 055,3 млн. тенге.
В 2004 году Агентством Республики Казахстан по регулированию естественных монополий и защите конкуренции (далее - Агентство) по двум республиканским бюджетным программам затраты исполнены в сумме 940,6 млн. тенге или 97,0% к уточненному показателю.
Контролем Счетного комитета установлено, что Агентством использовано средств не по целевому назначению на сумму 18,8 млн. тенге, неэффективно – 5,3 млн. тенге, необоснованно – 3,8 млн. тенге, а также нарушены отдельные требования законодательства о государственных закупках.
Так, из-за несовершенства антимонопольного законодательства, не утверждены в установленном порядке и не реализуются разработанные в 2003 году Агентством Правила осуществления мониторинга эффективности реализации инвестиционных программ субъектами естественной монополии, в результате по программе «Программа по привлечению консультантов к разработке и совершенствованию нормативной правовой базы» неэффективно использованы средства в сумме 4,5 млн. тенге.
В нарушение постановления Правительства Республики Казахстан от 29 августа 2001 года No 1127 произведены необоснованные выплаты работникам Агентства в форме премий, материальной помощи и надбавок на общую сумму 2,1 млн. тенге.
Агентством использованы не по целевому назначению средства в сумме 6,3 млн. тенге, а также произведены расходы на общую сумму 12,5 млн. тенге по закупке компьютеров и программного обеспечения для обеспечения центрального аппарата Агентства и его территориальных органов, не предусмотренные паспортом программы «Проведение финансовой и технической экспертизы деятельности субъектов естественных монополий».
В нарушение постановления Правительства Республики Казахстан от 29 июня 2002 года No 70 по программе «Проведение мероприятий за счет средств Резерва Правительства Республики Казахстан» Агентством целевые средства в сумме 1,3 млн. тенге были использованы на текущие расходы вместо погашения кредиторской задолженности прошлых лет.
В 2004 году Министерством индустрии и торговли Республики Казахстан (далее – МИиТ) по четырнадцати бюджетным программам затраты исполнены в сумме 14 601,0 млн. тенге или 99,4% к уточненному показателю.
Проведенным Счетным комитетом контролем использования средств, выделенных на развитие малого предпринимательства, установлено, что МИиТ в 2003 году не были осуществлены мероприятия, предусмотренные паспортом программы «Поддержка малого и среднего бизнеса» на сумму 5,5 млн. тенге. Не утверждены и не согласованы разработанные научные исследования, методические пособия и рекомендации, не осуществлялся контроль качества. Выпущенные методические пособия и рекомендации, сборники законодательных и нормативных актов, рекламные каталоги и информационные бюллетени не были оприходованы по бухгалтерскому учету.
Администратором данной бюджетной программы при разработке паспорта не был предусмотрен механизм дальнейшего использования разработанных и растиражированных научно-исследовательских работ, в результате из 35 500 экземпляров научных разработок для поддержки малого бизнеса после 10-11 месяцев их выпуска использованы только 9 808 экземпляров. При этом отдельные виды разработок на общую сумму 11,2 млн. тенге не были распространены.
Аналогичная ситуация сложилась с разработанными и растиражированными методическими пособиями и рекомендациями, сборниками законодательных и нормативных актов, рекламными каталогами и информационными бюллетенями в области поддержки малого и среднего бизнеса, на что было израсходовано бюджетных средств на общую сумму 25,9 млн. тенге.
В 2004 году АО «Фонд развития малого предпринимательства» при исполнении программы «Увеличение уставного капитала АО «Фонд развития малого предпринимательства» произведено кредитование ТОО «МК «Интегра» на сумму 16,4 млн. тенге на приобретение мельницы, закуп зерна и реализацию муки в городе Талгаре (Алматинская область). Данное ТОО приобрело и установило мельницу в п. Тургень (Алматинская область), который не входит в список малых городов в соответствии с постановлением Правительства Республики Казахстан «Об утверждении Программы развития малых городов на 2004-2006 годы».
3.8. Расходы по обслуживанию долга
В 2004 году правительственный и гарантированный долг Республики Казахстан составил 668 700,0 млн. тенге и уменьшился по сравнению с 2003 годом на 3,1 процента. При этом долг Правительства Республики Казахстан составил 586 374,0 млн. тенге и снизился по сравнению с 2003 годом на 3,8 процента. В свою очередь, гарантированный государством долг в 2004 году увеличился по сравнению с 2003 годом на 2,3 процента и составил 82 326,0 млн. тенге.
Законом Республики Казахстан «О республиканском бюджете на 2004 год» лимит правительственного долга на 31 декабря 2004 года уточнен в сумме 680 000,0 млн. тенге. В структуре правительственного долга доля внешнего долга в 2004 году составила 60,6% против 72,7% в 2003 году. Затраты на обслуживание долга в 2004 году составили 34 121,4 млн. тенге или 90,9% к уточненному годовому показателю. При этом Министерством финансов Республики Казахстан в рамках бюджетной программы «Обслуживание правительственного долга» производились выплаты вознаграждений по внешним и внутренним займам, а также комиссионных расходов за размещение займов. Недоосвоение средств республиканского бюджета в сумме 3 427,6 млн. тенге по обслуживанию долга, в основном, было обусловлено изменением индекса инфляции, кросс-курсов иностранных валют, плавающих процентных ставок.
Следует отметить, что в республике погашение основного долга по внешним и внутренним займам осуществлялось за счет заимствованных средств для финансирования дефицита бюджета. В 2004 году на погашение основного долга по государственным ценным бумагам, размещенным на внутреннем рынке, были направлены 62 003,9 млн. тенге или 49,1% от поступлений от эмиссии государственных ценных бумаг.
На погашение основного долга по внешним займам были направлены средства в сумме 74 441,3 млн. тенге. Таким образом, на погашение основного долга по внешним и внутренним займам, вознаграждения по ним, а также на комиссионные расходы направлены средства в общей сумме 170 566,6 млн. тенге.
3.9. Оценка финансовой помощи регионам
В республике в течение последних лет наблюдается устойчивая тенденция роста финансовой помощи регионам из республиканского бюджета, которая складывается из официальных трансфертов в форме субвенций, целевых и целевых инвестиционных трансфертов, целевых трансфертов развития, средств резерва Правительства Республики Казахстан.
В отчетном году уточненные официальные трансферты, целевые и целевые инвестиционные трансферты, целевые трансферты развития исполнены на 98,6% или в общей сумме 206 684,8 млн. тенге, т.е. недоосвоено в сумме 2 857,0 млн. тенге. Кроме того, по состоянию на 1 января 2005 года местными исполнительными органами недоосвоены целевые трансферты республиканского бюджета в сумме 1 500,2 млн. тенге. Указанное обстоятельство связано с поздним проведением конкурсов, а также несоблюдением сроков производства строительных работ, определенных в графиках (Приложение 7).
Официальные трансферты, выделенные из республиканского бюджета в 2004 году в виде субвенций двенадцати областным бюджетам, исполнены на 100,0 процента и составили 134 395,1 млн. тенге. При этом, в отчетном году субвенционными стали Актюбинская, Западно-Казахстанская и Павлодарская области.
Средства резерва Правительства Республики Казахстан, переданные в 2004 году местным бюджетам, составили 2 375,2 млн. тенге и исполнены в сумме 2 310,8 млн. тенге или на 97,3 процента.
На протяжении ряда лет трансферты и средства из резерва Правительства Республики Казахстан являются основным источником поступления средств в бюджеты отдельных областей. В частности, в Жамбылской области удельный вес официальных трансфертов составил 64,0% от всех поступлений, Южно-Казахстанской области – 59,3%, Акмолинской – 57,6%, Кызылординской области – 57,2 процента.
Вместе с тем, в отдельных регионах имеются дополнительные резервы пополнения доходной части местных бюджетов. В частности, контролем Счетного комитета установлено, что в Южно-Казахстанской области количество объектов обложения налогом на недвижимость, зарегистрированных в налоговых органах, составляет 423,7 тысяч, что в четыре раза превышает количество объектов, зарегистрированных в уполномоченном органе РГП «Центр недвижимости» (102,6 тысяч объектов). По оценке Счетного комитета, сумма резерва от сбора за регистрацию недвижимости могла составить 156,0 млн. тенге.
Практика выделения из республиканского бюджета целевых и целевых инвестиционных трансфертов регионам через администраторов республиканских бюджетных программ способствовала двойному отражению затрат в кассовом исполнении республиканского бюджета в сумме 72 289,7 млн. тенге и местных бюджетов в сумме 70 789,5 млн. тенге. На областном уровне, как правило, администратором всех целевых трансфертов является соответствующее государственное учреждение, которое осуществляет транзитное финансирование нижестоящих бюджетов на основе единого паспорта на все виды трансфертов.
При этом установлены факты несоответствия наименования и содержания паспортов республиканских бюджетных программ и соответствующих местных бюджетных программ. Более того, в паспортах указывалась общая сумма трансфертов, включая суммы, выделенные из республиканского и областного бюджетов городским и районным бюджетам области. В пункте «Ожидаемые результаты» паспортов местных бюджетных программ не указывались количественные и качественные показатели выполнения данных программ. Все вышеперечисленные факторы не обеспечили прозрачность использования отдельных целевых трансфертов, затягивали процесс освоения бюджетных средств, способствовали их оседанию на счетах местных бюджетов и перераспределению на другие цели.
Местными исполнительными органами не освоены средства резерва Правительства Республики Казахстан в сумме 64,4 млн. тенге. Кроме того, по состоянию на 1 января 2005 года не освоены целевые трансферты и целевые инвестиционные трансферты в сумме 4 114,4 млн. тенге, которые находятся на аккредитиве.
Контрольными мероприятиями Счетного комитета установлены недостатки в использовании целевых инвестиционных и целевых текущих трансфертов, а также нарушения бюджетного законодательства и других нормативных правовых актов. В частности, по республиканским бюджетным программам, администраторами которых на республиканском уровне являлось Министерство энергетики и минеральных ресурсов Республики Казахстан, а на местном уровне – соответствующие Департаменты областей, городов Астана и Алматы, установлены нарушения бюджетного законодательства в общей сумме 1 056,0 млн. тенге, а также факты несоблюдения отдельных норм законодательства о государственных закупках, лицензионной деятельности, архитектурной и строительной деятельности. Так, согласно фиктивному акту выполненных работ от 13 декабря 2003 года ГУ «Департамент по администрированию программ развития г.Астаны» перечислены АО «Астанаэнергосервис» бюджетные средства в общей сумме 671,2 млн. тенге за невыполненные работы по подключению РГП «Международный аэропорт Астана» с дополнительной электрической нагрузкой в 3800 кВт к сетям энергоснабжающей организации. В свою очередь, АО «Астанаэнергосервис» из указанных средств использовало не по целевому назначению 333,7 млн. тенге, в том числе 30,0 млн. тенге направлены на депозит в ОАО «Цеснабанк», 186,1 млн.тенге – на погашение кредиторской задолженности и т.п. По состоянию на 1 января 2005 года вышеуказанные работы не выполнены, в результате не достигнуты цели и ожидаемые результаты программы «Целевые инвестиционные трансферты бюджету города Астаны на энергетическое снабжение строительства и эксплуатации международного аэропорта».
В 2004 году администраторами целевого инвестиционного трансферта на приобретение котла и выполнение СМР по строительству третьего котла в Акмолинской области являлись на республиканском уровне МЭиМР, на областном уровне - Акмолинское областное финансовое управление, акимат и управление капитального строительства г.Кокшетау. Перечисленные ГУ «Отдел капитального строительства» 17 июня 2001 года средства в сумме 107,3 млн. тенге в ГКП «РК-2» полностью использованы на погашение задолженности перед бюджетом, в том числе 99,0% по местному бюджету, а на сумму 7,2 млн. тенге необоснованно завышены объемы работ.
Контролем Счетного комитета установлено, что средства бюджетной программы «Целевые инвестиционные трансферты областным бюджетам, бюджетам городов Астаны и Алматы на развитие теплоэнергетической системы», выделенные на расширение и реконструкцию ТЭЦ-2, тепловых сетей и энергосетевых объектов города Астаны использованы необоснованно в сумме 277,5 млн. тенге. Кроме того, нарушены нормы законодательства о лицензионной деятельности на сумму 1 198,5 млн. тенге. Доначислены штрафные санкции за невыполнение условий договоров на сумму 132,9 млн. тенге.
Действующий механизм предоставления и использования целевых текущих трансфертов приводит к содержанию государственного учреждения из различных уровней бюджетов, которое не допускалось в соответствии с действовавшим до 1 января 2005 года Законом Республики Казахстан «О бюджетной системе». В частности, в 2004 году средства республиканской бюджетной программы «Целевые трансферты областным бюджетам, бюджетам городов Астана и Алматы на увеличение денежного довольствия и материально-техническое оснащение участковых инспекторов полиции» в сумме 13,2 млн. тенге, выделенные для Главного управления внутренних дел Акмолинской области, необоснованно были направлены на общее содержание районных отделов внутренних дел, финансируемых из собственного областного бюджета.
Все вышеуказанные факты свидетельствуют о том, что вопросы выделения и контроля со стороны администраторов республиканских и местных программ за эффективным использованием целевых и целевых инвестиционных трансфертов, целевых трансфертов развития в 2004 году не были отрегулированы. Более того, сложившаяся система межбюджетных отношений на протяжении ряда лет снижала мотивацию местных органов исполнительной власти к развитию собственной налоговой базы и не способствовала проявлению их инициативы по изысканию дополнительных источников доходов бюджетов.
3.10. Анализ использования средств по разделу «Кредиты»
В 2004 году по разделу «Кредиты» исполнение составило 46 731,6 млн. тенге или 95,2 процента. Неиспользованными остались средства по двум бюджетным программам в общей сумме 1 706,4 млн. тенге, в том числе по программе «Специальный резерв Правительства Республики Казахстан для кредитования нижестоящих бюджетов на покрытие кассового разрыва» на сумму 600,0 млн. тенге в связи с отсутствием обращений местных исполнительных органов на покрытие кассового разрыва.
По функциональной группе «Жилищно-коммунальное хозяйство» предусматривались кредитные средства в сумме 13 566,4 млн. тенге на реализацию двух бюджетных программ. Исполнение составило 12 460,0 млн. тенге или 91,8 процента.
По функциональной группе «Сельское, водное, лесное, рыбное хозяйство и охрана окружающей среды» кредиты уточнены в сумме 10 742,1 млн. тенге и исполнены на 96,8% от уточненного показателя. Основной причиной указанного неисполнения являлась несвоевременная реализация инвестиционных проектов – 339,3 млн. тенге. Недоосвоение средств в сумме 331,2 млн. тенге связано с недостаточностью средств софинансирования по ряду категорий расходов и недоиспользованием средств займа для соблюдения пропорций по выплатам.
Министерству сельского хозяйства Республики Казахстан в 2004 году предусмотрено кредитов на сумму 10 742,1 млн. тенге, кассовое исполнение составило 96,8 процента.
Контрольными мероприятиями, проведенными Счетным комитетом в двух областях, установлены нарушения при использовании средств по программе «Кредитование местных бюджетов на организацию проведения весенне-полевых и уборочных работ».
Так, в Актюбинской области из-за отсутствия четкого порядка предоставления кредитов в 2004 году из 5 000 сельхозтоваропроизводителей областной комиссией были распределены кредиты в сумме 300,0 млн. тенге только 146 крестьянским хозяйствам. При этом, в Правилах кредитования местных исполнительных органов на организацию проведения весенне-полевых и уборочных работ не указаны нормативы (критерии), по которым определяется размер кредита. В результате, одним сельхозтоваропроизводителям кредиты выделены в размере 100 тыс. тенге, другим до 20 млн. тенге.
В Южно-Казахстанской области из выделенных кредитных ресурсов в сумме 513,0 млн. тенге для проведения весенне-полевых и уборочных работ по состоянию на 30 марта 2005 года было освоено 53,1 млн. тенге или 10,3 процента. К началу весеннего сева из-за сложности оформления кредитных документов в ЗАО «Продовольственная контрактная корпорация» и банках второго уровня в Арысском, Махтааралском, Отырарском, Сарыагашском и Туркестанском районах на указанную дату данные кредиты не получены ни одним сельхозтоваропроизводителем.
В ходе контроля исполнения программы «Участие в организации сети сельских кредитных товариществ» установлено, что ЗАО «Аграрная кредитная корпорация» выделено 409,0 млн. тенге на создание сети кредитных товариществ в количестве 41 единицы, из которых в 2003 году было создано только 35, в результате 31,5 млн. тенге не были освоены.
3.11. Анализ кредиторской и дебиторской задолженностей государственных учреждений
Кредиторская задолженность государственных учреждений, содержащихся за счет республиканского бюджета, составила 2 250,1 млн. тенге и увеличилась по сравнению с предыдущим годом на 93,0 процента.
Наибольшая доля из общего объема кредиторской задолженности приходится на Министерство внутренних дел Республики Казахстан (1 392,3 млн. тенге или 61,6% от общего показателя кредиторской задолженности государственных учреждений), не обеспечившее снижение кредиторской задолженности, которая по сравнению с 2003 годом увеличилась на 89,9 процента. Основная доля кредиторской задолженности Министерства внутренних дел Республики Казахстан сложилась по программе «Изготовление водительских удостоверений, документов, номерных знаков для государственной регистрации транспортных средств» в сумме 1 089,6 млн. тенге и по программе «Изготовление паспортов и удостоверений личности граждан Республики Казахстан» в сумме 233,5 млн. тенге.
Анализ динамики кредиторской задолженности показывает, что отдельными государственными учреждениями и администраторами бюджетных программ допущено увеличение по сравнению с 2003 годом объема кредиторской задолженности. В частности, сумма кредиторской задолженности Министерства обороны Республики Казахстан составила в 2004 году 115,4 млн. тенге и увеличилась в 35,8 раза. Данная кредиторская задолженность образовалась, в основном, по программе «Содержание личного состава, вооружения, военной и иной техники, оборудования, животных и инфраструктуры Вооруженных Сил».
Кредиторская задолженность Министерства финансов Республики Казахстан по сравнению с 2003 годом увеличилась в 50 раз и на начало 2005 года составила 83,4 млн. тенге; Министерства индустрии и торговли Республики Казахстан - 4,5 млн. тенге и в 9,9 раза, Министерства транспорта и коммуникаций - 131,4 млн. тенге и в 7,7 раза.
По состоянию на 1 января 2005 года в Министерстве сельского хозяйства Республики Казахстан числилась кредиторская задолженность, образовавшаяся за период с 1997 по 1999 годы, в частности, по программам «Защита растений» за услуги по обработке сельскохозяйственных культур против саранчовых в сумме 26,2 млн. тенге и «Обеспечение эпизоотического благополучия» в сумме 5,1 млн. тенге.
Дебиторская задолженность на конец 2004 года по государственным учреждениям составила 9 471,7 млн. тенге, что на 25,6% меньше аналогичного показателя 2003 года. Вместе с тем, по отдельным администраторам программ имеются факты резкого роста дебиторской задолженности в конце 2004 года.
Так, по состоянию на 1 января 2005 года в общем объеме дебиторской задолженности республиканского бюджета 20,6% или 1 951,9 млн. тенге составляет задолженность Министерства здравоохранения Республики Казахстан, которая по сравнению с аналогичной датой 2003 года увеличилась в 24,4 раза. Из общей суммы задолженности министерства 1 747,5 млн. тенге приходится на программы: «Строительство и реконструкция объектов здравоохранения»; «Оказание высококвалифицированной медицинской помощи по специфике «Прочие услуги и работы».
Как и в 2003 году, значительной остается сумма дебиторской задолженности Министерства иностранных дел Республики Казахстан - 1 874,5 млн. тенге, увеличение составило 6,0 процента.
Значительный рост дебиторской задолженности в 2004 году допущен Министерством индустрии и торговли Республики Казахстан, сумма которой увеличилась в 58,1 раза и по состоянию на 1 января 2005 года она составила 1 301,6 млн. тенге. Основная часть дебиторской задолженности министерства сложилась по программе «Прикладные научные исследования технологического характера» по специфике «Прочие услуги и работы» - 1 272,2 млн. тенге.
Дебиторская задолженность Агентства Республики Казахстан по управлению земельными ресурсами за отчетный период возросла в 438,3 раза, составив на конец 2004 года в сумме 430,6 млн. тенге, так как своевременно не было поставлено оборудование для строящейся республиканской картографической фабрики.
Рост дебиторской задолженности допущен в Администрации Президента Республики Казахстан (в 62,8 раза), Министерстве экономики и бюджетного планирования Республики Казахстан (в 25,2 раза), Хозяйственном управлении Парламента Республики Казахстан (в 5,1 раза), Агентстве Республики Казахстан по информатизации и связи (в 4,5 раза).
Более того, отдельными администраторами программ допускаются случаи образования дебиторской задолженности вследствие осуществления предоплаты поставщикам товаров (работ, услуг) по спецификам, по которым предоплата в соответствии с действующим законодательством запрещена.
Так, в ходе комплексного контроля в Актюбинской области было выявлено, что в нарушение п. 100 Правил финансовых процедур четырьмя администраторами республиканских бюджетных программ за счет необоснованной предоплаты по спецификам 138, 141, 144, и 145 была допущена дебиторская задолженность в 2003 году на общую сумму 6,0 млн. тенге, а в 2004 году – 2,3 млн. тенге. При этом в 2003-2004 годах на указанные суммы не уменьшены данным администраторам планы финансирования. Аналогично, в Министерстве индустрии и торговли Республики Казахстан за счет предоплаты по специфике 138 также образована дебиторская задолженность на сумму более 11,0 млн. тенге, подлежащая перечислению в доход республиканского бюджета.
Аналогичные нарушения допущены Министерством образования и науки, Министерством энергетики и минеральных ресурсов, Министерством охраны окружающей среды, Министерством сельского хозяйства, Министерством транспорта и коммуникаций, Министерством обороны Республики Казахстан, всего на общую сумму 45,2 млн. тенге.
Между тем, не в полной мере реализуется предусмотренный пунктом 2 статьи 107 Бюджетного кодекса Республики Казахстан порядок возврата в доход соответствующего бюджета сумм дебиторской задолженности государственных учреждений прошлых лет вследствие отсутствия четкого порядка реализации данного механизма.
Наличие в государственных учреждениях значительных сумм дебиторской задолженности создает предпосылки к образованию сверх утвержденных дополнительных денежных резервов в текущем бюджетном периоде. При этом дебиторская задолженность является скрытым резервом администраторов республиканских бюджетных программ.
3.12. Дефицит бюджета и источники его финансирования
В 2004 году доходы, полученные официальные трансферты и суммы возврата кредитов составили 978 358,9 млн. тенге или 104,7% к уточненному показателю. Расходы исполнены на 96,9% или в сумме 995 620,5 млн. тенге против уточненного годового назначения в сумме 1 026 969,6 млн. тенге. В результате, сложилось снижение дефицита республиканского бюджета с 92 663,0 млн. тенге до 17 261,6 млн. тенге.
Финансирование дефицита бюджета осуществлялось за счет заимствования на внешних и внутренних финансовых рынках, а также за счет средств от приватизации объектов республиканской собственности. При этом Правительством Республики Казахстан заимствованы средства на внешних и внутренних финансовых рынках на сумму 151 285,1 млн. тенге, из них 126 211,4 млн. тенге – на внутреннем рынке.
В 2004 году сальдо внутреннего финансирования составило в сумме 64 207,5 млн. тенге, которое сложилось в результате поступлений от эмиссии государственных ценных бумаг в сумме 126 211,4 млн. тенге против 105 113,2 млн. тенге в 2003 году, или с увеличением на 20,0%; а также погашения государственных ценных бумаг, размещенных на внутреннем рынке, в сумме 62 003,9 млн. тенге против 53 976,6 млн. тенге за 2003 год или с увеличением на 14,9 процента.
На конец 2004 года поступления от внешних займов составили в сумме 25 037,7 млн. тенге, а погашение правительственного основного долга производилось в сумме 74 441,3 млн. тенге. Таким образом, в 2004 году средства от внешнего заимствования, а также от приватизации объектов республиканской собственности были направлены не только для финансирования дефицита бюджета в сумме 20 051 млн. тенге, но и для погашения внешних и внутренних долгов Правительства Республики Казахстан.
В республике с каждым годом объемы эмиссии по государственным ценным бумагам увеличиваются. При этом, основная часть заемных средств направляется на досрочное погашение внутреннего правительственного долга.
Снижение дефицита республиканского бюджета за 2004 год связано, в основном, с увеличением по сравнению с 2003 годом поступлений от корпоративного подоходного налога, налога на добавленную стоимость, использования природных и других ресурсов, а также неосвоения средств республиканского бюджета.
Проведенный анализ свидетельствует о том, что в республике сохраняется актуальность проблемы эффективного управления государственными финансовыми ресурсами, в том числе использования заемных средств для погашения основного долга по внутренним и внешним займам.
РАЗДЕЛ IV. ВЫВОДЫ И ПРЕДЛОЖЕНИЯ
Проведенные Счетным комитетом контрольные мероприятия и анализ отчета Правительства Республики Казахстан об исполнении республиканского бюджета за 2004 год позволяют сделать следующие выводы и предложения.
1) Республиканский бюджет за 2004 год в основном исполнен. Правительством Республики Казахстан, в целом, решены задачи, указанные в Послании Президента к народу Казахстана «Основные направления внутренней и внешней политики на 2004 год». В то же время, не выполнены в 2004 году поступления налогов, сборов и других обязательных платежей в бюджет по 50 спецификам на сумму 58,5 млрд. тенге. Наряду с этим, неосвоенными остались средства по 205 программам республиканского бюджета на сумму 31,3 млрд. тенге.
Кроме того, по состоянию на 1 января 2005 года средства республиканского бюджета, находящиеся на аккредитиве, составили 14,9 млрд. тенге (в том числе 6,2 млрд. тенге – открыты местным бюджетам за счет трансфертов республиканского бюджета), на счетах заграничных учреждений Министерства иностранных дел Республики Казахстан – 1,1 млрд. тенге, на счетах местных бюджетов (трансферты республиканского бюджета) – 1,5 млрд. тенге. Несмотря на то, что указанные средства в общей сумме 17,5 млрд. тенге в отчете Правительства Республики Казахстан отражены как исполненные, фактически они не освоены.
2) В 2004 году наблюдалось неравномерное поступление доходов в республиканский бюджет. Так, на валютном счете Комитета казначейства Министерства финансов Республики Казахстан с 3 по 20 декабря 2004 года находились средства в общей сумме 22,3 млрд. тенге, которые были зачислены в республиканский бюджет только 7 января 2005 года и, соответственно, не отражены в отчете Правительства об исполнении республиканского бюджета за 2004 год.
3) В 2004 году согласно отчету Правительства Республики Казахстан из республиканского бюджета возмещено НДС по оборотам, облагаемым по «нулевой» ставке, на общую сумму 90,9 млрд. тенге. В то же время, фактически за отчетный год из республиканского бюджета всего возмещено НДС 104,1 млрд. тенге. При этом, только в декабре 2004 года было возмещено НДС по оборотам, облагаемым по «нулевой» ставке, на сумму более 26,0 млрд. тенге, что, в определенной степени, повлияло на формирование доходов республиканского бюджета и уровень инфляции в республике.
4) Действующий механизм возврата НДС по «нулевой ставке» не направлен на стимулирование роста внутреннего производства и реализацию на экспорт готовых товаров с высокой добавленной стоимостью и услуг. В результате, поддержку из бюджета получали отдельные крупные фирмы, экспортирующие только сырье, а также посреднические фирмы, закупавшие для экспорта товары (в основном, зерно и металлолом) у отечественных производителей.
5) В республике сохранилась тенденция централизации доходов в республиканском бюджете, при увеличении объемов финансовой помощи местным бюджетам. Местным бюджетам в 2004 году выделена финансовая помощь, включая средства из резерва Правительства Республики Казахстан, на общую сумму 209,0 млрд. тенге, что составляет 34,3% от суммы поступлений местных бюджетов. Доля финансовой помощи республиканского бюджета в отдельных местных бюджетах составляла свыше 60 процентов. В результате, увеличились объемы встречных финансовых потоков между республиканским и местными бюджетами.
6) Правительством Республики Казахстан своевременно не были разработаны нормативные правовые акты, регулирующие вопросы использования официальных трансфертов, составляющих 22% от затрат республиканского бюджета 2004 года. Допускались факты необоснованного, нецелевого и неэффективного использования данных трансфертов.
7) Не на должном уровне осуществляется мониторинг за выполнением государственных и отраслевых программ, отсутствуют оптимальные схемы их финансирования, а также действенный контроль со стороны уполномоченного органа по планированию и координаторов программ за эффективным использованием средств, выделенных на их реализацию. В результате, не в полной мере достигаются ожидаемые цели и результаты программ.
8) Отсутствие методики оценки эффективности реализации бюджетных программ не позволило полноценно оценить исполнение этих программ. Администраторами республиканских бюджетных программ допускалось некачественное составление паспортов бюджетных программ, их реализация осуществлялась не на должном уровне. В 2004 году отдельные администраторы республиканских бюджетных программ допустили неосвоение средств, и/или образовали дебиторскую задолженность, и/или им были открыты аккредитивы.
9) В республике в полном объеме не разработаны государственные стандарты социального обеспечения населения.
10) Действующий механизм использования аккредитивных форм расчетов в процессе исполнения республиканского бюджета привел к снижению ответственности администраторов республиканских бюджетных программ за своевременное и эффективное их использование.
11) Неосвоение средств республиканского бюджета во многих случаях происходило из-за их планирования при отсутствии проектно-сметной документации и несвоевременности проведения конкурсов по государственным закупкам.
12) Отсутствие стандартов оснащенности и разработанных типовых проектов строительства объектов здравоохранения и образования привели к многочисленным нарушениям и снижению эффективности вложенных в эти сферы средств.
13) В процессе исполнения республиканского бюджета не наблюдается улучшение государственной финансовой дисциплины. Это выражается в увеличении объемов нецелевого, неэффективного и необоснованного использования бюджетных средств. Во многих проверенных бюджетных учреждениях организация бухгалтерского учета и финансовой отчетности осуществляется не на должном уровне.
2. Правительству Республики Казахстан рекомендуется:
совершенствовать методы прогноза основных макроэкономических показателей, на основе которых формируются доходы и расходы республиканского бюджета, а также повысить требования к уполномоченным органам по повышению качества макроэкономического прогнозирования;
повысить требования к уполномоченному органу по обеспечению своевременности и полноты поступлений бюджета и улучшению налогового администрирования, к администраторам республиканских бюджетных программ – по повышению обоснованности формирования и эффективности реализации бюджетных программ;
определить в законодательном порядке случаи и условия использования аккредитивной формы расчетов;
совершенствовать отчетность по исполнению доходов и расходов бюджета, а также устранить двойное отражение затрат по республиканским и местным бюджетным программам, по которым предусмотрены целевые трансферты;
совершенствовать механизм возврата НДС по «нулевой» ставке для адресного стимулирования отечественных производителей и реализации товаров с высокой добавленной стоимостью путем инициирования внесений соответствующих изменений и дополнений в Налоговый кодекс Республики Казахстан;
обеспечить создание конкурентной среды при проведении независимой экспертизы таможенной стоимости импортируемых участниками внешнеэкономической деятельности товаров;
принять действенные меры по сокращению недоимки по налогам и другим обязательным платежам в бюджет путем совершенствования процедур принудительного взыскания налоговой задолженности;
рассмотреть целесообразность встречных финансовых потоков между республиканским и местными бюджетами путем совершенствования механизма оказания финансовой помощи регионам;
повысить качество исполнения государственных и отраслевых программ путем улучшения схем их финансирования, осуществления полноценного мониторинга и контроля со стороны уполномоченного органа по планированию и координаторов данных программ, а также повысить ответственность за их реализацию;
не утверждать паспорта республиканских бюджетных программ, по которым не приняты нормативные правовые акты, регулирующие вопросы их исполнения;
совершенствовать нормативные правовые акты, регулирующие порядок проведения оценки эффективности исполнения бюджетных программ с указанием конкретных критериев эффективности достижения их целей и задач;
принять меры по совершенствованию нормативных правовых актов, регламентирующих государственный стандарт социального обслуживания одиноких инвалидов, а также регулирующих порядок возмещения государством ущерба за вред, причиненный жизни и здоровью получателя;
инициировать вопрос о приведении норм пенсионного законодательства и законодательства о социальном обеспечении в соответствие с Бюджетным кодексом Республики Казахстан в части выплат пенсий и пособий получателям за соответствующий финансовый год;
принять меры по подготовке типовых проектов строительства объектов социальной сферы, а также разработать стандарты оснащенности организаций образования и здравоохранения современным оборудованием;
рассмотреть вопрос о целесообразности изготовления ТОО «Фирма «Лотон» государственных свидетельств о регистрации транспортных средств и водительских удостоверений;
обеспечить целевое использование кредитов, выделенных их республиканского бюджета, а также упростить процедуру выдачи кредитов сельскохозяйственным товаропроизводителям;
в республиканском бюджете на соответствующий финансовый год указывать внутренние и внешние источники финансирования дефицита бюджета;
принять конкретные меры по усилению государственной финансовой дисциплины, особо уделив внимание на совершенствование и достоверность бухгалтерского учета и финансовой отчетности.