
Введение
Счетным комитетом по контролю за исполнением республиканского бюджета (далее – Счетный комитет) в соответствии со статьей 8 Закона Республики Казахстан «О контроле за исполнением республиканского и местных бюджетов» подготовлен Отчет об исполнении республиканского бюджета за 2003 год (далее – Отчет), который по своему содержанию является заключением по отчету Правительства Республики Казахстан об исполнении республиканского бюджета за 2003 год.
В первом разделе Отчета рассмотрены макроэкономические показатели, влияющие на исполнение доходов и расходов республиканского бюджета, представлен анализ исполнения Закона Республики Казахстан «Об исполнении республиканского бюджета на 2003 год», а также меры Правительства Республики Казахстан по совершенствованию бюджетной процедуры в стране, принятые исходя из рекомендаций Счетного комитета.
Второй раздел Отчета содержит результаты анализа основных параметров доходов республиканского бюджета и исполнения поступлений за 2003 год в разрезе налоговых и неналоговых поступлений с учетом результатов контрольных мероприятий, проведенных Счетным комитетом. Проанализирована динамика недоимки налогов и других платежей в бюджет.
В третьем разделе приведен анализ исполнения расходов республиканского бюджета в разрезе бюджетных программ и их администраторов, основных результатов контрольных мероприятий Счетного комитета, а также состояния кредиторской и дебиторской задолженности государственных учреждений.
В заключении Отчета на основе анализа контрольных мероприятий по исполнению республиканского бюджета сформулированы выводы, рекомендации и предложения Счетного комитета по совершенствованию бюджетной процедуры в Республике Казахстан.
РАЗДЕЛ I. ОСНОВНЫЕ РЕЗУЛЬТАТЫ АНАЛИЗА ОТЧЕТА ПРАВИТЕЛЬСТВА РЕСПУБЛИКИ КАЗАХСТАН ОБ ИСПОЛНЕНИИ РЕСПУБЛИКАНСКОГО БЮДЖЕТА ЗА 2003 ГОД
1.1. Макроэкономические условия исполнения республиканского бюджета
В основу формирования Закона Республики Казахстан «О республиканском бюджете на 2003 год» закладывались параметры утвержденного Правительством Республики Казахстан «Индикативного плана социально-экономического развития Республики Казахстан на 2003-2005 годы» и положения Послания Президента народу Казахстана «Об основных направлениях внутренней и внешней политики на 2003 год».
Исполнение республиканского бюджета в 2003 году осуществлялось в условиях превышения фактических показателей экономического развития страны над прогнозными показателями. В отчетном году продолжалось улучшение социальных показателей, снижение темпов инфляции, увеличение золотовалютных резервов страны. Приведенные позитивные изменения были обусловлены увеличением расходов на реальный сектор экономики, привлечением дополнительных инвестиций и благоприятной конъюнктурой мировых цен на основные экспортные позиции Казахстана.
В 2003 году темпы роста объемов производства в отдельных секторах перерабатывающей промышленности превысили темпы роста общего объема промышленной продукции. Так, рост объемов продукции в химической промышленности составил 16,3%, а в машиностроении – более 20,0 процентов. Существенно возросли объ¨мы государственных расходов, выделяемых на развитие сельского, водного, лесного, рыбного хозяйства и охрану окружающей среды, которые в 2003 году составили 57,3 млрд. тенге.
В 2003 году капитальные затраты бюджета составили 170,1 млрд. тенге и по сравнению с 2002 годом увеличились в 2,3 раза. Отчетный год стал первым годом реализации Индустриально-инновационной программы, в рамках которой из республиканского бюджета направлено на создание Инвестиционного фонда 23,0 млрд. тенге, Национального инновационного фонда – 3,0 млрд. тенге, Государственной страховой корпорации по страхованию экспортных кредитов и инвестиций – 7,7 млрд. тенге, а также выделены 7,7 млрд. тенге на пополнение уставного капитала акционерного общества «Банк Развития Казахстана», которым кредитуются 20 инвестиционных проектов на сумму свыше полумиллиарда долларов США.
Валовой внутренний продукт (далее – ВВП) на 2003 год прогнозировался в размере 4 368,0 млрд. тенге с темпом прироста 8,3%, объем промышленной продукции (работ, услуг) – 2 649,0 млрд. тенге, объем экспорта – 11 392,8 млн. долларов США. По данным Агентства Республики Казахстан по статистике ВВП за 2003 год составил 4 449,8 млрд. тенге с индексом реального роста в 109,0%, объем промышленной продукции (товаров, услуг) – 2 794,4 млрд. тенге, а объем экспорта – 13 201 млн. долларов США (см. Таблицу 1).
Таблица 1.
Прогнозные и фактические значения основных макроэкономических показателей развития Республики Казахстан в 2003 году, (млрд. тенге)
|
|
ПРОГНОЗ |
ФАКТ |
отклонение |
ВВП Темп роста реального ВВП, % Объем промышленной продукции (работ, услуг) Инвестиции в основной капитал Индекс инфляции (декабрь 2003 г. к декабрю2002 г.),% Экспорт, млн. долларов Импорт, млн. долларов Кредиты банков экономике Денежная база Денежная масса Уровень монетизации, % Золотовалютные резервы страны, млн. долларов Активы Национального Фонда, млн. долларов Дефицит бюджета, в % к ВВП |
4368,0 108,3 2 649,0 1 396,0 5,5 11 392,8 8 240,0 840,0 253,0 954,0 21,8 4 346,0 1,9 |
4449,8 109,2 2 794,4 1 259,0 6,8 13 201,0 9 031,0 978,1 316,9 969,9 24,6 4 959,0 3 603,0 1,17 |
81,8 0,9 145,4 -137,0 1,3 1 808,2 791,0 138,1 63,9 15,9 2,8 613,0 -0,73 |
Инвестиции в основной капитал составили 1 259,0 млрд. тенге при прогнозном показателе 1 396,0 млрд. тенге. В то же время, несмотря на создание новых финансовых институтов, темпы роста инвестиций в основной капитал по сравнению с 2002 годом снизились.
Возросла доля средств организаций и населения, инвестированных в основной капитал, с 62,2% в 2002 году до 66,4% в отчетном году, что свидетельствует о дальнейшем формировании благоприятных условий для частного внутреннего инвестирования.
Кредиты банков второго уровня в 2003 году составили 978,0 млрд. тенге при прогнозируемом показателе 840,0 млрд. тенге и выросли по сравнению с аналогичным показателем 2002 года на 45,0 процентов. Изменилась структура портфеля кредитов банков второго уровня. Так, увеличилась доля средне- и долгосрочных кредитов с 57,0% на конец 2002 года до 62,2% на аналогичный период 2003 года. Кроме того, возросла доля кредитов в национальной валюте с 31,5% в 2002 году до 44,5% в 2003 году, что является свидетельством повышения доверия и укрепления национальной валюты.
Монетарные условия в 2003 году также способствовали развитию экономики ускоренными темпами. Так, денежная база увеличилась до 316,9 млрд. тенге с превышением прогнозных данных на 25,3 процента. Аналогично возросла и денежная масса до 969,9 млрд. тенге, что выше прогнозного значения на 15,9 млрд. тенге. По сравнению с 2002 годом данные показатели увеличились соответственно на 52,0 и 27,0 процентов. Уровень монетизации составил 24,6%, что на 2,8 процентных пункта выше прогнозного уровня.
В целом отмеченные показатели монетарной политики, благоприятная конъюнктура мировых цен на основные экспортные товары, а также меры Правительства Республики Казахстан, направленные на расширение внутреннего совокупного спроса путем активизации фискально-регулирующих инструментов и повышения доходов населения, оказали положительное влияние на улучшение макроэкономических показателей развития страны. Вместе с тем, проведенный анализ показывает, что в отчетном году сложился разрыв между фактическими и прогнозными значениями макроэкономических показателей развития страны, которые были заложены в основу формирования республиканского бюджета. По мнению Счетного комитета, такая практика имеет место с 2001 года и приводит к определенному расхождению прогнозных финансовых показателей Правительства Республики Казахстан с реальными результатами, полученными в ходе исполнения республиканского бюджета.
Кроме того, в отчетном году Правительством Республики Казахстан при исполнении республиканского бюджета не освоено 19,1 млрд. тенге, в том числе 4,5 млрд. тенге по социальным программам. В течение отчетного года бюджетные средства в сумме от 20 до 65 млрд. тенге находились в свободных остатках. Несмотря на это, Правительством Республики Казахстан в 2003 году на внутреннем рынке заимствованы средства в сумме 105,1 млрд. тенге, что более чем в 2 раза превышает аналогичный показатель 2002 года. Погашение обязательств на внутреннем рынке составило в отчетном году 53,9 млрд. тенге и по сравнению с предыдущим годом выросло в 3,8 раза. В целом указанные факторы свидетельствуют о том, что в отчетном году Правительством Республики Казахстан не в полной мере были использованы финансовые инструменты для решения социально-экономических задач и имеющийся потенциал более интенсивного роста экономики республики.
1.2. Исполнение Закона Республики Казахстан «О республиканском бюджете на 2003 год»
Закон Республики Казахстан «О республиканском бюджете на 2003 год» (далее – Закон) в целом выполнен, но, вместе с тем, Правительством Республики Казахстан не обеспечено исполнение отдельных его положений.
В отчетном году в полном объеме исполнены двадцать четыре статьи Закона, нормативный характер носят шесть, шестнадцать исполнены не в полном объеме. Не выполнена статья 2 Закона, согласно которой в доход республиканского бюджета должна была поступить арендная плата за пользование Российской Федерацией военными полигонами в сумме 4 235,0 млн. тенге. Данная ситуация в основном складывается в результате отсутствия механизма исполнения бюджета на компенсационной основе. Так, в соответствии с Законом Республики Казахстан «О бюджетной системе» исполнение бюджета осуществляется только на кассовой основе через единый казначейский счет и счета государственных учреждений. Кроме того, контрольными мероприятиями Счетного комитета установлены нарушения бюджетного законодательства, допущенные в ходе исполнения трех статей Закона.
В результате неполного выполнения статей 3, 9 и 10 Закона в доход республиканского бюджета в 2003 году недопоступило средств в общей сумме 12 934,1 млн. тенге. В целом данные об исполнении доходной части республиканского бюджета приведены в Приложении 1.
Согласно статье 3 Закона объем поступлений от арендной платы за пользование комплексом «Байконур» за 2003 год установлен в размере 27 720,0 млн. тенге, а фактическое исполнение составило 17 290,0 млн. тенге или 62,4% от утвержденного показателя. Таким образом, в доход республиканского бюджета недопоступило 10 430, 0 млн. тенге, в том числе средства по задолженности от арендной платы за пользование комплексом «Байконур» за 1999 год в сумме 65,0 млн. долларов США.
В соответствии со статьей 9 согласно приложению 3 Закона поступления налога на добавленную стоимость от акционерных обществ - национальных компаний утверждены в размере 2 879,0 млн. тенге. В приложении 3 отчета Правительства Республики Казахстан об исполнении республиканского бюджета за 2003 год по статье 9 указаны зачисленные средства в бюджет в размере 3 512,1 млн. тенге, из них возмещение по «нулевой ставке» налога на добавленную стоимость составило 3 085,2 млн. тенге. Таким образом, по мнению Счетного комитета, фактическое исполнение по данной статье составило 426,9 млн. тенге или 14,8% от утвержденной суммы.
В республиканский бюджет не поступили в полном объеме средства от республиканских государственных предприятий, установленные согласно статье 10 Закона (Приложение 4), в частности от налога на добавленную стоимость. Общая сумма поступлений от вышеуказанного налога составила 2 371,8 млн. тенге или 97,8% от утвержденного показателя. В 2003 году от республиканских государственных предприятий в республиканский бюджет поступил корпоративный подоходный налог в сумме 3 110,8 млн. тенге или в 2,2 раза больше утвержденного показателя, а сумма части чистого дохода государственных предприятий, перечисленная в республиканский бюджет, составила 598,3 млн. тенге или в 1,7 раза больше утвержденного назначения.
Вышеуказанные факты, а также результаты выборочной проверки Счетного комитета показывают, что имеются резервы для дальнейшего увеличения поступлений в республиканский бюджет от республиканских государственных предприятий (см. стр.38-39 Отчета).
В результате неполного исполнения статей 14, 20-1, 25, 32, 37, 40 и 46 Закона в отчетном году допущено недоосвоение средств республиканского бюджета по отдельным бюджетным программам. В частности, согласно статье 14 Закона Министерством труда и социальной защиты населения Республики Казахстан предусмотрена выплата единовременных государственных пособий в связи с рождением ребенка в сумме 2 914,6 млн. тенге, а фактически выплачено 2 081,3 млн. тенге, неосвоенными остались средства республиканского бюджета в сумме 833,3 млн. тенге. Невыполнение расходов по вышеуказанным социальным пособиям обусловлено в основном сложностью процедур выплат (см. стр.82-83 Отчета).
В соответствии со статьей 20-1 предусмотрены затраты республиканского бюджета в сумме 303,0 млн. тенге на разработку и проведение экспертиз технико-экономических обоснований республиканских инвестиционных проектов. Данные затраты исполнены в размере 218,7 млн. тенге или на 72,2% от утвержденной суммы. В то же время, проверкой Счетного комитета установлены отдельные факты реализации инвестиционных проектов без проведения соответствующих экспертиз. В частности, при строительстве Международного аэропорта «Астана» реализация инвестиционного проекта за счет средств внешних государственных займов осуществлена без прохождения государственной экспертизы.
Анализ исполнения статьи 25 Закона показывает, что заложенная данной статьей предельная сумма в размере 510,5 млн. тенге, которая должна быть предусмотрена в местных бюджетах на реализацию Закона Республики Казахстан «О социальной и медико-педагогической коррекционной поддержке детей с ограниченными возможностями», не соблюдена. В местных бюджетах на указанные цели предусмотрено средств в общей сумме 458,9 млн. тенге, что на 51,6 млн. тенге меньше определенного Законом показателя.
Согласно статье 32 Закона в составе расходов Министерства сельского хозяйства Республики Казахстан предусмотрены средства на строительство и реконструкцию систем обеспечения водой в сумме 6 003,9 млн. тенге, которые исполнены в сумме 5 708,1 млн. тенге или на 95,1% от утвержденного бюджетного назначения. Неисполнение в общей сумме 295,8 млн. тенге в основном сложилось в результате экономии по государственным закупкам.
В соответствии со статьей 37 Закона резерв Правительства Республики Казахстан для ликвидации чрезвычайных ситуаций природного и техногенного характера и иных непредвиденных расходов установлен в сумме 9 428,0 млн. тенге и исполнен в размере 9 411,6 млн. тенге или на 99,8 процента. Специальный резерв для кредитования нижестоящих бюджетов предусмотрен в сумме 600,0 млн. тенге и исполнен в размере 296,0 млн. тенге или 49,3% от утвержденного показателя.
Статья 40 Закона исполнена не в полном объеме. В результате не освоены средства республиканского бюджета в общей сумме 308,5 млн. тенге, выделенные на кредитование обеспечения предприятий по переработке сельскохозяйственной продукции оборудованием на лизинговой основе, на субсидирование ставки вознаграждения (интереса) кредитов, выдаваемых банками второго уровня предприятиям по переработке сельскохозяйственной продукции на пополнение оборотных средств, а также на возмещение ставки вознаграждения (интереса) по лизингу оборудования для предприятий по переработке сельскохозяйственной продукции.
В статье 46 Закона утвержден перечень бюджетных программ, не подлежащих секвестрированию. При этом по Министерству труда и социальной защиты населения Республики Казахстан указаны следующие республиканские бюджетные программы: «Пенсионная программа», «Государственные социальные пособия», «Специальные государственные пособия», «Государственные специальные пособия лицам, работавшим на подземных и открытых горных работах, на работах с особо вредными и тяжелыми условиями труда». По всем вышеуказанным бюджетным программам утвержденные годовые назначения на 2003 год не выполнены. Общая сумма неосвоенных бюджетных средств по этим четырем социальным программам составила 2 835,8 млн. тенге, в том числе по пенсионной программе – 1 516,4 млн. тенге и по государственным социальным пособиям – 799,7 млн. тенге (см. стр.82-83 Отчета).
В соответствии со статьей 44 Закона в 2003 году расходы по текущим бюджетным программам были предусмотрены в общей сумме 545 193,5 млн. тенге, кассовое исполнение составило 97,4% от уточненного показателя. Фактическое исполнение текущих бюджетных программ в разрезе администраторов бюджетных программ приведено в Приложении 2.
Согласно статье 45 Закона утвержден перечень бюджетных программ развития республиканского бюджета на 2003 год. Годовые назначения по бюджетным программам развития выполнены на 98,1% и составили 243 123,0 млн. тенге или 31,4% расходов республиканского бюджета (Приложение 3). В 2003 году не выполнены расходы в полном объеме по 113 бюджетным программам, не профинансированы пять программ развития: «Кредитование проекта водоснабжения и водоотведения города Алматы», «Целевые трансферты бюджету города Астаны на водоснабжение и водоотведение города Астаны», «Постприватизационная поддержка сельского хозяйства», «Мониторинг содержания ртути в реке Нуре и водохранилище Ынтымак» и «Сохранение лесов и увеличение лесистых территорий республики» всего на общую сумму 1 293,6 млн. тенге.
В рамках Государственной программы «Развитие автодорожной отрасли на 2001-2007 годы» в отчетном году осуществлялась реализация 8 программ развития, основная часть которых или 27 284,8 млн. тенге была направлена на строительство и реконструкцию автомобильных дорог.
В 2003 году Министерством транспорта и коммуникаций Республики Казахстан по восьми бюджетным программам развития средства республиканского бюджета освоены в полном объеме, а по четырем программам – на уровне 77-84 процентов. Вместе с тем, как показала проверка Счетного комитета, в процессе освоения средств республиканского бюджета по отдельным бюджетным программам Министерством транспорта и коммуникаций Республики Казахстан и его структурными подразделениями были нарушены требования бюджетного законодательства и других нормативных правовых актов (см. стр.93-95 Отчета).
Для развития сельского, водного, лесного и рыбного хозяйства в республиканском бюджете 2003 года было предусмотрено более 40 программ развития. При этом по 14 программам бюджетные средства освоены в полном объеме, по двум программам освоение средств составило менее 20% от уточненного объема, а по 23 программам – от 60 до 99 процентов.
Несмотря на исполнение статей 28, 30 и 34 Закона в полном объеме, проверками Счетного комитета установлены отдельные нарушения требований законодательства, в том числе факты необоснованного и неэффективного использования средств республиканского бюджета.
Так, согласно статье 28 Закона распределение средств, предусмотренных в республиканском бюджете на 2003 год для оказания гарантированного объема бесплатной медицинской помощи и государственной адресной социальной помощи населению Шалкарского района Актюбинской области, должно производиться в соответствии с установленным Правительством Республики Казахстан порядком. Вместе с тем, до настоящего времени Порядок распределения средств для оказания гарантированного объема бесплатной медицинской помощи населению Шалкарского района Актюбинской области не установлен.
Кроме того, упомянутая статья не выполнена в части расходов из местного бюджета на оказание государственной адресной социальной помощи населению Шалкарского района, бюджетом которого на указанные цели предусмотрено 90,5 млн. тенге при установленной предельной сумме в размере 95,0 млн. тенге, а кассовое исполнение составило 52,1 млн. тенге.
При осуществлении работ по проектированию и строительству сельских школ за счет средств республиканского бюджета в Атырауской, Алматинской и Южно-Казахстанской областях установлены нарушения требований нормативных правовых актов на общую сумму 181,3 млн. тенге, в том числе неэффективно израсходовано средств республиканского бюджета на сумму 59,0 млн. тенге, необоснованно – 118,4 млн. тенге (см. стр.73-75 Отчета).
1.3. Меры Правительства Республики Казахстан по совершенствованию бюджетной процедуры, принятые исходя из решений Счетного комитета по контролю за исполнением республиканского бюджета
В ходе контрольных мероприятий Счетного комитета выявлены факты нарушений требований законодательства Республики Казахстан, а именно Законов Республики Казахстан «О бюджетной системе», «О государственных закупках», «О платежах и переводах денег», «О бухгалтерском учете», «Об архитектурной, строительной и градостроительной деятельности в Республике Казахстан» и иных нормативных правовых актов, регулирующих вопросы исполнения республиканского бюджета. С целью устранения и предупреждения выявленных нарушений в постановлениях Счетного комитета даны рекомендации Правительству Республики Казахстан по совершенствованию бюджетной процедуры, по которым приняты следующие меры (Таблица 2).
Таблица 2.
Меры Правительства Республики Казахстан по совершенствованию бюджетной процедуры, принятые на основе рекомендаций Счетного Комитета
Рекомендации |
Принятые меры |
Рекомендовать Правительству Республики Казахстан создать Межведомственную рабочую группу по разработке критериев оценки выполнения программы по борьбе с наркоманией и наркобизнесом на республиканском и региональных уровнях. |
В соответствии с Указом Президента Республики Казахстан от 23 декабря 2003 года No 1255 «О мерах по дальнейшему совершенствованию системы государственного управления Республики Казахстан» и постановлением Правительства Республики Казахстан от 3 марта 2004 года No 261 образован Комитет по борьбе с наркобизнесом и контролю за оборотом наркотиков Министерства внутренних дел Республики Казахстан с передачей вновь образованному уполномоченному органу функций по координации в области государственного регулирования оборота наркотических средств, психотропных веществ и противодействия их незаконному обороту и злоупотреблению ими. |
Рекомендовать Правительству Республики Казахстан: - совершенствовать нормативные правовые акты, регулирующие порядок начисления, уплаты и контроля за полным и своевременным поступлением неналоговых платежей, включая определение уполномоченных органов, осуществляющих контроль за исчислением и поступлением видов неналоговых поступлений; - предусмотреть в установленном законодательством порядке минимальный норматив отчислений доли прибыли республиканских государственных предприятий на праве хозяйственного ведения в доход республиканского бюджета |
Для регулирования порядка начисления, уплаты и контроля за полным и своевременным поступлением неналоговых платежей, в частности порядка минимального норматива отчислений доли прибыли республиканских государственных предприятий на праве хозяйственного ведения в доход республиканского бюджета Правительством Республики Казахстан принято постановление «О нормативах распределения чистого дохода государственных предприятий на праве хозяйственного ведения». Данное постановление было принято 10 декабря 2002 года и начало реализовываться с 2003 года. |
Рекомендовать Правительству Республики Казахстан рассмотреть возможность внесения дополнений в нормативные правовые акты, регулирующие процедуру предоставления и использования целевых инвестиционных трансфертов, выделяемых из республиканского бюджета местным бюджетам. |
Статьей 34 Закона Республики Казахстан «О республиканском бюджете на 2004 год» установлено, что неиспользованные средства по выделенным из республиканского бюджета целевым инвестиционным трансфертам областным бюджетам, бюджетам городов Астана и Алматы, подлежат возврату в республиканский бюджет до конца счетного периода 2004 года. |
Рекомендовать Правительству Республики Казахстан рассмотреть вопросы: - по разработке и утверждению Национальных спецификаций на дорожные работы с учетом требований Международной федерации инженеров-консультантов (ФИДИК); - по разработке и утверждению Правил оказания инженерно-консультационных услуг в дорожном строительстве; - по пересмотру порядка пропуска тяжеловесных автотранспортных средств, осевые нагрузки которых превышают установленные нормативы для автомобильных дорог Казахстана. |
Министерством транспорта и коммуникаций Республики Казахстан разработаны и утверждены соответствующие стандарты автодорожной отрасли, а также Сборник типовых технических спецификаций по строительству и ремонту автомобильных дорог, гармонизированных с международными требованиями с учетом природно-климатических условий Республики Казахстан; разработка Национальных спецификаций на дорожные работы с учетом требований Международной федерации инженеров-консультантов включена в перечень научных разработок Министерства транспорта и коммуникаций на 2003-2006 годы. |
Канцелярии Премьер-Министра Республики Казахстан привести в соответствие с нормативом количество служебных легковых и специальных автомобилей для транспортного обслуживания государственных учреждений, подведомственных центральному исполнительному органу. |
Распоряжением Премьер-Министра Республики Казахстан создана рабочая комиссия по вопросам норматива количества служебных легковых и специальных автомобилей для транспортного обслуживания территориальных органов. |
Кроме того, по решению Счетного комитета в 2003 году отдельными администраторами бюджетных программ проведены работы по совершенствованию нормативных правовых актов по целевому и эффективному использованию бюджетных средств, своевременному поступлению средств в республиканский бюджет и налаживанию учета материальных ценностей.
Согласно постановлению Счетного комитета Комитетом геологии и охраны недр Министерства энергетики и минеральных ресурсов Республики Казахстан проведена полная ревизия действующих соглашений с недропользователями по плате за геологическую информацию и ее своевременному внесению в доход республиканского бюджета. В результате этой работы в 2003 году в республиканский бюджет дополнительно поступили 106,6 млн. тенге.
В соответствии с решениями Счетного комитета уполномоченными государственными органами разработаны и находятся на рассмотрении в Правительстве Республики Казахстан:
проект Закона о внесении изменений и дополнений в Закон Республики Казахстан «Об архитектурной, градостроительной и строительной деятельности» в части автодорожного строительства;
проекты постановлений Правительства Республики Казахстан «Об утверждении Правил оказания инженерно-консультационных услуг в автодорожном строительстве» и «Об утверждении правил организации и осуществления перевозок неделимых и крупногабаритных грузов на территории Республики Казахстан».
С 2002 года Правительством Республики Казахстан разрабатывается проект постановления об определении перечня уполномоченных органов, ответственных за взимание и перечисление 78-и видов неналоговых платежей, порядка начисления, уплаты и контроля за полным и своевременным их поступлением в доход республиканского бюджета.
Правительством Республики Казахстан и отдельными администраторами бюджетных программ не обеспечено надлежащее исполнение отдельных рекомендаций, предложений и указаний Счетного комитета по совершенствованию процесса исполнения бюджета. В частности, Правительством Республики Казахстан не приняты меры по:
совершенствованию нормативных правовых актов, регламентирующих Порядок присоединения дополнительных мощностей и Условия компенсации затрат для расширения и реконструкции объектов электроэнергетики;
усилению контроля за трансфертным ценообразованием организациями сырьевого сектора с целью обеспечения полного поступления налогов в республиканский бюджет;
совершенствованию нормативных правовых актов в части обеспечения жизнедеятельности инфраструктуры Вооруженных сил Республики Казахстан.
Министерством финансов Республики Казахстан не проведен анализ функционирования новой системы казначейства с привлечением независимых технических экспертов в области информационных финансовых систем, а также не приняты необходимые меры по обеспечению ее устойчивой, надежной и безопасной работы.
Кроме того, не приняты исчерпывающие меры по рекомендации Счетного комитета в части повышения эффективности системы внутреннего контроля за исполнением республиканского бюджета путем устранения элементов дублирования контрольных функций на республиканском и местном уровнях.
В 2003 году Министерством финансов Республики Казахстан проведен внутренний контроль за исполнением республиканского бюджета на 1 204 объектах и выявлены нарушения на общую сумму 3 092,1 млн. тенге, в том числе использовано не по целевому назначению 114,6 млн. тенге, из которых 70,6 млн. тенге отозваны в республиканский бюджет в установленном порядке.
Счетным комитетом за отчетный период проведены 38 контрольных мероприятий на 247 объектах контроля, в ходе которых выявлены нарушения на сумму 10 538,4 млн. тенге. Из общей суммы выявленных нарушений 1 620,3 млн. тенге использованы не по целевому назначению; 8 259,7 млн. тенге – неэффективно и необоснованно, из них восстановлено и выполнены объемы работ по устранению выявленных нарушений на общую сумму 2 728,5 млн. тенге; недоначислено налогов, сборов и несвоевременно уплачено платежей, а также неустоек, штрафов и пени на общую сумму 658,4 млн. тенге, из них взыскано 448,9 млн. тенге, в том числе 22,2 млн. тенге в местный бюджет.
В отчетном периоде по результатам контрольных мероприятий Счетного комитета отозвано средств республиканского бюджета в сумме 302,7 млн. тенге, использованных не по целевому назначению, у следующих администраторов республиканских бюджетных программ (Таблица 3).
Таблица 3.
Сумма отозванных средств республиканского бюджета в разрезе администраторов бюджетных программ
No п/п |
Администраторы программ |
предписано к отзыву (млн.тенге) |
отозвано (млн.тенге) |
1. |
Министерство обороны Республики Казахстан (обеспечение основных функций жизнедеятельности инфраструктуры Вооруженных Сил Республики Казахстан) |
4,3 |
4,3 |
2. |
Министерство транспорта и коммуникаций Республики Казахстан (использование средств внешних государственных займов и республиканского бюджета, выделенных на ремонт и реконструкцию автомобильных дорог) |
45,4 |
45,4 |
3. |
Канцелярия Премьер-министра Республики Казахстан |
1,7 |
1,7 |
4. |
Министерство юстиции Республики Казахстан (средства республиканского бюджета, направленные на борьбу с наркоманией и наркобизнесом) |
4,2 |
4,2 |
5. |
Министерство здравоохранения Республики Казахстан Министерство образования и науки Республики Казахстан (средства республиканского бюджета, выделенные РГКП «Казахский национальный медицинский университет им. Асфендиярова С. Д, ГУ «Казахская национальная академия музыки», «Казахская национальная академия искусств им. Т.К. Жургенова) |
14,7 4,8 |
14,7 4,8 |
6. |
Министерство труда и социальной защиты населения Республики Казахстан (административные затраты, государственные социальные пособия) |
2,3 |
2,3 |
7. |
Министерство финансов Республики Казахстан (реализация Проекта модернизации Казначейства) |
153,3 |
153,3 |
8. |
Министерство охраны окружающей среды Республики Казахстан |
1,8 |
1,8 |
9. |
Государственные учреждения, финансируемые из республиканского бюджета (комплексный контроль в городе Алматы) |
17,9 |
17,9 |
10. |
Агентство таможенного контроля Республики Казахстан |
6,6 |
6,6 |
11. |
Министерство финансов Республики Казахстан (организация работы в налоговых комитетах г. Астана, г. Алматы, Карагандинской и Мангистауской областях) |
2,9 |
2,9 |
12. |
Министерство обороны Республики Казахстан (развитие инфраструктуры Вооруженных Сил Республики Казахстан) |
22,6 |
22,6 |
13. |
Государственные учреждения, финансируемые из республиканского бюджета (комплексный контроль в Мангистауской области) |
16,1 |
15,5 |
14. |
Агентство Республики Казахстан по государственным закупкам |
2,9 |
2,8 |
15. |
Хозяйственное управление Парламента Республики Казахстан |
1,9 |
1,9 |
16. |
Государственные учреждения, финансируемые из республиканского бюджета (комплексный контроль в Костанайской области) |
8,1 |
|
|
|
ВСЕГО |
311,5 |
302,7 |
Кроме того, в ходе проверки целевого и эффективного использования средств, выделенных из республиканского бюджета в 2001-2002 годах Министерству сельского хозяйства Республики Казахстан на обеспечение товаропроизводителей техникой на лизинговой основе, выявлено нецелевое использование кредитных средств в сумме 101,2 млн. тенге, которые были восстановлены в республиканский бюджет.
Контролем Счетного комитета установлено, что в 2000 году со средств займа по программе «Строительство международного аэропорта в городе Астана» допущено финансирование услуг консультантов на сумму 205,2 млн. тенге за счет средств, предусмотренных по программе «Кредитование РГП «Международный аэропорт Астана». Указанная сумма, использованная не по целевому назначению, предписана к восстановлению в республиканский бюджет.
По результатам проведенных в отчетном периоде контрольных мероприятий Счетным комитетом 15 материалов было направлено в правоохранительные органы для принятия по ним процессуального решения, по одному из которых возбуждено уголовное дело. Правоохранительными органами по девяти материалам были вынесены постановления об отказе в возбуждении уголовного дела из-за отсутствия состава преступления. По пяти материалам проводится доследственная проверка.
На основании постановлений Счетного комитета к дисциплинарной ответственности привлечено 37 должностных лиц объектов контроля, допустивших нарушения действующего законодательства, из которых 8 освобождены от занимаемых должностей.
Проведенный анализ свидетельствует о недостатках исполнения республиканского бюджета, подтверждаемых выявленными Счетным комитетом и органами внутреннего контроля фактами нецелевого, необоснованного и неэффективного использования значительных бюджетных средств, а также о низком уровне финансовой дисциплины. Так, в отчетном периоде сумма выявленных нарушений составила 13 630,4 млн. тенге против 2 360,4 млн. тенге в предыдущем отчетном периоде. Кроме того, результаты контрольных мероприятий Счетного комитета показывают, что используются не все резервы пополнения доходной части республиканского бюджета.
Причинами сложившейся ситуации являются несовершенство нормативных правовых актов, регулирующих вопросы исполнения республиканского бюджета, недостатки в организации бухгалтерского учета и финансовой отчетности государственных учреждений и предприятий, отсутствие эффективной системы переподготовки и повышения квалификации работников финансовых служб.
РАЗДЕЛ II. АНАЛИЗ И ОЦЕНКА ИСПОЛНЕНИЯ ПОСТУПЛЕНИЙ РЕСПУБЛИКАНСКОГО БЮДЖЕТА ЗА 2003 ГОД
2.1. Основные параметры доходов и их оценка
Республиканский бюджет на 2003 год после уточнения составил по поступлениям 710 173,8 млн. тенге, в том числе по доходам – 638 101,1 млн. тенге, полученным официальным трансфертам – 57 629,9 млн. тенге, возвратам кредитов – 14 442,7 млн. тенге. Кассовое исполнение поступлений составило 722 033,9 млн. тенге или 101,7% к уточненному показателю.
Исполнение республиканского бюджета по доходам составило 648 999,9 млн. тенге или 101,7% к уточненному показателю. Квартальная динамика исполнения доходов характеризуется данными, приведенными на рисунке 1.
Рисунок 1.
Как видно из рисунка 1 порядка 30,0% годового объема доходов поступило в первом квартале отчетного года, что было обусловлено искусственным сдерживанием поступлений налогов в декабре 2002 года (см. стр.31 Отчета).
В доходах республиканского бюджета значительную долю занимают налоговые поступления, динамика которых по кварталам приведена на рисунке 2.
Рисунок 2.

Как видно из рисунка 2 во II и III кварталах резко уменьшились налоговые поступления по сравнению с I кварталом, что обусловлено зачислением декабрьских налоговых поступлений 2002 года в счет республиканского бюджета в январе 2003 года, а также выполнением годового назначения поступлений корпоративного подоходного налога от сырьевого сектора в сентябре 2003 года.
За 2003 год собрано налоговых поступлений на сумму 603 395,7 млн. тенге, что составляет 93,0% доходов республиканского бюджета. При этом 82,0% налоговых поступлений приходятся на корпоративный подоходный налог и НДС (см. Рисунок 3), 6,5% - на роялти от организаций сырьевого сектора и 5,8% - на таможенные платежи. На остальные 56 видов налогов, сборов и других видов платежей приходятся всего лишь 5,7% налоговых поступлений. При этом количество неисполненных специфик по налоговым поступлениям составило семь, исполненных не в полном объеме – тринадцать на общую сумму 8 432,4 млн. тенге.
Рисунок 3.
Структура налоговых поступлений республиканского бюджета в 2002-2003 годах
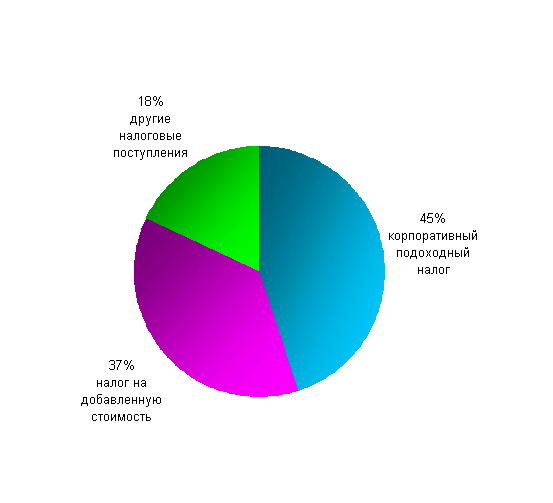
2002 год
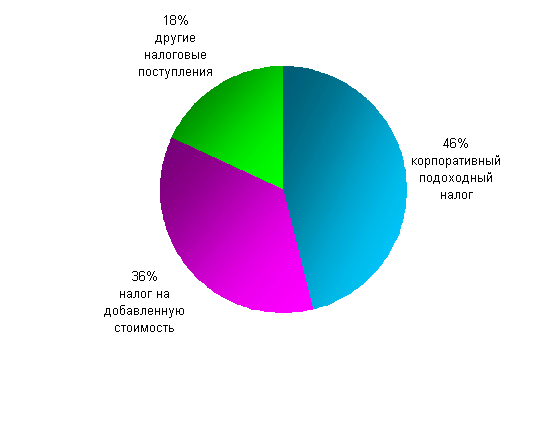
2003 год
В 2003 году уменьшились абсолютная сумма и удельный вес неналоговых поступлений в общем объеме доходов республиканского бюджета. Так, если в 2002 году неналоговые поступления составили 41 538,1 млн. тенге или 8,2% доходов республиканского бюджета, то за отчетный год данный показатель составил 39 347,9 млн. тенге и 6,0%, соответственно. В частности, уменьшился удельный вес поступлений от доходов Национального банка Республики Казахстан до 14,3% против 25,0% в 2002 году, а доля поступлений дивидендов на пакета акций, являющихся республиканской собственностью, уменьшилась до 15,3% против 16,3% в 2002 году. В то же время в общем объеме неналоговых поступлений с каждым годом увеличивается доля арендной платы за пользование комплексом «Байконур», которая составила в 2003 году 44,0 процента.
В результате несовершенства нормативных правовых актов, регулирующих вопросы исполнения доходной части республиканского бюджета, а также слабого администрирования и мониторинга за неналоговыми поступлениями республиканского бюджета в 2003 году недопоступили средства в сумме 12 176,6 млн. тенге. Контрольными мероприятиями Счетного комитета установлено, что в республике не разработан комплексный механизм обеспечения неналоговых поступлений, в частности поступлений дивидендов на государственный пакет акций акционерных обществ и доли хозяйственных товариществ, учрежденных государством, в республиканский бюджет (см. стр.40 Отчета).
В 2003 году в республиканский бюджет привлечено 57 629,9 млн. тенге в виде официальных трансфертов (грантов) из нижестоящих органов государственного управления.
Погашение основного долга по ранее выданным из бюджета кредитам составило в отчетном периоде 15 404,0 млн. тенге или 106,7 процента.
2.2. Анализ исполнения налоговых поступлений
В доходах республиканского бюджета значительную долю занимают налоговые поступления. В отчетном году налоговые поступления исполнены на 104,0% от уточненного показателя и составили 603 395,7 млн. тенге, из которых 36,8% приходятся на налог на добавленную стоимость (далее - НДС).
Поступление налога на добавленную стоимость в республиканский бюджет составило 222 160,7 млн. тенге или 106,5% от годового назначения и 133,0% от суммы поступлений НДС в 2002 году.
В 2003 году годовое назначение по НДС на произведенные товары, выполненные работы и оказанные услуги на территории Республики Казахстан, выполнено только на 95,8% от уточненного показателя. Основными причинами неисполнения утвержденных показателей данного вида налога являлись увеличение объема недоимки, рост суммы возмещения НДС из республиканского бюджета по «нулевой ставке». По данным Налогового комитета Министерства финансов Республики Казахстан неисполнение уточненного показателя по НДС на произведенные товары, оказанные услуги на территории Республики Казахстан, связано с ростом сумм возмещения НДС по «нулевой» ставке по городу Астане на сумму 3,2 млрд. тенге.
За 2003 год сумма возмещения НДС по «нулевой» ставке составила 61 548,5 млн. тенге и по сравнению с 2002 годом увеличилась на 19,1 процента. На 1 января 2004 года сумма НДС, подлежащая к возмещению из республиканского бюджета, составляла 68 184,2 млн. тенге и по сравнению с началом 2003 года возросла на 82,0 процента.
В ходе проведенных в 2003 году контрольных мероприятий Счетный комитет установил, что существуют серьезные недостатки в механизме возмещения НДС по «нулевой» ставке из республиканского бюджета.
На протяжении последних трех лет сохраняется тенденция роста сумм возмещения из республиканского бюджета НДС по «нулевой» ставке экспортоориентированным предприятиям и хозяйствующим субъектам международных перевозок. В соответствии со статьей 224 Кодекса Республики Казахстан «О налогах и других обязательных платежах в бюджет (Налоговый Кодекс)» оборот по реализации услуг по международным перевозкам (транспортировка товаров, экспортируемых с территории Республики Казахстан и импортируемых на территорию Республики Казахстан, транспортировка по территории Республики Казахстан транзитных грузов, перевозка пассажиров и багажа) облагается по «нулевой» ставке. Согласно Соглашению между Правительством Республики Казахстан и Правительством Российской Федерации о принципах взимания косвенных налогов во взаимной торговле, вступившему в силу с 1 июля 2001 года, с декабря 2002 года начался процесс возмещения НДС по «нулевой» ставке ЗАО Национальная компания «?аза?стан темiр жолы». Вместе с тем, в действующем налоговом законодательстве не отражена процедура налогообложения международных перевозок, а уполномоченным органом не разработана методика возврата НДС по «нулевой» ставке по международным перевозкам.
Счетным комитетом установлено, что суммы возмещения НДС по «нулевой» ставке ЗАО Национальной компании «?аза?стан темiр жолы» ежегодно возрастают. Между тем Налоговый комитет по городу Астана при обосновании возмещаемых сумм руководствуется только письмом Налогового комитета Министерства финансов Республики Казахстан от 13 марта 2002 года No ДМ –2-1-18/2301. Приложенный к данному письму расчет суммы НДС, подлежащей возврату по оборотам, облагаемым по «нулевой» ставке с июня по декабрь 2002 года носит рекомендательный характер. При этом исчисленная к возврату сумма НДС определяется с использованием расчетной себестоимости предприятия, которая постоянно корректируется, что ставит под сомнение достоверность сумм НДС, предъявленных к возмещению по «нулевой» ставке из республиканского бюджета.
Сумма поступлений в бюджет налогов и других обязательных платежей от ЗАО Национальной компании «?аза?стан темiр жолы» (до 15 марта 2002 года РГП «?аза?стан темiр жолы») снижается. Так, за 2000-2003 годы от указанного общества поступления налогов сократились с 12,3 млрд. тенге до 5,4 млрд. тенге. Проверкой Счетного комитета установлено, что в 2002 году данное общество, получив чистый доход в сумме 10,5 млрд. тенге и, имея 100%-ый государственный пакет акций, не установило норматив отчислений в фонд дивидендов.
В отчете формы 1-Н «О суммах поступлений налогов и платежей в бюджет» Налогового комитета Министерства финансов Республики Казахстан не отражаются суммы НДС, возмещенные по «нулевой» ставке путем зачета сумм задолженности по коду НДС, что приводит к искажению отчетности. Так, при проверке Налогового комитета по городу Астане установлено, что по состоянию на 1 января 2003 года в указанный отчет не был включен НДС по оборотам, облагаемым по «нулевой» ставке, в сумме 1 033,0 млн. тенге, возмещенный ЗАО НК «?аза?стан темiр жолы» путем зачета сумм задолженности по коду НДС.
Контрольным мероприятием Счетного комитета также подтверждено, что Налоговый комитет по Карагандинской области в нарушение п.1 ст.251, п.7 ст.69, п.2 ст.534 Налогового кодекса и п.151 «Правил ведения учета в налоговых органах налогов и других обязательных платежей в бюджет и обязательных пенсионных взносов» возместил из республиканского бюджета дебетовое сальдо по НДС в сумме 200,0 млн. тенге ОАО «Карагандатеплоэнерго», а также необоснованно погасил недоимку по платежам местного бюджета за счет средств республиканского бюджета 2002-2003 годов в сумме 173,1 млн. тенге. В карточках лицевых счетов на 11 января 2004 года по ОАО «Карагандатеплоэнерго» и ОАО «Картеплоэнерго» числится дебетовое сальдо по НДС в сумме 231,8 млн. тенге и 444,0 млн. тенге, соответственно. Общая сумма остатка дебетового сальдо по НДС указанных налогоплательщиков по учету составила 675,8 млн. тенге.
В нарушение ст. 252 Налогового кодекса Мангистауское областное управление казначейства на основании заключения Налогового комитета по Мангистауской области зачислило в 2001-2002 годах на депозитный счет Таможенного комитета возмещение НДС по «нулевой» ставке в общей сумме 147,4 млн. тенге.
Материалы контроля по указанным фактам нарушений законодательства переданы Счетным комитетом в правоохранительные органы для рассмотрения и принятия процессуального решения.
Вышеуказанные факты свидетельствуют о недостатках в механизме администрирования НДС, включая процесс возмещения НДС по «нулевой» ставке из республиканского бюджета по международным перевозкам, а также в 2003 году не была обеспечена реализация п.2 ст. 252 Налогового Кодекса по установлению порядка возврата НДС.
НДС, доначисленный в результате проведения независимой экспертизы таможенной стоимости товаров, импортируемых в Казахстан, кроме НДС на товары, происходящие и импортируемые из России, исполнен на 110,6% и составил 1 428,9 млн. тенге. Исполнение НДС, доначисленного в результате проведения независимой экспертизы таможенной стоимости товаров, происходящих и импортируемых с территории Российской Федерации, составило только 6,5% от уточненного показателя или недопоступило в бюджет 697,7 млн. тенге.
Счетным комитетом установлено, что с целью усиления контроля за определением таможенной стоимости, заявляемой при ввозе товаров, и пополнения бюджета Правительство Республики Казахстан приняло постановление от 6 апреля 2001 года «О мерах по осуществлению независимой экспертизы таможенной стоимости импортируемых товаров в Республику Казахстан». Во исполнение данного постановления в мае-июне 2001 года Министерством государственных доходов Республики Казахстан проведен тендер, в котором приняли участие 4 потенциальных поставщика, занимающихся оказанием услуг по проведению независимой экспертизы. Победителем конкурса признана компания «Ай.Си.Эс. Инспекшн энд Контрол Сервисез Лимитед» и 21 сентября 2001 года был подписан Контракт на оказание услуг по проведению независимой экспертизы таможенной стоимости импортируемых товаров. Постановлением Правительства Республики Казахстан от 16 июля 2002 года утверждены Правила проведения независимой экспертизы соответствия таможенной стоимости товаров, импортируемых в Республику Казахстан, их количеству и качеству, отмененное постановлением от 19 декабря 2003 года No 1274, в соответствии с которым Агентству таможенного контроля Республики Казахстан поручалось принять нормативный акт, определяющий порядок проведения независимой экспертизы. Однако до настоящего времени данный нормативный документ Агентством не принят, в результате в республике оказание услуг по проведению независимой экспертизы таможенной стоимости импортируемых товаров осуществляется без соответствующих Правил.
Компании «Ай.Си.Эс. Инспекшн энд Контрол Сервисез Лимитед», оказывающей услуги по проведению независимой экспертизы таможенной стоимости импортируемых товаров, согласно положениям Контракта предписывалось провести независимую экспертизу в объеме 20% от всех грузовых таможенных деклараций на товары, импортируемые в Республику Казахстан, фактически в 2003 году данный показатель составил около 7% или треть положенного и по результатам которого доначислено платежей в бюджет в сумме 2,14 млрд. тенге. При этом постановлением Правительства Республики Казахстан от 13 мая 2003 года утверждены «Правила оплаты услуг независимому эксперту за дополнительно поступившие таможенные платежи и налоги в бюджет», согласно которым предусмотрена оплата вознаграждения в размере 30% от дополнительно поступивших в бюджет сумм. За 2003 год было из республиканского бюджета оплачено вознаграждение независимому эксперту за дополнительно поступившие таможенные платежи и налоги в бюджет в сумме 600,0 млн. тенге, что составляет 28,1% от доначисленных сумм.
Корпоративного подоходного налога в 2003 году поступило на сумму 272 632,2 млн. тенге или 101,2% от уточненного показателя. На данный вид налога в отчетном году приходились 45,2% налоговых поступлений. По сравнению с 2002 годом поступления корпоративного подоходного налога в 2003 году увеличились на 31,5%, в том числе от организаций сырьевого сектора – на 5,9 процента.
Анализ поступлений рассматриваемого налога в разрезе специфик в течение года показывает, что уточненный показатель по корпоративному подоходному налогу от сырьевого сектора был выполнен уже в октябре 2003 года. В свою очередь, в результате искусственного сдерживания поступлений в конце 2002 года большинством территориальных Налоговых комитетов Министерства финансов Республики Казахстан корпоративный подоходный налог был зачислен в республиканский бюджет в январе 2003 года. Проверкой Счетного комитета установлено, что по городу Алматы поступивший в декабре 2002 года корпоративный подоходный налог в сумме 3,7 млрд. тенге был зачислен на счет республиканского бюджета в январе 2003 года, аналогично по Мангыстауской области – 2,1 млрд. тенге.
Сборы корпоративного подоходного налога с юридических лиц -организаций сырьевого сектора увеличились на 55,0% по сравнению с аналогичным периодом прошлого года. По двум видам корпоративного подоходного налога произошло снижение поступлений, а именно по корпоративному подоходному налогу с юридических лиц-нерезидентов – на 22,9%, с юридических лиц-резидентов, удерживаемого у источника выплаты – на 23,9 процента. Поскольку в общей структуре корпоративного подоходного налога доля указанных двух видов налогов не значительна, они не оказали существенного влияния на исполнение доходной части республиканского бюджета.
Преобладающую долю в структуре корпоративного подоходного налога занимает корпоративный подоходный налог с юридических лиц-резидентов (53,8%), годовое назначение по которому выполнено на 102,0%, что обусловлено общим экономическим ростом и улучшением администрирования уплаты авансовых платежей.
В отчетном году не выполнены уточненные назначения по корпоративному подоходному налогу с юридических лиц-нерезидентов, поступления по которому составили 8 146,3 млн. тенге или 77,1% от уточненного показателя. По данным Налогового комитета Министерства финансов Республики Казахстан, причиной неисполнения стало снижение оборотов по филиалу «Свифт Техникал Сервисез ЛТД», а также прекращение работ на Карачаганакском месторождении двух из трех ранее действовавших буровых установок. Основными плательщиками указанного вида налога являлись филиалы КОО «Аджип Карачаганак ББ», «Шеврон Тексако Интернешнл Петрол» и другие.
Не выполнены уточненные назначения по корпоративному подоходному налогу с юридических лиц-резидентов, удерживаемому у источника выплаты, поступления по которому составили 3 057,1 млн. тенге или 76,1% от уточненного показателя. Неисполнение в основном связано с необоснованным планированием объема поступлений от вышеуказанного налога и ослаблением налогового администрирования.
В 2003 году уточненный показатель по поступлениям корпоративного подоходного налога с юридических лиц-нерезидентов, удерживаемого у источника выплаты, перевыполнен на 28,3% и составил 15 184,6 млн. тенге, что было обусловлено увеличением предоставляемых услуг нерезидентам, а также ростом количества заключаемых договоров, объемов страхования и перестрахования нерезидентов.
Корпоративный подоходный налог с юридических лиц-организаций сырьевого сектора по перечню, устанавливаемому Правительством Республики Казахстан, выполнен на 100 процентов. Исполнение годовых уточненных назначений республиканского бюджета было достигнуто в августе 2003 года. Общий объем поступлений от корпоративного подоходного налога с юридических лиц-организаций сырьевого сектора составил 144 271,1 млн. тенге, из них 69 050,1 млн. тенге зачислены в Национальный фонд Республики Казахстан. Поступления обеспечены за счет ТОО «СП Тенгизшевройл», ОАО «Казахмыс», ОАО «Узеньмунайгаз», ОАО «ПетроКазахстанКумкольРесорсиз», ОАО «СНПС АктобеМунайгаз», ОАО «Мангистаумунайгаз», ОАО «Казцинк», ОАО «Каражанбасмунай»,ОАО «Эмбамунайгаз», ЗАО «Тургайпетролеум».
В ходе выборочной проверки соблюдения Закона Республики Казахстан «О государственном контроле при применении трансфертных цен» при поставках сырой нефти и нефтепродуктов, проведенной Генеральной прокуратурой с участием работников Счетного комитета установлено, что рядом предприятий Атырауской и Актюбинской областей допущены отклонения сумм, корректируемых налоговыми органами, от требуемых в соответствии с законодательством.
Так, общая сумма выручки от реализации нефти и нефтепродуктов по 6 предприятиям упомянутых областей за 2001-2002 годы составила 639,5 млн. долларов США, в то время как при использовании цен из официальных источников информации общий объем выручки составил бы более 759,4 млн. долларов США. Таким образом, сумма требуемого законодательством к корректировке объема выручки составляет более 119,9 млн. долларов США, поскольку отклонение составляет 18,8% от референтной цены, тогда как оно не должно превышать 10 процентов. Представленная же налоговыми органами корректируемая сумма равна 27,9 млн. долларов США, то есть неучтенный объем выручки от реализации за 2001-2002 годы, не обложенный налогом, составляет 92,0 млн. долларов США только по упомянутым шести обследованным предприятиям Атырауской и Актюбинской областей. Вышеуказанные факты свидетельствуют о том, что фискальный эффект от налогового администрирования незначителен, несмотря на ежегодное выделение средств из республиканского бюджета на совершенствование механизма налогового администрирования.
Корпоративный подоходный налог с юридических лиц-резидентов, удерживаемый у источника выплаты организациями сырьевого сектора по перечню, устанавливаемому Правительством Республики Казахстан, поступил в республиканский бюджет в сумме 1 939,1 млн. тенге и исполнен на 100 процентов. Общая сумма поступлений от вышеуказанного налога составила 2 353,1 млн. тенге, из них 414,0 млн. тенге зачислено в Национальный фонд Республики Казахстан. Поступления обеспечены за счет ТОО «СП Тенгизшевройл», ОАО «Казахмыс», ОАО «Узеньмунайгаз», ОАО «ПетроКазахстанКумкольРесорсиз», ОАО «СНПС АктобеМунайгаз», ОАО «Мангистаумунайгаз», ОАО «Казцинк», ОАО «Каражанбасмунай», ОАО «Эмбамунайгаз», ЗАО «Тургайпетролеум», Карачаганак Петролеум Оперейтинг Б.В., «Донской ГОК».
Поступление акцизов в республиканский бюджет в отчетном году составило 6 019,1 млн. тенге или 127,6% от уточненного показателя, в том числе акцизы на импортируемые товары по 31 специфике бюджетной классификации составили 5 226,5 млн. тенге или 132,3% от уточненного показателя и по акцизам на сырую нефть, включая газовый конденсат, произведенную на территории Республики Казахстан, фактические поступления составили 792,6 млн. тенге или 103,6% от уточненного показателя.
Анализ поступлений акцизов в разрезе подакцизной продукции показывает, что в отчетном году значительная доля или 89,1% поступлений акцизов приходилась на сырую нефть, бензин, легковые автомобили и пиво, импортируемые на территорию Республики Казахстан. Таким образом, поступления от остальных 28 видов подакцизной продукции составили только 10,9 процента.
Акцизы, доначисленные в результате проведения независимой экспертизы таможенной стоимости бензина (за исключением авиационного), импортируемого на территорию Республики Казахстан поступили в бюджет всего на сумму 15 тыс. тенге против утвержденного показателя в размере 26,1 млн. тенге (исполнение составило 0,06 процента).
В отчетном году в республиканский бюджет не поступили акцизы, доначисленные в результате проведения независимой экспертизы таможенной стоимости импортируемых на территорию Республики Казахстан ликеро-водочных изделий, вин, коньяка, пива, слабоалкогольных крепленых напитков и табачных изделий, тогда как общая сумма поступлений от данных акцизов утверждена в размере 8,1 млн. тенге. По акцизам, доначисленным в результате проведения независимой экспертизы таможенной стоимости водки, шампанских вин, икры осетровых и лососевых рыб, ювелирных изделий из золота, платины и серебра, дизельного топлива, импортируемых на территорию Республики Казахстан, поступления были незначительными в пределах от 2 до 24 тыс. тенге.
Поступление средств за использование природных и других ресурсов составило 57 224,9 млн. тенге или 106,6% от уточненного в республиканском бюджете на 2003 год показателя.
Поступление роялти составило 7 319,2 млн. тенге или 145,9% от уточненного показателя. По данному доходному источнику по результатам контрольного мероприятия, проведенного Счетным комитетом, было дополнительно взыскано в республиканский бюджет платежей по возмещению исторических затрат на сумму 215,9 млн. тенге.
В то же время действующим законодательством не определен уполномоченный орган, контролирующий поступление в бюджет возмещения исторических затрат, в Налоговом кодексе указанный платеж не предусмотрен, контроль за выполнением контрактных условий в части взыскания с недропользователей задолженности и текущих платежей по возмещению исторических затрат в бюджет не осуществляется. Тогда как согласно Контрактам, недропользователи должны возмещать в республиканский бюджет значительные суммы исторических затрат.
Поступления по бонусам исполнены на 103,5% от уточненного показателя и составили 4 179,2 млн. тенге. На перевыполнение данного показателя повлияли поступления подписных бонусов по контрактам, заключенным в 2003 году, в частности от ОАО «Петро Казахстан Кумколь Ресорсиз» в сумме 835,0 млн. тенге.
Доля Республики Казахстан по разделу продукции по заключенным контрактам при уточненном показателе в размере 463,1 млн. тенге исполнена на 259,8% и составила 1 203,0 млн. тенге. Следует отметить, что за последние три года наблюдается тенденция снижения поступлений по данному доходному источнику.
В 2003 году плата за использование радиочастотного ресурса Республики Казахстан поступила в сумме 857,5 млн. тенге или 114,7% от уточненного показателя. Перевыполнение уточненного показателя по данным Налогового комитета Министерства финансов Республики Казахстан обусловлено погашением сумм задолженности прошлых лет.
Налог на международную торговлю и внешние операции выполнен на 105,6% от уточненного показателя и составил 42 490,6 млн. тенге. При этом 69,9% от общего объема поступлений по данному виду налога приходится на таможенные пошлины на ввозимые товары, за исключением таможенных пошлин на ввозимые товары, взимаемых с физических лиц с применением единой ставки таможенной пошлины. По данной специфике поступило 29 697,7 млн. тенге или 109,7% от уточненной суммы, что вызвано в определенной степени увеличением по сравнению с 2002 годом объемов импорта из стран дальнего зарубежья на 27,4 процента. Аналогично по доходной специфике «Таможенная пошлина на вывозимые товары» исполнение составило 4 433,2 млн. тенге или 101,1% от уточненного показателя в результате увеличения облагаемого объема экспорта на 5,6 процента.
По специфике «Таможенные пошлины, доначисленные в результате проведения независимой экспертизы таможенной стоимости ввозимых товаров» исполнение при уточненном показателе в размере 421,6 млн. тенге составило 149,0 процента.
В связи с увеличением по сравнению с 2002 годом объемов импорта на 28,3% таможенные пошлины на ввозимые товары, взимаемые с физических лиц, в результате введения единой ставки таможенной пошлины, исполнены на 60,9 млн. тенге на 101,6% от уточненного показателя. Несмотря на указанное перевыполнение, по мнению Счетного комитета, имеются значительные резервы для увеличения данного вида налога путем повышения эффективности государственного регулирования челночного бизнеса. Так, по данным Национального Банка Республики Казахстан объем челночной торговли за последние четыре года составлял от 1,5 до 2,2 млрд. долларов США. От указанного объема челночной торговли поступления НДС в республиканский бюджет составили бы более 200,0 млн. долларов США, таможенных пошлин – порядка 30,0 млн. долларов США. В отчетном году в доход бюджета в виде таможенных пошлин на ввозимые товары, взимаемые с физических лиц, фактически поступило 0,4 млн. долларов США. Следует отметить, что данный вопрос актуализируется в связи с предстоящим вступлением Казахстана во Всемирную Торговую Организацию.
По четырем спецификам таможенных платежей установлено недоисполнение на сумму 608,8 млн. тенге, из них 430,3 млн. тенге или 70,7% приходятся на специфику «Поступления от осуществления таможенного контроля и таможенных процедур».
2.3. Исполнение неналоговых поступлений
Неналоговые поступления республиканского бюджета в 2003 году составили 39 347,9 млн. тенге и исполнены на 76,4% от уточненного показателя. Уточненные показатели по неналоговым поступлениям не выполнены на сумму 12 176,6 млн. тенге, из них 10 430,0 млн. тенге составляют средства от арендной платы за пользование комплексом «Байконур».
Проведенные Счетным комитетом проверки показывают, что Правительством Республики Казахстан не проводится на должном уровне контроль за полнотой и своевременностью сбора неналоговых поступлений. Так, до настоящего времени не завершено формирование Перечня государственных органов, ответственных за взимание неналоговых поступлений, что не дает реальных возможностей для мобилизации дополнительных доходов в республиканский бюджет и приводит к различным нарушениям нормативных правовых актов.
Кроме того, в республике используются не все резервы увеличения неналоговых поступлений, в частности поступления дивидендов на пакеты акций, являющихся республиканской собственностью, а также поступления от доли прибыли республиканских государственных предприятий (далее - РГП). Счетным комитетом установлено, что в Налоговом комитете города Астаны не ведутся лицевые счета, не проверяются расчеты и не осуществляются контрольные мероприятия по полноте начисления дивидендов на государственный пакет акций. Отсутствует механизм взаимодействия между Комитетом государственного имущества и приватизации, Налоговым комитетом и Комитетом финансового контроля Министерства финансов Республики Казахстан по обеспечению контроля за своевременностью перечисления дивидендов на государственный пакет акций в республиканский бюджет.
Налоговые органы не осуществляют контроль за своевременностью и полнотой начисления и перечисления части прибыли РГП, подлежащей ежегодному отчислению в бюджет. Контроль за финансово-хозяйственной деятельностью РГП в этом направлении возложен на Комитет финансового контроля и Комитет по государственному имуществу и приватизации Министерства финансов Республики Казахстан, тогда как отчеты финансово-хозяйственной деятельности РГП представляются налоговым органам. Все это, в определенной, степени влияет на финансовые результаты РГП. Так, например, по городу Астане за 2001 год из общего количества РГП убыточными являлись 40,0%, за 2002 год – 47,4 процента. Таким образом, финансовые результаты деятельности РГП по городу Астане значительно хуже среднего показателя убыточности по всем хозяйствующим в экономике страны субъектам.
Уполномоченными органами не всегда устанавливались ежегодные нормативы отчислений в республиканский бюджет от доли чистого дохода РГП, либо их размеры устанавливались ниже минимальных размеров отчислений, указанных в постановлении Правительства Республики Казахстан «О нормативах распределения чистого дохода государственными предприятиями на праве хозяйственного ведения», что является нарушением Указа Президента Республики Казахстан, имеющего силу Закона «О государственном предприятии». К примеру, не были установлены нормативы отчислений от доли прибыли за 2002 год Министерством транспорта и коммуникаций Республики Казахстан для РГП «Казахавтодор», РГП «Международный аэропорт Астана», РГП «Актауский морской торговый порт».
Нормативы распределения чистого дохода по итогам деятельности за 2003 год по РГП «Резерв» Агентства по материальным резервам Республики Казахстан, РГП «Енбек-Астана» Комитета уголовно-исполнительной системы Министерства юстиции Республики Казахстан, РГП «Информационно-производственный центр», РГП «Сакшы – на страже», РГП «Алатау» Министерства внутренних дел Республики Казахстан установлены ниже норм, определенных в нормативах.
В 2003 году поступления дивидендов на пакеты акций, являющихся республиканской собственностью, составили 6 019,6 млн. тенге и сократились по сравнению с 2002 годам на 12,0%, а поступления доли прибыли РГП сохранились на уровне предыдущего года и составили 598,3 млн. тенге.
Наблюдаемая тенденция снижения поступления дивидендов, как показал контроль Счетного комитета, в определенной степени обусловлена тем, что отдельные крупные акционерные общества не создают фонд дивидендов. Чистый доход, отражаемый РГП в годовой бухгалтерской отчетности, с каждым годом снижается, что приводит к ежегодному сокращению поступлений доли прибыли в республиканский бюджет. Данные факты свидетельствуют о том, что Правительство Республики Казахстан не достаточно эффективно участвует в управлении акционерными обществами и республиканскими государственными предприятиями.
Контрольными мероприятиями Счетного комитета, проведенными в шести открытых акционерных обществах Костанайской области, установлено, что по итогам 2002 года отчисления дивидендов на пакеты акций, являющихся республиканской собственностью, не производились. Из них пять являются убыточными, а ОАО «Соколовско-Сарбайское горно-обогатительное производственное объединение» (государственный пакет акций составляет 39,5%), получившим по результатам финансово-хозяйственной деятельности чистый доход в сумме 1 504,9 млн. тенге, дивидендный фонд не был создан.
Проверкой Счетного комитета, проведенной в Управлении Казначейства по городу Алматы, установлено, что на балансовых счетах на протяжении нескольких лет хранятся средства, подлежащие перечислению в доход республиканского бюджета. Так, например, в сводных ведомостях остатков денежных средств, в годовых отчетах об исполнении республиканского и местных бюджетов за 1998-2002 годы Комитета по государственным материальным резервам (ныне – Агентство по государственным материальным резервам) в остатках с 23 декабря 1997 года числится 142,8 млн. тенге. На депозитном счете Восточного управления внутренних дел на транспорте находится на хранении 1,3 млн. тенге, изъятых при проведении дознания и следствия. Предписанием Счетного комитета предложено принять меры по устранению выявленных нарушений и недостатков и обеспечить зачисление 144,1 млн. тенге в доход республиканского бюджета.
Счетным комитетом установлено, что Администраторами судов Мангистауской и Костанайской областей за 2003 год недовзыскано по исполнительным производствам административных и прочих штрафов в бюджет в сумме 187,1 млн. тенге, госпошлины – 95,9 млн. тенге и не перечислено в бюджет 0,7 млн. тенге депозитных сумм с истекшим сроком хранения.
Из-за отсутствия механизма рассмотрения судами представления судебного исполнителя о взыскании исполнительской санкции без рассмотрения более 10 месяцев в судах Мангистауской области находилось 457 представлений судебных исполнителей на взыскание исполнительской санкции в бюджет на сумму 103,1 млн. тенге.
Счетным комитетом установлено, что в результате отсутствия Порядка обращения судом постановления о наложении административного штрафа к принудительному исполнению в 2003 году в целом по республике недопоступило в бюджет штрафов на сумму 877,3 млн. тенге.
По результатам контроля Счетным комитетом рекомендовано Правительству Республики Казахстан принять меры по совершенствованию нормативных правовых актов, регламентирующих порядок вынесения судебного акта по представлению судебного исполнителя о взыскании исполнительской санкции и порядок обращения судом постановления о наложении административного штрафа к принудительному исполнению.
Контрольными мероприятиями установлено, что из-за несовершенства отдельных нормативных правовых актов, несвоевременной реализации конфискованного имущества в республиканский бюджет не поступают значительные суммы. Так, из переданного Управлению Комитета по работе с несостоятельными должниками Министерства финансов Республики Казахстан по Мангистауской области конфискованного имущества на общую сумму 27,4 млн. тенге, уничтожено имущества на сумму 21,2 млн. тенге, а реализовано и зачислено в бюджет на сумму 3,1 млн. тенге. При этом из республиканского бюджета было выделено 3,0 млн. тенге на хранение и уничтожение указанного имущества. Несмотря на предписание экспертизы о направлении спиртосодержащей жидкости в количестве 69,6 тыс. литров на переработку, Управлением по работе с несостоятельными должниками по Костанайской области указанная жидкость была уничтожена.
2.4 Доходы от операций с капиталом
В 2003 году в республиканском бюджете предусмотрено поступление доходов от операций с капиталом в сумме 6 611,7 млн. тенге. Уточненные показатели по данному доходному источнику исполнены на 94,6% и составили 6 256,2 млн. тенге.
Недовыполнение уточненного показателя связано с недопоступлением в доходную часть средств от реализации вооружения и военной техники на общую сумму 384,7 млн. тенге. Основными факторами, повлиявшими на невыполнение годовых назначений по вышеуказанному доходному источнику, явились срыв целого ряда запланированных экспортных поставок, низкая конкурентоспособность, отсутствие спроса на отдельные виды вооружения и военной техники в связи с их высокой стоимостью и неудовлетворительным техническим состоянием. Данная ситуация сложилась вследствие осуществления Министерством обороны Республики Казахстан мониторинга состояния вооружения и военной техники не на должном уровне.
2.5. Анализ полученных официальных трансфертов
Поступления официальных трансфертов из областных бюджетов и бюджета города Алматы за 2003 год составили 57 629,9 млн. тенге и по сравнению с 2002 годом увеличились на 18,0 процента. При этом значительно возросли бюджетные изъятия из бюджета города Алматы, составившие в отчетном периоде 24 963,8 млн. тенге против 17 915,0 млн. тенге в 2002 году. В свою очередь, в отчетном году из республиканского бюджета выделены официальные целевые трансферты бюджету города Алматы в сумме 3 200,0 млн. тенге. Аналогичные встречные финансовые потоки предусмотрены в республиканском бюджете по Атырауской области.
По мнению Счетного комитета, выделение официальных целевых трансфертов из республиканского бюджета местным бюджетам, которые в свою очередь являются донорами, приводит к неэффективному использованию средств республиканского и местных бюджетов. В частности, проверкой Счетного комитета установлено, что при освоении бюджетных средств, выделенных на строительство школы в поселке «Доссор» Макатского района Атырауской области, допускались факты неэффективного использования бюджетных средств, а также были допущены нарушения бюджетного законодательства, Законов Республики Казахстан «О государственных закупках», «Об архитектурной, градостроительной и строительной деятельности в Республике Казахстан».
2.6. Погашение кредитов, выданных из республиканского бюджета
В 2003 году поступления в республиканский бюджет от погашения основного долга по ранее выданным кредитам составили 15 404,0 млн. тенге или 106,7% к уточненному годовому назначению. Не исполнены показатели республиканского бюджета по погашению внешних кредитов, выданных правительствами иностранных государств, а также кредитов, выданных на реализацию инвестиционных проектов для усовершенствования ирригационных, дренажных систем и реконструкции системы водоснабжения и водоотведения города Алматы. Также не в полном объеме погашены кредиты, выданные для финансирования инвестиционных проектов и на погашение кассового разрыва местных бюджетов. При этом местными исполнительными органами не были возвращены средства республиканского бюджета на общую сумму 304,0 млн. тенге.
Счетным комитетом установлено, что Акимом Костанайской области не были приняты действенные меры по своевременному погашению задолженности области перед республиканским бюджетом по кредиту в сумме 1 652,5 млн. тенге, числящейся с 1998 года. Только в ходе проверки Акимом области и Министерством финансов Республики Казахстан заключено кредитное соглашение о реструктуризации остатка указанной задолженности.
Часть кредитных ресурсов, выделенных из республиканского бюджета хозяйствам Костанайской области для удешевления горюче-смазочных материалов в 2003 году, использована не по назначению. Так, средства в сумме 22,1 млн. тенге использованы ТОО «Азия Алтын» не для производственных целей, а для закупа и перепродажи дизельного топлива другим сельхозпроизводителям по более высокой цене.
В отчетном году возврат требований по оплаченным государственным гарантиям составил 5 039,8 млн. тенге или 130,3% к уточненному показателю. Вместе с тем, результаты проверки Счетного комитета показывают, что Министерством финансов Республики Казахстан мониторинг финансового состояния юридических лиц, получивших гарантированные государством займы, проводится не на должном уровне, что сказывается на обоснованности планирования поступления средств от возврата оплаченных государственных гарантий, а также выполнении обязательств государства по этим гарантиям.
2.7. Недоимка по налогам и другим обязательным платежам
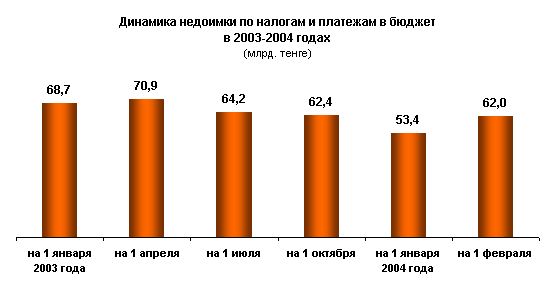
По состоянию на 1 января 2004 года недоимка по налогам и другим обязательным платежам в бюджет составила 53,4 млрд. тенге и по сравнению с аналогичной датой предыдущего года сократилась на 22,3% или на 15,3 млрд. тенге (Приложение 4). Сумма недоимки в общей сумме поступлений бюджета по состоянию на 1 января 2004 года составила 5,3% против 8,5% на аналогичную дату 2003 года. Одной из причин уменьшения суммы недоимки является то, что в отчетном году не велись лицевые счета по 9 спецификам бюджетной классификации («Поступления дивидендов на пакеты акций, являющихся республиканской собственностью», «Поступления изъятых доходов, полученных от безлицензионной деятельности, в отношении которой установлен лицензионный порядок», «Поступления от возмещения потерь сельскохозяйственного и лесохозяйственного производства» и т.д.) в связи с введением информационной системы ИНИС. Таким образом, в отчете «О суммах поступлений налогов и других обязательных платежей в бюджет» не отражались суммы недоимки по вышеуказанным платежам.
Вместе с тем, анализ динамики недоимки по поступлениям налогов и обязательных платежей в бюджет показывает, что уполномоченные органы не обеспечивают устойчивого снижения сумм недоимки (Рисунок 4).
Рисунок 4.
Сохранение значительных сумм недоимок по налогам и другим обязательным платежам в бюджет, как показывают результаты контрольного мероприятия Счетного комитета по организации работы в налоговых комитетах городов Астана, Алматы, Карагандинской и Мангистауской областей, связано с проведением не на должном уровне работы с налогоплательщиками. В настоящее время имеется большое количество бездействующих и потерявших связь с налоговыми органами налогоплательщиков. Так, в республике 13% зарегистрированных юридических лиц являются бездействующими и 37% - потерявшими связь с налоговым органом. В Карагандинской области по состоянию на 1 ноября 2003 года удельный вес юридических лиц, не представивших налоговую отчетность и организаций, представивших «нулевую отчетность», составил 59,1% от числа всех зарегистрированных юридических лиц, а по городу Астане на 1 октября 2003 года – 67,2 процента.
Эффективность мероприятий, проводимых мобильными группами наблюдения в отношении юридических лиц и индивидуальных предпринимателей, уклоняющихся от постановки на налоговый учет и не сдавших отчетность, остается низкой. Кроме того, в проверенных налоговых комитетах новые информационные системы работают не в полном объеме. Одновременное их функционирование с системой комплексного управления налоговой службы в 2003 году привело к дублированию, увеличению объема работы налоговых инспекторов по обработке данных, к недостоверности отдельных отчетных данных и их искажению.
Наибольшие суммы недоимки приходятся на НДС, корпоративный подоходный налог с юридических лиц и социальный налог, доли которых в общей сумме недоимки составили 43,1%, 23,1% и 15,0%, соответственно.
Недоимка по поступлениям дивидендов на пакеты акций, являющихся республиканской и коммунальной собственностью, по городу Алматы по состоянию на 1 мая 2003 года составляла 264,6 млн. тенге, на 1 июня – 234,1 млн. тенге, на 1 июля – 66,5 млн. тенге. С 1 августа 2003 года Налоговый комитет по городу Алматы в связи с введением новой информационной системы не отражал недоимку по указанному платежу в отчете. Аналогичная картина наблюдалась и по вышеуказанным платежам.
В нарушение п. 3 ст. 519 Налогового кодекса Налоговым комитетом Министерства финансов Республики Казахстан в 2003 году не был определен порядок ведения лицевых счетов с учетом новой информационной системы.
Контрольными мероприятиями Счетного комитета установлено, что Налоговым комитетом города Алматы до августа 2003 года в отчете «О суммах поступлений и других обязательных платежей в бюджет» в связи с длительным внедрением программы ИНИС отражалась одна и та же сумма недоимки, сложившаяся по состоянию на 15 февраля 2003 года. Следует подчеркнуть, что на протяжении шести месяцев отчетного года государственным органам предоставлялась недостоверная информация о сумме недоимки. Кроме того, при переходе Налогового комитета города Астаны из системы СКУНС в систему ИНИС недоимка в целом по всем видам доходов по состоянию на 1 августа 2003 года увеличилась на 2 675,4 млн. тенге, что обусловлено отсутствием взаимосвязи в программе ИНИС между отчетом «О недоимках и переплатах» и отчетом формы «О суммах поступлений и других обязательных платежей в бюджет».
РАЗДЕЛ III. АНАЛИЗ И ОЦЕНКА ИСПОЛНЕНИЯ РАСХОДОВ РЕСПУБЛИКАНСКОГО БЮДЖЕТА ЗА 2003 ГОД
В условиях углубления рыночных отношений бюджет становится одним из основных инструментов решения социально-экономических задач государства.
В республиканском бюджете на 2003 год предусмотрены бюджетные программы, направленные на реализацию одиннадцати Государственных программ, утвержденных Указами Президента Республики Казахстан, и более двадцати отраслевых программ, утвержденных Правительством Республики Казахстан. Исполнение республиканского бюджета в 2003 году осуществлялось по 461 текущей и 311 программам развития (Приложения 2,3).
Кассовое исполнение расходов республиканского бюджета за 2003 год составило 773 893,3 млн. тенге или 97,6% от суммы уточненного годового назначения. Затраты составили 734 808,8 млн. тенге и исполнены на 97,7%, кредиты – 39 084,5 млн. тенге и 95,3%, соответственно.
Капитальные затраты составили 170 077,0 млн. тенге и по сравнению с 2002 годом увеличились в 2,3 раза, а текущие затраты – 564 731,8 млн. тенге и 1,2 раза, соответственно.
В 2003 году значительно усилилась фискально-регулирующая направленность расходов республиканского бюджета. За отчетный период увеличились затраты на приобретение товаров, услуг и работ, а также капитальные затраты. Общая сумма вышеуказанных затрат составила в 2003 году 296 396,0 млн. тенге и увеличились по сравнению с предыдущим годом в 1,6 раза. Официальные трансферты (субвенции) другим уровням государственного управления исполнены в сумме 80 513,2 млн. тенге и выросли по сравнению с 2002 годом в 1,4 раза.
Целевые и целевые инвестиционные трансферты областным бюджетам и бюджетам городов Астана и Алматы, администраторами которых на республиканском уровне являются центральные государственные органы, а на местном – Акимы, составили 33 947,2 млн. тенге. По мнению Счетного комитета, такая практика приводит к двойному учету одних и тех же средств в функциональных группах расходов республиканского и местных бюджетов.
В 2003 году официальные трансферты, включая выделенные из резерва Правительства Республики Казахстан средства, в бюджетах отдельных регионов составляли от 50 до 70 процентов (см. стр.100 Отчета).
Несмотря на улучшение показателей исполнения расходной части республиканского бюджета, в отчетном году бюджетные средства на сумму 19 120,4 млн. тенге не были освоены. Анализ исполнения расходной части республиканского бюджета показывает, что в отчетном периоде неисполнение расходов к уточненному годовому назначению отмечено по всем функциональным группам, за исключением группы «Здравоохранение» (см. Таблицу 4).
Таблица 4.
Исполнение республиканского бюджета в 2003 году в разрезе функциональных групп (млн. тенге)
Наименование функциональной группы |
Уточненный бюджет на год |
Кассовое исполнение |
% |
Государственные услуги общего характера |
44 801,3 |
44 321,7 |
98,9 |
Оборона |
44 257,9 |
40 435,2 |
91,4 |
Общественный порядок и безопасность |
73 886,3 |
73 821,9 |
99,9 |
Образование |
27 195,0 |
26 985,6 |
99,2 |
Здравоохранение |
19 003,0 |
19 104,5 |
100,5 |
Социальное обеспечение и социальная помощь |
206 424,9 |
202 043,3 |
97,9 |
Жилищно-коммунальное хозяйство |
11 617,1 |
10 324,7 |
88,9 |
Культура, спорт, туризм и информационное пространство |
12 941,7 |
12 878,7 |
99,5 |
Топливно-энергетический комплекс и недропользование |
8 554,7 |
8 486,0 |
99,2 |
Сельское, водное, лесное, рыбное хозяйство и охрана окружающей среды |
58 738,3 |
57 263,3 |
97,5 |
Промышленность и строительство |
1 482,6 |
1 394,5 |
94,1 |
Транспорт и связь |
63 112,9 |
61 821,5 |
98,0 |
Прочие |
89 358,8 |
87 044,4 |
97,4 |
Обслуживание долга |
37 815,4 |
34 338,0 |
90,8 |
Официальные трансферты |
93 823,9 |
93 630,0 |
99,8 |
Всего расходов |
793 013,8 |
773 893,3 |
97,6 |
Поступления |
710 173,8 |
722 033,9 |
101,7 |
Дефицит |
-82 840,0 |
-51 859,5 |
62,6 |
Как видно из таблицы 4, наиболее высокие проценты неисполнения уточненных годовых бюджетных назначений сложились по функциональным группам «Жилищно-коммунальное хозяйство», «Обслуживание долга», «Оборона» и «Промышленность и строительство».
Анализ исполнения бюджета в разрезе республиканских бюджетных программ показывает, что за 2003 год не исполнено семь республиканских бюджетных программ, в том числе программы «Реализация межгосударственных договоров об аренде военных полигонов» (уточненный бюджет – 3,7 млрд. тенге, администратор – Министерство обороны Республики Казахстан), «Кредитование проекта водоснабжения и водоотведения города Алматы» (1,2 млрд. тенге, Министерство финансов Республики Казахстан), «Целевые инвестиционные трансферты бюджету города Астаны на водоснабжение и водоотведение города Астаны» (47,7 млн. тенге, Министерство индустрии и торговли Республики Казахстан) и т.д.
Качественный анализ исполнения расходов республиканского бюджета показывает, что отдельные администраторы бюджетных программ наряду с неполным освоением выделенных бюджетных средств допускали нецелевое, необоснованное и неэффективное расходование средств республиканского бюджета.
3.1. Исполнение расходов на государственные услуги общего характера
В 2003 году расходы республиканского бюджета на государственные услуги общего характера по 143 бюджетным программам составили 44 321,7 млн. тенге или 98,9% от суммы уточненного назначения. Затраты по восьмидесяти восьми текущим бюджетным программам, общий объем финансирования которых составляет 69,2% от расходов республиканского бюджета на государственные услуги общего характера, исполнены на 97,1% и составили 30 649,6 млн. тенге. Пятьдесят пять республиканских бюджетных программ развития исполнены на 103,4% от уточненного показателя и составили 13 672,0 млн. тенге.
Средства республиканского бюджета по более чем 20 бюджетным программам развития были выделены на создание и развитие информационных систем государственных органов. Формирование единого информационного пространства в республике является приоритетной сферой государственной политики, закрепленной Указом Президента Республики Казахстан «О формировании единого информационного пространства в Республике Казахстан» от 9 декабря 1997 года. В 2001 году была принята «Государственная программа формирования и развития национальной и информационной инфраструктуры», утвержденная Президентом Республики Казахстан.
В республиканском бюджете на 2003 год на создание информационных систем Министерства финансов Республики Казахстан были предусмотрены средства в сумме 1 889,9 млн. тенге, фактическое исполнение составило 1 800,6 млн. тенге или 95,3% от уточненного годового назначения. В 2003 году Счетным комитетом проведена проверка целевого и эффективного использования средств республиканского бюджета, выделенных Комитету казначейства Министерства финансов Республики Казахстан на реализацию Проекта модернизации Казначейства (далее – ПМК). Установлено, что при использовании средств внешнего займа Международного банка реконструкции и развития по контракту No4077-KZ и республиканского бюджета, выделенных в 1997-2002 годах на реализацию ПМК, допущены факты нарушения бюджетного законодательства на общую сумму 397,4 млн. тенге, из которых 153,3 млн. тенге израсходованы не по назначению, 244,1 млн. тенге – необоснованно.
Реализация ПМК должна была обеспечить эффективное управление финансовыми ресурсами, действенный контроль за исполнением республиканского и местных бюджетов, поддержку правительственной политики принятия финансово-экономических решений на макроэкономическом уровне, а также процесс формирования, принятия, исполнения государственного бюджета и возможность получения оперативной административной отчетности на различных уровнях исполнения бюджета.
В ходе выборочной проверки в Акмолинской, Карагандинской областях и городе Астане, где функционировала новая информационная система, установлено, что обработка транзакций (платежей и отчетов) происходит со значительными задержками. В нарушение функционального требования к программному обеспечению время ответа по операциям, корректировке и запросам составляет в среднем от 10 до 15 минут вместо предусмотренного по условиям Технического проекта времени ответа в 3 секунды для 95% операций по корректировке и запросам. Анализ практики работы системы демонстрирует неустойчивую работу новой системы казначейства и показывает наличие многочисленных проблем при ее повседневной эксплуатации.
Одноуровневая и централизованная техническая архитектура Проекта, утвержденная Министерством финансов Республики Казахстан 29 июня 2000 года, не отражает территориальной протяженности Казахстана и реального состояния каналов связи, а также специфики работы территориальных органов Казначейства. В регионах, где эксплуатируется новая система, объем используемых расходных материалов возрос в 7-10 раз. В силу перегрузки каналов связи и наблюдающихся сбоев в работе система в целом функционирует нестабильно и неустойчиво, что представляет угрозу эффективной работе платежной системы государства. Ввод в эксплуатацию в выбранных областях неоднократно пересматривался в сторону более поздних сроков по сравнению с первоначально официально утвержденным графиком.
Недостаточно эффективная реализация ПМК подтверждается также отставанием от утвержденного графика тиражирования, окончание которого было перенесено с 25 декабря 2002 года на 25 декабря 2003 года. Помимо сбоев, ошибок в работе и остановок системы следует особо отметить слабую проработку вопросов обеспечения защиты информации и безопасности, высокую стоимость каналов связи, слабое сопровождение системы, а также проблемы, связанные с разделением по бюджетам. Таким образом, реализация ПМК не достигла поставленных целей и оценивается Счетным комитетом как неэффективная.
Несмотря на внедрение заказчиками проекта ранее никем не апробированного технического решения и содержащего высокие проектный, технический и эксплуатационный риски, не была проведена соответствующая независимая внешняя экспертиза. Кроме того, не была проведена внешняя и независимая техническая экспертиза при принятии решения об изменении децентрализованной архитектуры на централизованную, что привело к возникновению системной ошибки при разработке ПМК.
В ходе проверки реализации ПМК установлен ряд нарушений бюджетного законодательства и бухгалтерского учета. Только после проверки Счетного комитета Министерство финансов Республики Казахстан предприняло действия по учету образовавшейся в 2000-2002 годах дебиторской задолженности по поставленному компьютерному оборудованию в сумме 1 529,7 млн. тенге. Общая сумма средств, использованных не по назначению и отвлеченных на расходы, которые следовало производить по другой бюджетной программе для модернизации действовавшей системы «БАСК», и привлеченных с бюджетной программы «Оплата за пользование клиринговой связью, электронной почтой, внутризоновыми каналами» (далее – программа 035), составила за проверяемый период 153,3 млн. тенге.
В 1999 году по программе «Модернизация казначейства» необоснованно произведены расходы на приобретение и сопровождение программного обеспечения и компьютерного оборудования для системы «БАСК» в общей сумме 244,1 млн. тенге.
Контролем двух бюджетных программ, реализуемых Налоговым комитетом Мангистауской области, выявлено использование средств не по целевому назначению на сумму 1,7 млн. тенге, необоснованно - 5,9 млн. тенге. Так, остаток наличных денежных средств и возврат сумм дебиторской задолженности прошлых лет в общей сумме 0,9 млн. тенге не перечислен в доход республиканского бюджета. Не проведена в установленном порядке государственная экспертиза проектно-сметной документации по капитальному ремонту операционного зала указанного комитета на сумму 5,5 млн. тенге.
Расходы Хозяйственного управления Парламента Республики Казахстан (далее - ХОЗУ) по шести республиканским бюджетным программам утверждены в сумме 1 581,1 млн. тенге и исполнены на 95,6 процента.
Счетным комитетом установлено, что в 2002–2003 годы при освоении средств республиканского бюджета, выделенных на обеспечение деятельности Парламента Республики Казахстан, ХОЗУ не по целевому назначению использовало бюджетных средств на сумму 62,8 млн. тенге, необоснованно - 11,2 млн. тенге, с другими нарушениями - 86,7 млн. тенге. При составлении паспорта бюджетной программы «Административные затраты» (далее - программа 001) допущены факты завышения затрат по отдельным спецификам на общую сумму 122,8 млн. тенге.
В нарушение статей 10 и 25 Указа Президента Республики Казахстан, имеющего силу Закона, «О государственном предприятии» и статьи 109 Закона Республики Казахстан «О жилищных отношениях» РГП «Инженерный центр» приобретена квартира стоимостью 2,7 млн. тенге и передана директору предприятия в частную собственность.
РГП «Автохозяйство» приобретение двух автомобилей у частных лиц на сумму 1,2 млн. тенге провело с нарушением законодательства о государственных закупках.
Материалы проверки рассмотрены на заседании Счетного комитета, выявленные отдельные нецелевые и необоснованные расходы средств отозваны и возвращены в доход республиканского бюджета.
Канцелярии Премьер-Министра Республики Казахстан в отчетном году из республиканского бюджета по трем программам выделены средства в сумме 398,7 млн. тенге, кассовое исполнение составило 398,5 млн. тенге.
В ходе проверки Счетного комитета установлено, что Канцелярией Премьер–Министра Республики Казахстан допущены нецелевое использование бюджетных средств на сумму 2,2 млн. тенге, необоснованные расходы на сумму 4,5 млн. тенге. Кроме того, при составлении паспорта бюджетной программы 001 на 2002-2003 годы допущены факты завышения затрат по отдельным спецификам на общую сумму 71,4 млн. тенге. Так, по данной программе в нарушение Правил составления бюджетных заявок и Правил составления паспортов бюджетных программ на 2002 год, утвержденных постановлением Правительства Республики Казахстан от 28 декабря 2001 года, необоснованно завышены контрольные цифры на общую сумму 11,8 млн. тенге.
Установлены факты предъявления РГП «Автобаза Управления делами Президента Республики Казахстан» счетов по транспортному обслуживанию Акимов областей, порядок предоставления автомобилей которым в договорах на 2002-2003 годы и в Положении по использованию служебного автотранспорта работниками Канцелярии не оговорен. За оказанные услуги оплачено 2,0 млн. тенге.
В нарушение пункта 77 Инструкции по кассовому исполнению государственного бюджета Республики Казахстан, утвержденной приказом Министерства финансов Республики Казахстан от 7 сентября 1999 года, возврат дебиторской задолженности за прошлые финансовые годы в сумме 1,3 млн. тенге не перечислен в доход республиканского бюджета.
Канцелярией Премьер-министра Республики Казахстан приняты меры по устранению установленных нарушений, привлечены к административной ответственности руководители подведомственных государственных учреждений, не обеспечившие соблюдение требований бюджетного законодательства. В доход республиканского бюджета перечислены суммы возврата дебиторской задолженности по командировочным расходам, образовавшиеся в прошлые финансовые годы на сумму 1,3 млн. тенге. Средства в сумме 1,7 млн. тенге, использованные не по целевому назначению, в установленном порядке отозваны в республиканский бюджет.
Расходы Агентства таможенного контроля Республики Казахстан (далее - Агентство) на 2003 год утверждены по 11 программам в сумме 4 664,2 млн. тенге, кассовое исполнение составило 4 659,3 млн. тенге или 99,9 процента.
Проверкой Счетного комитета установлено, что Агентством при использовании средств республиканского бюджета допущены серьезные нарушения требований бюджетного законодательства, в том числе нецелевое использование бюджетных средств на сумму 6,6 млн. тенге, необоснованные расходы – 9,7 млн. тенге, неэффективное использование средств - 32,3 млн. тенге и другие нарушения на сумму 80,9 млн. тенге.
В 2002-2003 годах по программам «Строительство и реконструкция таможенных постов» (далее – программа 041) и «Строительство таможенных постов и объектов таможенной инфраструктуры» Агентству выделено средств в сумме 891,6 млн. тенге, кассовые расходы составили 644,7 млн. тенге. По итогам работы за 2002 год по программе 041 вследствие несвоевременного начала строительства таможенных постов и объектов таможенной инфраструктуры не освоено 116,8 млн. тенге. Из предусмотренных для ввода в действие 11 таможенных постов и 4 железнодорожных терминалов по итогам года введено в действие только 6 таможенных постов.
В 2002 году в результате оплаты работ по текущему ремонту помещения учебно-методического центра Центральной таможенной лаборатории в городе Алматы за счет средств, выделенных на капитальный ремонт зданий и сооружений, допущено нецелевое использование средств республиканского бюджета в сумме 1,4 млн. тенге.
В 2001 году при проведении капитального ремонта административного здания Таможенного комитета Министерства государственных доходов Республики Казахстан допущено неэффективное использование средств на сумму 23,2 млн. тенге.
В нарушение пункта 2 статьи 68 Закона Республики Казахстан «Об архитектурной, градостроительной и строительной деятельности в Республике Казахстан» без разрешения соответствующих органов на использование земельного участка под строительство Департаментами таможенного контроля по Карагандинской и Мангистауской областей производилось строительство таможенных постов «Караганда – центр таможенного оформления» и «Мангистау». Кроме того, в нарушение пункта 1 статьи 64 вышеуказанного Закона строительство таможенного пункта пропуска «Капланбек» в Южно-Казахстанской области производилось без утвержденной в установленном порядке проектно-сметной документации.
В Карагандинской области неоднократное составление проектно-сметной документации, изменение видов работ при строительстве поста повлекли дополнительные затраты и неэффективное использование средств на общую сумму 9,0 млн. тенге.
В Мангистауской области произведены необоснованные расходы при строительстве таможенного поста «Мангистау» на сумму 4,3 млн. тенге и капитальном ремонте теплотрассы к зданию, не состоящему на балансе Департамента таможенного поста «Жанаозен» - 1,2 млн. тенге.
Строительство здания таможенного поста на территории морского порта «Актау» в нарушение пункта 3 статьи 33 Закона Республики Казахстан «Об архитектурной, градостроительной и строительной деятельности в Республике Казахстан» производилось без разрешения на производство строительно-монтажных работ. При оснащении здания таможенного поста произведено приобретение товарно-материальных ценностей, непредусмотренных паспортом республиканской бюджетной программы, на сумму 1,9 млн. тенге.
В 2002 году по программе «Материально-техническое обеспечение таможенных органов» в результате приобретения малоценных предметов по специфике «Приобретение основного оборудования» допущено нецелевое использование бюджетных средств на сумму 5,2 млн. тенге.
В нарушение пункта 47 «Инструкции по бухгалтерскому учету в государственных учреждениях», утвержденной приказом Департамента казначейства Министерства финансов Республики Казахстан от 27 января 1998 года, при передаче с баланса Департамента таможенного контроля Мангистауской области на баланс регионального управления «Батыс» Пограничной службы Комитета национальной безопасности Республики Казахстан из 12 таможенных пунктов пропуска 7 пунктов не были отражены в балансах вышеуказанных государственных учреждений. Аналогично, таможенный пункт пропуска «Капланбек», сданный в эксплуатацию 28 декабря 2001 года, принят на баланс Агентства только через два года.
В 2002 году в нарушение пункта 100 «Правил финансовых процедур по исполнению бюджета и ведению форм отчетности для государственных учреждений, содержащихся за счет государственного бюджета», утвержденных постановлением Правительства Республики Казахстан от 25 июля 2002 года, образована дебиторская задолженность в сумме 44,5 млн. тенге.
Агентством по результатам контроля, проведенного Счетным комитетом, наложены дисциплинарные взыскания на работников, допустивших выявленные нарушения. Региональными подразделениями Агентства была проведена работа по инвентаризации построенных таможенных постов и объектов таможенной инфраструктуры. В установленном порядке осуществлен отзыв средств республиканского бюджета, использованных не по целевому назначению в сумме 6,6 млн. тенге.
В 2003 году затраты Министерства экономики и бюджетного планирования Республики Казахстан (далее – МЭиБП) по девяти бюджетным программам утверждены в сумме 853,7 млн. тенге, кассовое исполнение составило 834,9 млн. тенге или 97,8% от суммы уточненного годового назначения. При этом текущие затраты в основном исполнены в полном объеме, а по пяти бюджетным программам развития не освоены 18,7 млн. тенге.
В ходе контрольного мероприятия Счетного комитета установлено, что МЭиБП неэффективно использованы средства по бюджетной программе «Прикладные исследования в области планирования и прогнозирования государственных финансов» за 2002 год в сумме 61,2 млн. тенге.
В 2002 году из освоенных 176,7 млн. тенге по бюджетной программе «Создание информационных систем Министерства экономики и бюджетного планирования Республики Казахстан» на сумму 171,1 млн. тенге приобретены персональные компьютеры, сервисное и копировальное оборудование, а также другие активы, и только на 5,6 млн. тенге оказаны услуги по разработке и внедрению информационных систем, что составляет всего 3,0% от общей стоимости программы. В результате, из двух предусмотренных в паспорте вышеуказанной программы подсистем в 2002 году выполнена работа только по одной подсистеме «Создание базы данных нормативно-справочной информации информационной системы «Управление бюджетными процедурами».
Затраты Счетного комитета по контролю за исполнением республиканского бюджета в республиканском бюджете 2003 года предусмотрены в рамках четырех программ на общую сумму 80,4 млн. тенге, кассовое исполнение составило 99,8% от уточненного показателя.
В 2003 году в республиканском бюджете по Агентству Республики Казахстан по государственным закупкам (далее - Агентство) затраты исполнены по четырем бюджетным программам в сумме 69,0 млн. тенге или на 97,1% от суммы годового назначения.
В ходе контрольного мероприятия, проведенного Счетным комитетом в Агентстве, установлены нарушения бюджетного законодательства на общую сумму 14,2 млн. тенге или 7,0% от объема финансирования охваченных контролем бюджетных программ.
По программе 001 установлены нарушения всего на сумму 2 690,3 тыс. тенге, в том числе нецелевое использование бюджетных средств в сумме 771,6 тыс. тенге, необоснованные расходы – 739,5 тыс. тенге, обязательства, принятые сверх утвержденного плана финансирования, на общую сумму 372,8 тыс. тенге, а также с виновного лица не взыскан материальный ущерб в сумме 556,5 тыс. тенге.
По программе «Проведение мониторинга и информационное обеспечение государственных закупок» допущено нецелевое использование средств республиканского бюджета на сумму 86,5 тыс. тенге, неэффективное использование – 455,4 тыс. тенге и необоснованное списание 690,0 тыс. тенге за невыполненные услуги, в результате чего не достигнуты ожидаемые результаты реализации программы. Так, методические пособия по государственным закупкам на общую сумму 690,0 тыс. тенге до настоящего времени не изданы, в то время как актом предоставления услуг, подписанного 23 декабря 2002 года Агентством и ТОО «Агроиздат» подтверждено предоставление услуг по изданию всех информационных материалов в соответствии с условиями договора, в том числе издания методических пособий по государственным закупкам и их доставка до адресатов Заказчика, всего на общую сумму 3 450,0 тыс. тенге. По данным бухгалтерского учета задолженность перед ТОО «Агроиздат» не числится.
Изданный в феврале 2003 года сдвоенный номер журнала «Бюллетень государственных закупок» на общую сумму 455,4 тыс. тенге к распространению приостановлен в связи с выявленными несоответствиями в разъяснениях законодательства о государственных закупках, данных Агентством. На момент контроля готовая продукция находилась на хранении в Агентстве без определенной потребности, что свидетельствует о неэффективном использовании бюджетных средств.
В нарушение экономической классификации расходов по специфике «Приобретение активов» вместо специфики «Приобретение прочих товаров» приобретены товары на сумму 86,5 тыс. тенге, поскольку стоимость каждой единицы приобретенного товара не превышает 40-кратной МРП.
Анализ исполнения программы «Сопровождение информационных систем Агентства Республики Казахстан по государственным закупкам» показывает, что в 2002 и 2003 годах освоение бюджетных средств составило 62,4% и 81,3% от выделенных лимитов. Проверкой установлено, что по данной программе использовано не по целевому назначению бюджетных средств на сумму 1 969,2 тыс. тенге.
По программе «Создание информационных систем Агентства Республики Казахстан по государственным закупкам» также допущено нецелевое использование 49,4 тыс. тенге в результате приобретения активов, которые не предусмотрены планом мероприятий данной программы.
При проведении открытого конкурса по программе «Создание системы электронной коммерции» (далее – программа 601) без достаточных оснований, предусмотренных п.1 ст.19 Закона Республики Казахстан «О государственных закупках» был выбран способ закупок с применением двухэтапных процедур на закупку услуг по созданию и внедрению системы электронных государственных закупок, поскольку системы электронной коммерции не относятся к классу сложных алгоритмических систем и нуждаются лишь в надлежащей кастомизации приобретаемого программного обеспечения.
По программе 601 на основании постановления Правительства Республики Казахстан от 13 декабря 2003 года «О некоторых вопросах Агентства Республики Казахстан по государственным закупкам» Агентством в декабре 2003 года перечислены бюджетные средства в сумме 8 774,0 тыс. тенге на расчетный счет РГКП «Центр электронной коммерции» в целях создания уставного капитала РГКП и обеспечения его деятельности, которое до настоящего времени еще не функционирует.
В нарушение ст. 100 Правил финансовых процедур по исполнению бюджета и ведению форм отчетности (периодической и годовой) для государственных учреждений, содержащихся за счет государственного бюджета, утвержденных постановлением Правительства Республики Казахстан от 25 июля 2002 года, (далее – Правила финансовых процедур) имеют место факты 100% предоплаты по спецификам, непредусмотренным Правилами, по пяти договорам на общую сумму 8 539,0 тыс. тенге.
Расходы Министерства образования и науки Республики Казахстан на 2003 год утверждены по данной функциональной группе по 13 программам в сумме 3 111,4 млн. тенге, кассовое исполнение составило 3 103,4 млн. тенге или 99,7 процента.
Счетным комитетом была проведена выборочная проверка целевого и эффективного использования средств республиканского бюджета, выделенных в 2001-2002 годах и за 8 месяцев 2003 года Академии наук Республики Казахстан (далее – Академия наук) по следующим республиканским бюджетным программам – «Фундаментальные и прикладные научные исследования», «Анализ состояния и прогнозирование развития науки» (подпрограмма «Национальная Академия наук Республики Казахстан»), «Развитие материальной базы Национальной Академии наук Республики Казахстан», «Обеспечение вычислительной и организационной техникой Национальной Академии наук Республики Казахстан», а также денежных средств, выделенных Фонду науки в соответствии с постановлением Правительства Республики Казахстан «Некоторые вопросы Фонда науки» от 24 сентября 2002 года.
Проведенной проверкой установлены серьезные недостатки при использовании Академией наук средств республиканского бюджета и отсутствие надлежащего контроля администратором бюджетных программ – Министерства образования и науки Республики Казахстан. В частности, наличие значительного количества небольших по объемам финансирования проектов по фундаментальным исследованиям приводит к «распылению» и неэффективному использованию бюджетных средств, при этом механизм гарантированного финансирования выигравших гранты проектов на период 2003-2005 годы отсутствует, что обуславливает нерегулярное и неэффективное финансирование различных научных направлений.
Академией наук с нарушениями бюджетного законодательства произведены расходы на сумму 34 503,5 тыс. тенге, в том числе не предусмотренные целевыми назначениями утвержденных программ 10 691,5 тыс. тенге, которые отозваны в установленном порядке с администратора – Министерства образования и науки Республики Казахстан.
Затраты Национального центра по правам человека в 2003 году республиканского бюджета по трем программам уточнены в сумме 22,7 млн. тенге и исполнены в полном объеме. Проведенным Счетным комитетом контролем установлено необоснованное использование бюджетных средств в сумме 1,6 млн. тенге. В частности, в нарушение Правил финансовых процедур в 2002 году упомянутым центром произведена оплата ЗАО «Абди Компани» за не поставленные канцелярские товары на сумму 1,1 млн. тенге. Кроме того, при отсутствии экономии фонда оплаты труда за счет бюджетных средств необоснованно выплачена премия и материальная помощь нештатным работникам на сумму 0,5 млн. тенге.
Министерству иностранных дел Республики Казахстан (далее - МИД) в 2003 году по 35 республиканским бюджетным программам выделены средства в общей сумме 11 595,7 млн. тенге, кассовое исполнение составило 11 283,4 млн. тенге или 97,3% от суммы уточненного годового назначения.
Проведенной Счетным комитетом проверкой установлено, что в паспортах республиканских бюджетным программ «Материально-техническое оснащение дипломатических представительств Республики Казахстан за рубежом» и «Приобретение автомашин для посольств» имеют место факты дублирования целей, задач и ожидаемых результатов.
С 2001 года МИД практикуется строительство дипломатических представительств Республики Казахстан в зарубежных странах при отсутствии нормативных правовых актов, регламентирующих механизм согласования документов, необходимых для проведения строительных работ за рубежом, процедуру заключения гражданско-правовых сделок с иностранными организациями за рубежом, проведение экспертизы технико-экономического обоснования и порядок принятия на баланс основных средств, построенных за рубежом.
3.2. Расходы на содержание силовых структур
Затраты республиканского бюджета в 2003 году на оборону, общественный порядок и безопасность страны исполнены в сумме 114 257,1 млн. тенге или 96,7% к уточненному показателю.
По функциональной группе «Оборона» предусмотрено тридцать шесть бюджетных программ на общую сумму 44 257,8 млн. тенге, кассовое исполнение составило 91,4 процента. Неисполнение расходов данной функциональной группы сложилось в общей сумме 3 822,6 млн. тенге.
Счетным комитетом в отчетном году проверены пять бюджетных программ Министерства обороны Республики Казахстан (далее - МО). При этом установлено, что денежные средства, выделенные на отопление и коммунальные услуги воинским частям и организациям, приписанным к эксплуатационным частям, использованы на расходы по жилому фонду, в которых проживают платные потребители. Всего за период с мая 1999 по 2001 годы расходы бюджетных средств, произведенные МО и не восстановленные платными потребителями по жилому фонду (без учета ведомственных организаций МО), составили 165,7 млн. тенге. Также, необоснованно оплачено 3,9 млн. тенге за ведомственные организации МО и 59,6 млн. тенге за сторонние организации и жилой сектор по отоплению, которыми указанные расходы не возмещены.
МО РГП «Колдау» направлены 63,5 млн. тенге на цели, непредусмотренные паспортом бюджетной программы «Развитие инфраструктуры Вооруженных Сил». Перечисление капитальных трансфертов осуществлено при отсутствии нормативного правового акта, регламентирующего условия и порядок финансирования.
На конкурсную документацию по проведению государственных закупок по крупным и сложным объектам строительства или объектам с продолжительностью строительства свыше 6 месяцев МО не проведена государственная экспертиза. В нарушение Закона Республики Казахстан «О государственных закупках» Главным управлением материально-технического обеспечения МО единым лотом проведены государственные закупки по шести объектам на общую сумму 2 509,6 млн. тенге методом под «ключ», где в составе конкурсной документации предусмотрены работы по строительству и составлению проектно-сметной документации.
В целях своевременного освоения бюджетных средств МО необоснованно произведена оплата за невыполненные работы по капитальному строительству объектов на общую сумму 117,6 млн. тенге и приобретены строительные материалы на общую сумму 23,3 млн. тенге на объект, расходы по которому не предусмотрены титульным списком.
РГП «О?т?ст²к ?скер² ??рылыс» МО (далее – РГП «О??») в нарушение законодательства о государственных закупках в 2002 году строительно-монтажные работы по объектам на общую сумму 305,7 млн. тенге полностью выполнялись субподрядными организациями. В 2003 году восемь из девяти объектов не были завершены к установленному по договору сроку.
Проверкой фактического выполнения работ, по которым произведена оплата РГП «О??», установлено завышение объемов работ на 18,0 млн. тенге, некачественное выполнение работ на 21,6 млн. тенге, на 15,4 млн. тенге объем работ вообще не выполнен.
При отсутствии кредиторской задолженности на балансе МО перечислено 13,2 млн. тенге РГП «О??» на погашение задолженности 2001 года.
При проверке бюджетной программы «Развитие инфраструктуры Вооруженных Сил» выявлено, что в 2003 году выделенные РГП «Казвоенпроект» на разработку проектно-сметной документации капитального строительства военного городка в Бейнеу бюджетные средства в сумме 7,7 млн. тенге использованы неэффективно, что связано с решением о перенесении строительства данного городка в город Актау. Кроме того, в нарушение требований законодательства о строительной деятельности за счет средств указанной программы на общую сумму 16,4 млн. тенге ОАО «Каскор-СМУ» выполнены строительно-монтажные работы на объекте «Блок - секция жилого дома No15» МО, не предусмотренные проектно-сметной документацией. В нарушение условий Генерального договора не осуществлялся должный контроль за проведением строительных работ военного городка в городе Актау, что привело к некачественному выполнению строительных работ субподрядными организациями и передаче ТОО «ТSС ??рылыс» на субподряд ТОО «Еврострой» строительства объекта «Банно-прачечный комплекс» на сумму 40,9 млн. тенге.
В нарушение требований бюджетного законодательства в Комитете казначейства Министерства финансов Республики Казахстан МО открыт спонсорский счет, на который от Национальной компании «Казмунайгаз» поступили денежные средства в сумме 152,0 млн. тенге на создание государственного учреждения «Военно-морской институт».
Проверкой реализации бюджетной программы «Выполнение обязательств прошлых лет» установлены факты необоснованного погашения кредиторской задолженности на сумму 63,9 млн. тенге, не числящейся на балансе МО.
МО заключен контракт от 5 января 1999 года на поставку автотранспортной техники и автомобильного имущества с ТОО «Институт Кроули», которое по данным налоговых органов с 1998 года бездействует и не занимается финансово-хозяйственной деятельностью. В результате составления фиктивного акта сверки с данными общества автотранспортная техника и имущество на сумму 134,9 млн. тенге в МО не поставлены. При этом дебиторская задолженность в балансе МО не отражена и меры к ее взысканию не принимались.
На основании Соглашения между Правительством Республики Казахстан и Правительством Российской Федерации о компенсации за вооружение и авиационную технику от 24 июня 1995 года в счет ранее вывезенных самолетов с Республики Казахстан в 2001 году были поставлены 8 самолетов СУ-27 для оказания помощи в создании авиационных полков. Пунктом 4 статьи 234 Налогового кодекса предусмотрено освобождение импорта от налога на добавленную стоимость в случаях «импорта товаров, ввозимых в целях благотворительной помощи по линии государства, правительств государств, международных организаций, включая оказание технического содействия». Несмотря на это, из республиканского бюджета в 2003 году МО выделено 490,6 млн. тенге на затраты, связанные с таможенным оформлением, которые использованы неэффективно, так как ожидаемые результаты, предусмотренные паспортом бюджетной программы, не достигнуты. Кроме того, в течение 2001-2003 годов эксплуатация указанных самолетов не производилась, намеченные учения были сорваны. В 2003 году срок летного ресурса данных самолетов истек и для продления летного ресурса на 1 год требуется дополнительных средств на 120,0 млн. тенге.
По итогам контрольных мероприятий, проведенных Счетным комитетом, с МО в установленном порядке отозвано 22,2 млн. тенге, использованных не по целевому назначению, семь должностных лиц привлечены к дисциплинарной ответственности. Отдельные материалы контроля переданы в правоохранительные органы для расследования и принятия процессуального решения.
В 2003 году в уточненном республиканском бюджете затраты Агентства по чрезвычайным ситуациям Республики Казахстан (далее – Агентство) предусмотрены по 16 программам в сумме 3 364,6 млн. тенге, кассовое исполнение составило 3 318,0 млн. тенге или 98,6 процента. Контролем Счетного комитета, проведенным в государственном учреждении «Казселезащита» (далее – ГУ «Казселезащита») Агентства, установлено, что из-за отсутствия надлежащего контроля за хозяйственной деятельностью ГУ «Казселезащита» допущены нарушения на общую сумму 209,1 млн. тенге, в том числе 177,8 млн. тенге, израсходованных с нарушением законодательства о государственных закупках. Кроме того, произведены затраты по приобретению активов, не предусмотренные мероприятиями соответствующего паспорта бюджетной программы, на сумму 4,9 млн. тенге. Указанная сумма в установленном порядке отозвана в доход республиканского бюджета.
Уточненные затраты по сорока одной республиканской бюджетной программе функциональной группы «Общественный порядок и безопасность» на 2003 год составили 73 886,3 млн. тенге и исполнены на 99,9 процента. На долю программ развития, общее число которых составляет двадцать пять, приходится 83,5% расходов данной функциональной группы. Кассовое исполнение по данным программам составило 99,9 процента.
Комитету Национальной безопасности Республики Казахстан по данной функциональной группе на реализацию трех бюджетных программ предусмотрены средства в сумме 27 886,6 млн. тенге, которые освоены на сумму 27 878,8 млн. тенге. В 2003 году Счетным комитетом проведен контроль использования данным администратором бюджетной программы средств республиканского бюджета в 2001-2003 годах (Секретно).
Счетным комитетом в ходе проверки трех программ Главного управления внутренних дел Мангистауской области выявлено использование средств не по целевому назначению на сумму 0,9 млн. тенге, неэффективно - 6,5 млн. тенге, необоснованно – 62,9 млн. тенге. Кроме того, установлено завышение сметной стоимости строительно-монтажных работ СИЗО на 23,2 млн. тенге, допущенное вследствие необоснованного включения в договорную цену строительных работ ставки НДС в размере 20%, при утвержденной - 16 процентов. Генеральным подрядчиком приобретены оборудование видеонаблюдения и телефонная станция «Panasonic», а также заменены работы наружной отделки здания СИЗО, которые в проектно-сметной документации данного объекта не предусмотрены. В результате допущено необоснованное расходование средств республиканского бюджета на общую сумму 43,2 млн. тенге, из них 25,8 млн. тенге восстановлены подрядчиком. При контроле установлены факты завышения объемов выполненных строительных работ в СИЗО на общую сумму 2,8 млн. тенге.
Проверкой Счетного комитета в государственном учреждении «Управление Комитета исправительной системы по Мангистауской области» установлено использование средств не по целевому назначению в сумме 65,7 млн. тенге, необоснованно - 1,1 млн. тенге, неэффективно - 5,0 млн. тенге, а также факты недовзыскания и неперечисления в бюджет дебиторской задолженности и штрафных санкций за невыполненные договорные обязательства в общей сумме 22,9 млн. тенге. В частности, в 2003 году указанным Управлением за счет средств бюджетной программы «Содержание осужденных» необоснованно принята на баланс и погашена кредиторская задолженность за 1996-1998 годы в сумме 61,5 млн. тенге государственного предприятия «Учреждение 172/1», которое является самостоятельным юридическим лицом на праве хозяйственного ведения. В то же время дебиторская задолженность данного предприятия в сумме 21,5 млн. тенге не принята на баланс Управления, ее взыскание в бюджет не обеспечено. Материалы данного контроля переданы в правоохранительные органы для расследования и принятия процессуального решения.
В государственном учреждении «Администратор судов по Мангистауской области при Верховном Суде Республики Казахстан» установлено использование средств не по целевому назначению в сумме 3,2 млн. тенге, необоснованно - 13,6 млн. тенге, с нарушением порядка ведения бухгалтерского учета - 29,7 млн. тенге. По результатам контроля наложены дисциплинарные взыскания на должностных лиц, допустивших нарушения.
Счетным комитетом проведена проверка целевого и эффективного использования средств, выделенных из республиканского бюджета на реализацию Программу борьбы с наркоманией и наркобизнесом на 2002-2003 годы в рамках рассматриваемой функциональной группы. В Министерстве внутренних дел Республики Казахстан и Министерстве юстиции Республики Казахстан выявлены и отозваны средства республиканского бюджета, использованные не по целевому назначению в общей сумме 4,2 млн. тенге, а также установлены факты необоснованного и неэффективного использования средств на сумму 27,0 млн. тенге.
Генеральной Прокуратуре Республики Казахстан за счет средств республиканского бюджета, выделенных Комитету по борьбе с наркоманией и наркобизнесом для борьбы с наркоманией и наркобизнесом Министерства юстиции Республики Казахстан (далее – Комитет), переданы автомобили и компьютеры на общую сумму 11,4 млн. тенге. Однако отделы по надзору за законностью оборота наркотических средств в территориальных органах и Генеральной Прокуратуре Республики Казахстан на период проверки Счетного комитета, как это предусматривалось, не были созданы.
Как показала проверка, Комитетом не осуществлялись мониторинг потребностей министерств и ведомств, ответственных за реализацию мероприятий по борьбе с наркоманией и наркобизнесом, а также согласование перечня закупаемых техники и оборудования. В результате приобретены не имеющие отношения к борьбе с наркоманией и наркобизнесом материальные ценности, морально устаревшее и недоукомплектованное специальное оборудование на общую сумму 32,1 млн. тенге.
Канцелярии Премьер–Министра Республики Казахстан на реализацию программы «Организация технической защиты информации в государственных органах» из республиканского бюджета выделено 6,5 млн. тенге. Счетным комитетом установлено, что в ходе исполнения данной программы допущены отдельные нарушения требований бюджетного законодательства и иных нормативных правовых актов. Так, в нарушение постановления Правительства Республики Казахстан от 11 января 2002 года «О системе оплаты труда работников государственных учреждений, не являющихся государственными служащими» необоснованно начислена надбавка к зарплате на сумму 285,6 тыс. тенге. По программе «Обеспечение специальной связью» при строительстве гаража допущена оплата за невыполненный объем строительно-монтажных работ и удорожание стоимости материалов, не использованных в строительстве, на сумму 1 686,7 тыс. тенге.
3.3. Исполнение расходов по функциональным группам социального блока
В 2003 году расходы на функциональные группы «Образование», «Здравоохранение», «Социальное обеспечение и социальная помощь» и «Культура, спорт, туризм и информационное пространство» уточнены в общей сумме 265 564,6 млн. тенге и по сравнению с 2002 годом увеличились на 49,2%, соответственно количество республиканских бюджетных программ возросло от 184 до 194.
По функциональной группе «Образование» в уточненном республиканском бюджете на 2003 год предусмотрено расходов на общую сумму 27 195,0 млн. тенге, кассовое исполнение составило 26 985,6 млн. тенге или 99,2% от уточненного показателя. Средства республиканского бюджета по данной функциональной группе выделены тридцати шести администраторам республиканских бюджетных программ. Из 107 республиканских бюджетных программ рассматриваемой группы 66 являются текущими. На программы развития приходится 12 594,2 млн. тенге или 46,3% средств, заложенных в республиканском бюджете по данной группе.
Министерство образования и науки Республики Казахстан (далее - МОиН) в 2003 году являлось администратором 64 бюджетных программ с уточненными бюджетными назначениями в общей сумме 24 567,7 млн. тенге. Проверкой использования средств республиканского бюджета, выделенных МОиН по программам «Обеспечение непрерывного обучения в области культуры и искусства», «Приобретение основных средств для высших учебных заведений культуры и искусства» и «Капитальный ремонт и реконструкция зданий высших учебных заведений культуры и искусства», проведенной Счетным комитетом в государственных учреждениях «Казахская национальная академия музыки» и «Казахская академия искусств им.Т.К.Жургенова», выявлены нарушения отдельных положений бюджетного законодательства и иных нормативных правовых актов. Допущено нецелевое использование средств республиканского бюджета в общей сумме 4,8 млн. тенге, которые в установленном порядке отозваны в республиканский бюджет.
Необоснованные затраты по данным вузам составили 2,2 млн. тенге. Так, в нарушение «Правил о служебных командировках в пределах Республики Казахстан работников государственных учреждений, содержащихся за счет средств государственного бюджета», работникам Академии искусств оплачен проезд железнодорожным транспортом по классу «СВ» на сумму 41,9 тыс. тенге, также возмещены командировочные расходы лицам, не являющимся работниками Академии искусств в сумме 136,7 тыс. тенге. Данные средства восстановлены в бюджет. В Академии музыки за счет средств республиканского бюджета произведены расходы на сумму 2 069,4 тыс. тенге на содержание спецавтотранспорта (автобусы) в количестве трех единиц, по которым не был установлен лимит.
Проверкой РГКП «Актауский государственный университет им. Ш.Есенова» МОиН установлено, что в 2001-2003 годах из-за отвлечения средств одних бюджетных программ на расходы других программ, а также погашения несуществующей кредиторской задолженности необоснованно использованы бюджетные средства в сумме 3,9 млн. тенге, не по целевому назначению – 4,0 млн. тенге. Например, в 2002году университетом за счет средств бюджетной программы «Стипендиальное обеспечение студентов, обучающихся в высших учебных заведениях внутри страны» (доучивание) необоснованно выплачена материальная помощь и стипендия студентам, обучающимся по грантам, в сумме 2,4 млн. тенге. В нарушение бюджетного законодательства за счет средств программы «Подготовка кадров в высших учебных заведениях» (грант) в 2003 году университетом произведены расходы на обучение студентов по государственным образовательным кредитам в рамках нового приема в сумме 1,0 млн. тенге. В 2002 году необоснованно начислена и выплачена стипендия студентам за прошедший учебный и финансовый период (с 1 сентября 2001 года по 31 декабря 2001 года) в сумме 0,7 млн. тенге при отсутствии кредиторской задолженности.
Счетным комитетом проведена проверка целевого и эффективного использования средств, выделенных в 2003 году МОиН по республиканской бюджетной программе «Целевые инвестиционные трансферты областным бюджетам на строительство сельских школ», в ходе которой установлено, что при осуществлении работ по проектированию и строительству сельских школ в Атырауской, Алматинской и Южно-Казахстанской областях допущены нарушения нормативных правовых актов на общую сумму 181,3 млн. тенге, в том числе:
неэффективно израсходовано средств республиканского бюджета на общую сумму 59,0 млн. тенге, из них по Атырауской области - 18,9 млн. тенге и Алматинской области - 40,1 млн. тенге;
необоснованный расход средств республиканского бюджета составил 118,4 млн. тенге, из них по Атырауской области 90,9 млн. тенге, Алматинской области - 4,4 млн. тенге, Южно-Казахстанской области - 23,1 млн. тенге;
в Южно-Казахстанской области заказчиком не начислена предусмотренная договором о строительстве пеня за несвоевременную сдачу объекта на сумму 3,9 млн. тенге, которая восстановлена в республиканский бюджет.
Строительство четырех из двенадцати сельских школ, возведение которых осуществлялось за счет средств целевых инвестиционных трансфертов, производилось без проектно-сметной документации, прошедшей экспертизу в установленном порядке, в том числе по Алматинской области – две школы, Атырауской и Южно-Казахстанской областям – по одной школе.
При проведении конкурсов по государственным закупкам на строительство сельских школ организаторами конкурсов в Атырауской и Алматинской областях допущены отдельные нарушения процедур проведения государственных закупок.
Вследствие нарушения технологии строительного производства при возведении трех школ Алматинской области (школа в с. Каменка Карасайского района, школа на станции Шамалган Карасайского района, школа в с. Узынагаш Жамбылского района), отделочные работы произведены с неудовлетворительным качеством, металлопластиковые окна, установленные в данных трех школах и классные доски, поставленные во все новые школы Алматинской области, низкого качества.
Уполномоченными органами по бюджетному планированию, администраторами республиканской и местных бюджетных программ не в полном объеме осуществляется оценка исполнения и эффективности реализации инвестиционных проектов в регионах и мониторинг за использованием целевых инвестиционных трансфертов, выделенных из республиканского бюджета местным бюджетам. По данному контролю на сегодняшний день в республиканский бюджет восстановлено 4,9 млн. тенге.
Проверкой, проведенной Счетным комитетом в подведомственном Министерству здравоохранения Республики Казахстан республиканском государственном казенном предприятии «Казахский национальный медицинский университет им. С.Д.Асфендиярова», выявлено нецелевое использование средств республиканского бюджета на сумму 14,7 млн. тенге, которые в установленном порядке отозваны в республиканский бюджет. Кроме того, остатки средств стипендиального фонда, сложившиеся на конец 2002 года в общей сумме 9,4 млн. тенге, были возвращены в доход республиканского бюджета только после проведенного контроля.
По бюджетной программе «Субсидии на выплату повышающего коэффициента к установленным окладам профессорско-преподавательского состава и руководящих работников Казахского национального медицинского университета им. С.Д.Асфендиарова» установлено завышение сметных назначений, допущенное из-за недостатков планирования. По состоянию на 1 октября 2003 года потребность в субсидиях составляла 52,9 млн. тенге, фактически министерством перечислено данному университету 86,2 млн. тенге. Излишне перечисленные средства в сумме 33,3 млн. тенге по результатам контроля возвращены в республиканский бюджет.
В ходе контроля Счетного комитета программы «Повышение квалификации и переподготовка кадров» Канцелярии Премьер-Министра Республики Казахстан установлена необоснованная оплата НДС в сумме 0,1 млн. тенге за переподготовку и повышение квалификации кадров, где обороты данных услуг освобождены от налога на добавленную стоимость, что является нарушением статьи 231 Налогового Кодекса. Необходимо отметить, что данная норма противоречит положениям Закона Республики Казахстан «О лицензировании».
Контролем, проведенным Счетным комитетом в подведомственном Министерству обороны Республики Казахстан государственном учреждении «Военно-морской институт», установлено использование средств республиканского бюджета не по целевому назначению в сумме 908,0 тыс. тенге, допущенное в результате произведения расходов на содержание 59 военнослужащих за счет средств бюджетной программы «Подготовка кадров в высших учебных заведениях».
Кроме того, установлено неэффективное расходование средств республиканского бюджета на общую сумму 11,3 млн. тенге. Так, в сметах института за 2002-2003 годы предусмотрены расходы в общей сумме 10,7 млн. тенге на стоянку переданного Турецкой Республикой во временное пользование Казахстану корабля, который по данным института сгорел в 2001 году. Из указанной суммы расходов 8,7 млн. тенге перечислены РГП «Морской порт города Актау».
По функциональной группе «Здравоохранение» в уточненном бюджете на 2003 год по 48 республиканским бюджетным программам шести администраторам республиканских бюджетных программ предусмотрено 19 003,0 млн. тенге, кассовое исполнение составило 19 104,5 млн. тенге. На 14 бюджетных программ развития выделено 5 675,1 млн. тенге или 29,9% средств выделенных по данной группе.
Превышение кассовых расходов сложилось в результате увеличения ассигнований на республиканскую бюджетную программу «Целевые инвестиционные трансферты областным бюджетам на строительство центральных районных больниц» в соответствии с постановлением Правительства Республики Казахстан от 21 августа 2003 года «О некоторых вопросах выделения финансовых средств на строительство центральной районной больницы с поликлиникой в селе Кулан района имени Турара Рыскулова Жамбылской области».
Министерство здравоохранения Республики Казахстан (далее – МЗ) в 2003 году являлось администратором 56 программ с общим объемом финансирования 18 987,8 млн. тенге. Счетным комитетом проведен контроль использования средств республиканского бюджета, выделенных МЗ по четырем республиканским бюджетным программам на централизованный закуп лекарственных препаратов. В контроле участвовали работники Агентства Республики Казахстан по государственным закупкам, Комитета финансового контроля Министерства финансов Республики Казахстан, а также сотрудники Комитета национальной безопасности Республики Казахстан.
В соответствии с Законом Республики Казахстан «О республиканском бюджете на 2003 год» на бюджетные программы по централизованному закупу лекарственных препаратов предусмотрено 3,5 млрд. тенге. В ходе проверки соблюдения законодательства о государственных закупках изучено 8 конкурсных процедур, организованных МЗ, и отмечены отдельные нарушения законодательства о государственных закупках в части определения состава конкурсных комиссий, проведения отдельных конкурсных процедур и признания некоторых конкурсных заявок предпочтительными.
Контролем установлено, что МЗ ведется недостаточная работа по планированию, распределению и контролю за использованием лекарственных препаратов, закупленных централизованно, и мониторингу движения лекарственных средств. При этом функции по осуществлению мониторинга и контроля за рациональным использованием лекарственных средств, приобретенных за счет средств республиканского бюджета, возложены на координаторов (внештатных главных специалистов). В результате не обеспечивается эффективное взаимодействие координаторов с региональными организациями здравоохранения и соответствующими подразделениями Министерства
Вследствие отсутствия единого и согласованного подхода к определению потребности в лекарственных препаратах координаторами в регионы поставляются лекарственные препараты, не предусмотренные в заявках региональных организаций здравоохранения, что приводит к их дополнительному перераспределению и увеличению расходов по транспортировке в лечебные организации.
В МЗ не отработан четкий механизм формирования оптимального объема централизованного закупа лекарственных препаратов с учетом количества больных.
Из предусмотренных в республиканском бюджете средств по программе 038 033 «Централизованный закуп противотуберкулезных препаратов» в сумме 1 293,7 млн. тенге использовано 1 089,4 млн. тенге или 84,2%, экономия в сумме 204,3 млн. тенге при уточнении бюджета перераспределена на программу «Оснащение республиканских организаций здравоохранения медицинским оборудованием, санитарным и специализированным транспортом».
Проведенный анализ цен на противотуберкулезные препараты показал, что в течение года семь из них приобретены по разным ценам в зависимости от сроков и поставщиков.
При инвентаризации лекарственных препаратов в ГУ «Национальный центр проблем туберкулеза» (далее – НЦПТ) установлены остатки по семи препаратам (Этионамид, Гонацин, Изониазид 0,1 No1000, Стрептомицин, Майрин П, Этамбутол 0,4, No1000 Изониазид), приобретенным в предыдущие годы. Указанный объем остатков лекарственных препаратов достаточен для лечения больных на протяжении 1-3 лет даже с учетом их использования при проведении полного курса лечения в НЦПТ (18 месяцев).
Основным фактором, повлиявшим на неточность в планировании, является то, что расчет потребности на 2003 год в лекарственных препаратах в НЦПТ, произведенный в соответствии со схемой лечения больных на основе приказа МЗ от 21 февраля 2003 года No148, осуществлен без полного учета остатков на начало года.
Проверками, проведенными в региональных Департаментах здравоохранения и подведомственных организациях МЗ по реализации Программы 038 033, установлен ряд нарушений, основную часть которых составляют поставки лекарственных препаратов сверх потребности, определенной в заявках лечебных учреждений и поставки медикаментов без заявленной потребности. Наряду с данными фактами имели место случаи недопоступления препаратов, определенных в заявках.
По программе «Централизованный закуп противодиабетических препаратов» в 2003 году из республиканского бюджета выделено 1 167,7 млн. тенге, кассовое исполнение составило 100 процентов. В 2003 году расходы на централизованный закуп противодиабетических препаратов по сравнению с предыдущим годом увеличились на 21,8 процента. Потребность в единицах инсулина по регионам республики в 2003 году определена с учетом остатков на начало года от поступления за 2002 год и на основании единого регистра «Сахарный диабет».
Проверкой установлено, что в нарушение требования Технической спецификации поставщиками осуществлены поставки отдельных препаратов, которые к моменту поставки имели срок годности менее 70% на общую сумму 13,0 млн. тенге.
Проверками, проведенными в региональных Департаментах здравоохранения и подведомственных организациях МЗ по реализации данной программы, установлено, что из-за отсутствия учета числа больных и современных методик лечения осуществлена поставка препаратов сверх потребности и незаявленных препаратов в Карагандинском Управлении здравоохранения и в КГКП «Жамбылская областная больница» на общую сумму 115,2 млн. тенге. В Акмолинском областном Управлении здравоохранения установлена недопоставка противодиабетических препаратов на сумму 25,2 млн. тенге.
По программе «Централизованный закуп лекарственных средств для больных после трансплантации почек, диализаторов с расходными материалами для больных с почечной недостаточностью» в 2003 году из республиканского бюджета выделено 400,2 млн. тенге, кассовое исполнение составило 100 процентов. Указанные расходы в отчетном году по сравнению 2002 годом увеличились в 2,5 раза.
Анализ цен показал, что в течение года шесть наименований лекарственных средств для больных после трансплантации почек, диализаторов с расходными материалами для больных с почечной недостаточностью в результате повторного объявления конкурса и сложившейся курсовой разницы приобретены по разным ценам в зависимости от сроков поставки и предприятий поставщиков процедур. Проверкой исполнения договоров за 2003 год установлено, что ЗАО «Медтехника» в нарушение договора от 27 июня 2003 года, которым определен последний срок поставки препаратов до 11 августа 2003 года, фактически поставило медикаменты 21 августа 2003 года. По данному факту в период проверки МЗ проведена работа по взысканию неустойки на сумму 71,5 тыс. тенге, в качестве компенсации 500 диализаторов поставщиком дополнительно осуществлена поставка препаратов на 1,7 млн. тенге.
Кроме того, установлено, что в Карагандинскую клиническую больницу сверх заявок поставлено препаратов на сумму 17,5 млн. тенге, при этом недопоставлено заявленных лекарственных препаратов на сумму 4,2 млн. тенге.
По программе «Централизованный закуп химиопрепаратов для лечения онкологических больных» в 2003 году из республиканского бюджета выделено 800,0 млн. тенге, кассовое исполнение составило 799,9 млн. тенге.
Заявки на 2003 год онкодиспансерами составлены без учета нормативов расхода на лечение одного онкологического больного и стандартной методики расчета потребности в химиопрепаратах.
Исполнение заявок за 2003 год в разрезе химиопрепаратов показывает, что при наличии достаточных остатков на начало года в первоначальную заявку было включено дополнительное количество химиопрепаратов. Кроме того, в отчетном году использовались химиопрепараты, поступившие во второй половине 2002 года на сумму 39,4 млн. тенге.
Анализ цен показал, что в течение года одни и те же химиопрепараты в результате повторного объявления конкурса и сложившейся курсовой разницы приобретены по разным ценам в зависимости от сроков и поставщиков.
В нарушение требования Технической спецификации срок годности отдельных препаратов к моменту поставки отдельными поставщиками обеспечен менее 70 процентов. Так, ТОО «СП Эмити Интернешнл» по договору от 28 августа 2003 года при поставке препарата «Памидронат» в количестве 23 ампул на сумму 0,9 млн. тенге срок годности составил 66,6 процента. ТОО «MS Group» по договору от 19 марта 2003 года при поставке препарата «Бонифос» в количестве 17 упаковок на сумму 0,2 млн. тенге со сроком годности 66,6 процента.
Установлено также, что в Карагандинский онкологический центр и Кызылординский областной онкологической диспансер недопоставлено лекарственных препаратов на общую сумму 26,3 млн. тенге, поступило препаратов без заявок на 65,1 млн. тенге. Кроме того, в Кызылординском областном онкологическом диспансере полученные препараты на сумму 1,8 млн. тенге не были оприходованы по бухгалтерскому учету. В ходе проверки данное нарушение устранено.
В Онкологическом диспансере города Алматы установлено получение препаратов общей стоимостью 0,5 млн.тенге, не входящих в стандарты лечения онкологических заболеваний, и получение препаратов, не заявленных диспансером, на сумму 2,0 млн.тенге. В ККГП «Павлодарский областной онкологический диспансер» по данной программе без заявок поставлено химиопрепаратов на сумму 42,2 млн. тенге.
Кроме того, по всем четырем проверенным бюджетным программам в лечебных учреждениях города Алматы не ведется раздельный учет препаратов, получаемых по централизованным закупкам из республиканского бюджета, и закупаемых за счет средств местного бюджета. Аналогичное нарушение установлено в ГККП «Костанайская детская больница».
По функциональной группе «Социальное обеспечение и социальная помощь» по уточненному бюджету на 2003 год по 32 республиканским бюджетным программам двум администраторам республиканских бюджетных программ предусмотрено 206 424,9 млн. тенге, кассовое исполнение составило 202 043,3 млн. тенге или 97,9 процента. Из общего числа бюджетных программ по данной группе на семь программ развития приходится 1,4% выделенных средств.
Неисполнение в основном сложилось по бюджетным программам 030 «Пенсионная программа», 400 «Выплата единовременных государственных пособий в связи с рождением ребенка», 031 «Государственные социальные пособия» и 032 «Специальные государственные пособия».
На формирование остатка средств по республиканской бюджетной программе 030 в сумме 1 516,7 млн. тенге повлияло выделение без учета реальной потребности средств республиканского бюджета в сумме 530,0 млн. тенге для выплаты пенсий военнослужащим в связи с перерасчетом размеров пенсий в части включения в среднемесячный доход премий за 1997-1998 годы, а также уменьшение фактической численности получателей пенсий на 2705 человек и средней суммы выплат по сравнению с прогнозной.
Из средств республиканского бюджета, выделенных по программе 400, освоены только 71,4 процента. Основными причинами неполного освоения выделенных средств являются сложность процедуры выплаты, требующая большого количества документов, необходимых для получения пособия, их несоответствие в отдельных случаях требованиям постановления Правительства Республики Казахстан от 25 февраля 2003 года «Об утверждении Правил выплаты единовременного государственного пособия в связи с рождением ребенка», отсутствие в некоторых регионах бланков свидетельств о рождении ребенка, которые согласно вышеприведенному постановлению являются одним из основных документов для назначения пособий. Вследствие отсутствия бланков свидетельства о рождении и действовавшего срока обращения за пособием (6 месяцев) многими матерями было потеряно право на получение пособия. Упрощение процедуры назначения пособия было произведено только 2 декабря 2003 года в соответствии с постановлением Правительства Республики Казахстан «О внесении изменений и дополнений в постановление Правительства Республики Казахстан от 25 февраля 2003 года».
Неосвоение средств по республиканским бюджетным программам 31 и 32 сложилось из-за снижения численности получателей пенсий по сравнению с прогнозной.
Министерство труда и социальной защиты населения Республики Казахстан (далее – МТиСЗ) в 2003 году являлось администратором 28 республиканских бюджетных программ с объемом финансирования 202 942,9 млн. тенге.
Проверкой Счетного комитета, проведенной в МТиСЗ и его территориальных подразделениях, установлено, что при использовании средств республиканского бюджета, выделенных в 2002-2003 годах на административные затраты, в нарушение отдельных положений бюджетного законодательства и иных нормативных правовых актов, регулирующих вопросы исполнения республиканского бюджета, допущены: нецелевое использование бюджетных средств на общую сумму 2 300,2 тыс. тенге, которые в установленном порядке отозваны в республиканский бюджет; необоснованное расходование в сумме 4 810,9 тыс. тенге; необоснованное списание дебиторской задолженности в сумме 200,0 тыс. тенге и не перечисление остатка наличных денежных средств, образовавшихся на начало года в кассе, на сумму 454,9 тыс. тенге.
В нарушение действующих нормативных правовых актов в МТиСЗ введена дополнительная должность заместителя директора Департамента сверх утвержденного норматива численности руководящих работников. В марте 2002 года работникам центрального аппарата министерства необоснованно выплачена премия согласно приказу Министра труда и социальной защиты населения Республики Казахстан от 24 декабря 2001 года в сумме 2 381,1 тыс. тенге.
Проведенными выборочными проверками правильности и обоснованности назначения государственных социальных пособий в территориальных органах МТиСЗ, а также встречными проверками достоверности представленных документов установлено, что в нарушение Закона Республики Казахстан «О государственных социальных пособиях по инвалидности, по случаю потери кормильца и по возрасту в Республике Казахстан» необоснованно назначены и выплачены государственные социальные пособия всего на сумму 479,9 тыс. тенге, в том числе Департаментом по Южно- Казахстанской области на сумму 98,9 тыс. тенге и Департаментом по Карагандинской области - 381,0 тыс. тенге.
Проведенными выборочными проверками правильности и обоснованности выплаты государственных социальных пособий в филиалах РГКП «Государственный центр по выплате пенсий» (далее – РГКП «ГЦВП») установлены необоснованные выплаты на сумму 308,5 тыс. тенге, в том числе по филиалу города Астаны на сумму 125,7 тыс. тенге, по филиалу Южно-Казахстанской области - 154,0 тыс. тенге и по филиалу Карагандинской области - 28,8 тыс. тенге. В нарушение пункта 4 статьи 7 Закона Республики Казахстан «О государственных социальных пособиях по инвалидности, по случаю потери кормильца и по возрасту в Республике Казахстан» филиалом РГКП «ГЦВП» по Южно-Казахстанской области с 2 получателей необоснованно удержаны 64,1 тыс. тенге, излишне выплаченные получателям по вине работников филиала.
Установлены факты возврата сумм пособий с лицевых счетов умерших и выехавших получателей, перечисленных им в течение от нескольких месяцев до нескольких лет после дня смерти и выезда, в сумме 2 780,9 тыс. тенге, допущенные вследствие несвоевременного предоставления сведений от органов ЗАГСа, миграционных служб в филиалах ГЦВП.
В 2003 году Агентством по миграции и демографии Республики Казахстан (далее – Агентство) освоены средства республиканского бюджета по 5 бюджетным программам на сумму 3 102,7 млн. тенге или 89,1% от уточненного годового назначения.
Проверкой Счетного комитета, проведенной в Управлении миграции и демографии по Костанайской области, установлено, что в нарушение постановления Правительства Республики Казахстан от 19 августа 2003 года «О распределении целевых трансфертов из республиканского бюджета на 2003 год на приобретение, строительство, реконструкцию и капитальный ремонт жилья для предоставления семьям оралманов» в 2003 году при полном финансировании закуплено 577 квартир, что на 192 квартиры меньше предусмотренного.
Проверкой правильности и обоснованности определения победителей открытого конкурса установлено, что в нарушение статьи 16 Закона Республики Казахстан «О государственных закупках» по 38 лотам на общую сумму 43,2 млн. тенге определены победители, тогда как конкурсные заявки по данным лотам представили менее двух потенциальных поставщиков.
Установлено также, что в нарушение решения Акима области о схеме размещения оралманов по городам и районам управлением самостоятельно произведен перевод из сельских районов в город Костанай четырех семей оралманов, что увеличило расход бюджетных средств на 3 160,0 тыс. тенге. Выявлено отвлечение в 2003 году средств на погашение кредиторской задолженности, образовавшейся в прошлые годы на сумму 1 654,2 тыс. тенге.
По функциональной группе «Культура, спорт, туризм и информационное пространство» на реализацию 46 бюджетных программ утверждены расходы на общую сумму 12 941,7 млн. тенге, из которых использовано 12 878,7 млн. тенге.
Затраты Министерства культуры, информации и общественного согласия Республики Казахстан (далее – МКИиОС) по 29 программам уточнены в сумме 10 330,6 млн. тенге, кассовое исполнение составило 10 300,6 млн. тенге.
Счетным комитетом в ходе проверки использования средств, выделенных в 2001-2003 годах МКИиОС на проведение государственной информационной политики через газеты, журналы, телерадиовещание и формирование издательских программ по социально важным видам литературы установлено, что за проверяемый период израсходовано необоснованно 235,5 млн. тенге, неэффективно - 20,5 млн. тенге, а также факты переплаты 24,8 млн. тенге за счет увеличения единицы стоимости услуг. С нарушением требований Закона Республики Казахстан «О государственных закупках» проведены государственные закупки на сумму 187,6 млн. тенге. Также установлены факты недопоставки выпущенных книг до места назначения на сумму 65,0 млн. тенге.
В 2001 и 2002 годах при реализации программы «Проведение государственной информационной политики через газеты и журналы» нарушены положения Закона Республики Казахстан «О государственных закупках». Так, МКИиОС распределяло бюджетные средства на покрытие убытков периодических изданий в виде субсидии вместо проведения открытого конкурса. Без согласования с уполномоченным органом составлены дополнительные соглашения с двумя печатными изданиями. В нарушение пункта 3 статьи 17 вышеуказанного закона увеличена стоимость единицы услуг государственного заказа указанным юридическим лицам, что привело к необоснованному увеличению сумм договоров на 8,2 млн. тенге. Кроме того, ОАО Республиканская газета «Егемен ?аза?стан», ЗАО «Жас Алаш» и РГП «Казахское информационное агентство», имеющие задолженность перед бюджетом, признаны победителями конкурса на общую сумму 139,0 млн. тенге.
В 2001 году пяти юридическим лицам, занятым изданием периодической печати, за счет средств республиканского бюджета оплачено 20,4 млн. тенге за оказанные не в полном объеме услуги. Двум юридическим лицам в результате завышения единицы стоимости услуг на опубликование материалов по тематическим направлениям переплачено 16,6 млн. тенге. МКИиОС в 2002 году проведенным конкурсом уменьшило объем закупаемых услуг в журналах и газетах и допустило неэффективное использование средств республиканского бюджета на общую сумму 20,5 млн. тенге.
В 2003 году по программе «Проведение государственной информационной политики через телерадиовещание» 11 потенциальных поставщиков, не отвечающие квалификационным требованиям, были определены победителями конкурса. Затраты по данной программе составили 48,6 млн. тенге.
Государственный заказ по программе «Формирование издательских программ по социально важным видам литературы» в 2002-2003 годах реализовывали 33 издательства. В паспорте данной бюджетной программы предусмотрено издание 250 наименований социально важных видов литературы. Однако в МКиОС отсутствовал их учет, не были определены порядок и механизм их распространения.
Вопреки условиям конкурса, половина выпускаемой литературы оставлена бесплатно в распоряжении издательств для реализации по договорной цене, что привело к необоснованному расходованию средств республиканского бюджета на общую сумму 119,4 млн. тенге. Также оставлены активы государства на сумму 45,3 млн. тенге по раннее заключенным договорам. В результате необоснованно использованы средства республиканского бюджета на сумму 164,7 млн. тенге.
Четырьмя издательствами в нарушение договорных обязательств не обеспечен выпуск книг на общую сумму 48,7 млн. тенге. При этом МКИиОС оплата согласно акту выполненных работ произведена полностью. Трем издательствам из-за завышения объема учетно-издательских листов выпускаемых книг необоснованно переплачено бюджетных средств в сумме 1,7 млн. тенге.
В 2003 году работниками Комитета финансового контроля Министерства финансов Республики Казахстан были проведены комплексные ревизии бюджетных программ МКИиОС, с охватом 91 объекта контроля и ими вышеизложенные факты не были выявлены.
Министерством информации Республики Казахстан приняты административно-организационные меры по устранению отдельных недостатков, установленных в ходе контрольного мероприятия, необоснованные затраты в сумме 59,5 млн. тенге восстановлены.
3.4. Расходы на развитие реального сектора
В 2003 году из республиканского бюджета с учетом кредитов на поддержку и развитие реального сектора экономики выделены средства в сумме 139 290,0 млн. тенге или 97,1% от суммы уточненного годового назначения (см. Рисунок 5).
Рисунок 5.
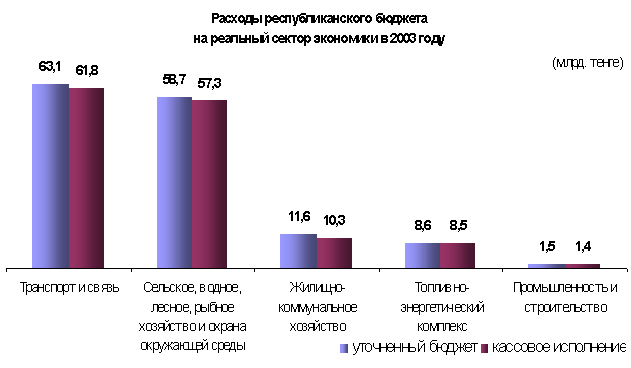
Как видно из рисунка 5 в 2003 году по всем секторам экономики неосвоенными остались бюджетные средства в общей сумме 4,2 млрд. тенге. Одним из основных причин этого является значительное увеличение количества бюджетных программ с незначительными объемами финансирования, что обуславливает распыление бюджетных средств по многочисленным «мелким» программам, особенно по функциональной группе «Сельское, водное, лесное, рыбное хозяйство». Кроме того, внешние займы, гранты, привлекаемые для реализации инвестиционных проектов по водоснабжению, недостаточно обоснованы и увязаны с реальными возможностями освоения бюджетных средств.
В целом по функциональной группе «Сельское, водное, лесное, рыбное хозяйство и охрана окружающей среды» затраты были утверждены в размере 44 451,8 млн. тенге, кассовое исполнение составило 43 039,5 млн. тенге или 96,8% от уточненного показателя. Кредиты по данной группе уточнены в сумме 14 286,6 млн. тенге, исполнены в размере 14 223,8 млн. тенге, что составляет 99,6% от уточненного показателя. При этом текущая помесячная динамика характеризуется неравномерным исполнением (см. Рисунок 6).
Рисунок 6.

Общая сумма неосвоения выделенных бюджетных сумм, включая кредиты, составляет 1,5 млрд. тенге. Основными причинами указанного неисполнения являются курсовая разница (0,2 млрд. тенге), экономия по результатам произведенных государственных закупок (более 0,5 млрд. тенге), природно-климатические причины (более 0,1 млрд. тенге), а также несвоевременная реализация инвестиционных проектов.
Министерство сельского хозяйства Республики Казахстан (далее - МСХ) являлось администратором 68 бюджетных программ по разделу «Затраты» и 8 программ по разделу «Кредиты». Общий уровень исполнения по затратам составил 96,6%, по кредитам – 99,6 процента. Сумма неисполнения превысила 1,3 млрд. тенге.
Проверкой, проведенной Счетным комитетом в МСХ, установлено, что МСХ, ЗАО «КазАгроФинанс» и его областными филиалами не обеспечено полное размещение в лизинг сельскохозяйственной техники, закупленной в прошлые годы по всем программам, на общую сумму 635,2 млн. тенге. За 2001-2002 годы ЗАО «КазАгроФинанс» не перечислены в бюджет полученные кредитные средства, по которым досрочно исполнены денежные обязательства лизингополучателями, на общую сумму 101,2 млн. тенге. Проверкой в хозяйствах Акмолинской и Костанайской областей установлены факты поставки техники низкого качества, не отвечающей техническим требованиям, а также то, что до сих пор не налажена работа по гарантийному обслуживанию переданной сельхозпроизводителям техники на лизинговой основе. В 2001 году ЗАО «КазАгроФинанс» заключало договоры с лизингополучателями в иностранной валюте, что привело к необоснованному увеличению расходов товаропроизводителей на сумму в размере 21,9 млн. тенге. В 2002 году ЗАО «КазАгроФинанс», как агент МСХ, произвело закуп сельскохозяйственной техники не на заводах-поставщиках, как было рекомендовано, а через посредников, что также способствовало увеличению стоимости приобретаемой техники.
Выборочная проверка ряда подведомственных МСХ государственных учреждений, расположенных в городе Алматы, показала, что имеют место серьезные недостатки при использовании ими средств республиканского бюджета, нарушения бюджетного законодательства и отсутствие надлежащего контроля со стороны администратора бюджетных программ. Так, по территориальному управлению МСХ по городу Алматы использование выделенных бюджетных средств с нарушением бюджетного законодательства составило 11,8 млн. тенге, в том числе 892,9 тыс. тенге, подлежащих к возмещению и 894,9 тыс. тенге, израсходованных не по целевому назначению.
В Юго-Восточном зональном управлении государственного ветеринарного надзора на границе и транспорте по программе 001 произведены необоснованные расходы в сумме 403,1 тыс. тенге, подлежащие к возмещению. Кроме того, в данном учреждении допущена сверхнормативная эксплуатация служебного автотранспорта, приведшая к необоснованному расходованию 2,2 млн. тенге.
Жетысуской гидрогеолого-мелиоративной экспедицией допущены нарушения бюджетного законодательства на общую сумму 16,5 млн. тенге, в том числе необоснованно произведенных расходов на сумму 4,1 млн. тенге, не по целевому назначению – 672,7 тыс. тенге, а также с нарушением законодательства о государственных закупках – на сумму 9,7 млн. тенге.
Проверкой Счетного комитета, проведенной в Костанайской области по программе «Питьевые воды», установлено, что Комитетом водного хозяйства МСХ из-за неправильного перерасчета базисных цен 1991 года допущено удорожание строительства подсобных хозяйственных помещений на Узынкольском водопроводе. Стоимость одного квадратного метра указанных помещений составила 103,2 тыс. тенге или 745 долларов США, при общей стоимости объекта площадью 69 квадратных метров 7,1 млн. тенге.
Министерству охраны окружающей среды Республики Казахстан (далее – МООС) по уточненному бюджету в рамках 11 бюджетных программ выделено 1 907,1 млн. тенге, кассовое исполнение составило 98,9 процента. Проведенная Счетным комитетом проверка использования средств республиканского бюджета, выделенных в 2002-2003 годах МООС, установила факты нарушения бюджетного законодательства, приведшие к нецелевому использованию средств в размере 1,8 млн. тенге, неэффективному и необоснованному расходованию в сумме 32,8 млн. тенге. Так, в нарушение утвержденной структуры специфики экономической классификации произведены расходы в общей сумме 999,4 тыс. тенге, а также использованы на текущие расходы средства в сумме 141,2 тыс. тенге, поступившие в кассу в виде дебиторской задолженности, которые в соответствии с законодательством должны были быть перечислены в доход республиканского бюджета. МООС в течение полутора лет использовало сверх лимита 40 автомобилей, что привело к сверхнормативным затратам на их содержание в общей сумме 11,4 млн. тенге.
Расходы Агентства Республики Казахстан по управлению земельными ресурсами (далее – Агентство) предусмотрены по 7 программам на общую сумму 1 101,5 млн. тенге и исполнены на 98,8% от уточненного показателя.
В ходе проведенного Счетным комитетом контроля использования средств республиканского бюджета, выделенных Агентству в 2002-2003 годах, установлено нецелевое использование средств в сумме 826,6 тыс. тенге, неэффективное и необоснованное расходование 241,7 млн. тенге. Так, полученные Агентством в июле 2003 года по программе «Создание автоматизированной информационной системы Государственного земельного кадастра» средства республиканского бюджета в сумме 239,1 млн. тенге, выделенные для приобретения и установки необходимого оборудования, были использованы неэффективно, так как закупленное оборудование не используется, а хранится в складских помещениях. Кроме того, бухгалтерский учет материальных ценностей в Агентстве ведется не надлежащим образом.
В 2003 году расходы республиканского бюджета по функциональной группе «Транспорт и связь» составили 61 821,5 млн. тенге или 98,0% от уточненного показателя. Остаток неиспользованных средств составил 1 291,4 млн. тенге.
Расходы по данной функциональной группе в 2003 году осуществлялись в основном Министерством транспорта и коммуникаций Республики Казахстан (далее – МТиК). Как показала проверка Счетного комитета в процессе использования средств республиканского бюджета по отдельным бюджетным программам МТиК и его структурными подразделениями были нарушены требования бюджетного законодательства и других нормативных правовых актов.
В частности, Комитетом автомобильных дорог и строительства инфраструктурного комплекса МТиК в результате несоблюдения норм Закона Республики Казахстан «Об автомобильных дорогах» на отдельных участках автодороги «Алматы-Боровое» допущено выполнение работ по неутвержденным и не прошедшим государственную экспертизу проектам, серьезные отставания от графиков работ, низкое качество объема выполненных работ, несоблюдение отечественными и иностранными компаниями государственных стандартов и СНиПов.
Всего контрольным мероприятием установлены нарушения бюджетного законодательства на общую сумму 1 396,9 млн. тенге, в том числе: нецелевое использование средств - 300,0 млн. тенге, необоснованные расходы - 456,9 млн. тенге, а также неэффективное использование средств - 640,0 млн. тенге. Доначислено налогов и предъявлено штрафов на сумму 31,8 млн. тенге, в том числе в республиканский бюджет - 9,6 млн. тенге. Двумя субподрядными организациями получен доход от безлицензионной деятельности на общую сумму 40,6 млн. тенге.
По результатам проверки восстановлены средства и выполнены объемы работ по устранению выявленных дефектов и повреждений автодорог на общую сумму 767,1 млн. тенге, в том числе: нецелевое использование средств - 171,4 млн. тенге, необоснованные расходы - 75,6 млн. тенге, неэффективное использование средств - 520,1 млн. тенге. Поступила в доход республиканского бюджета неустойка в сумме 9,6 млн. тенге, начисленная за недопоставку дорожной техники, перечислено в доход местного бюджета налога на имущество в сумме 13,9 млн. тенге.
Кроме того, установлено, что по результатам предыдущей проверки, проведенной в 2002 году в РГП «Казахавтодор» и Акмолинском областном управлении автомобильных дорог Комитетом финансового контроля Министерства финансов Республики Казахстан и Департаментом финансовой полиции по Акмолинской области, выявлено нецелевое использование бюджетных средств по программам «Эксплуатация дорожной системы на республиканском уровне» и «Реабилитация автодороги Алматы-Боровое на участке «Гульшат-Акчатау» в общей сумме 34,1 млн. тенге, которые на момент проверки Счетного комитета не были взысканы в доход республиканского бюджета.
В ходе контроля четырех программ, проведенного Счетным комитетом в Мангистауском областном управлении автомобильных дорог МТиК, установлено использование бюджетных средств не по целевому назначению на сумму 5,1 млн. тенге, неэффективно - 131,1 млн. тенге, необоснованно - 11,0 млн. тенге. Кроме того, нарушены требования закона о государственных закупках на сумму 15,1 млн. тенге.
В 2001 году неэффективно израсходованы бюджетные средства в сумме 15,8 млн. тенге, выделенные на проектно-изыскательские работы по капитальному ремонту автодороги «Доссор–Актау». На момент проверки указанный ремонт не проводился в связи с предстоящей реконструкцией автодороги.
В нарушение норм законодательства о государственных закупках в 2001 году управление без проведения конкурса передало Мангистаускому областному филиалу РГП «Казахавтодор» проведение ремонтных работ по устройству гравийного покрытия на автодороге «Доссор–Актау» на сумму 15,1 млн. тенге, расторгнув с ТОО Компания «Спецстрой» договор на ремонтные работы по устройству шероховато-поверхностной обработки.
В ходе контрольного обмера установлено, что ТОО «Компания Спецстрой» и ТОО «Магистраль-Сервис» работы по среднему ремонту на автодорогах «Доссор-Актау» и «Жетыбай-граница Республики Туркменистан» выполнены некачественно. Таким образом, бюджетные средства, предусмотренные на эти цели на общую сумму 76,6 млн. тенге, использованы неэффективно.
В нарушение положений паспорта бюджетной программы «Текущий ремонт, содержание, озеленение автомобильных дорог республиканского значения» в 2002-2003 годах РГП «Казахавтодор» необоснованно использовал на содержание административных и производственных зданий, а также на озеленение его территории, средства в общей сумме 11,5 млн. тенге.
РГП «Казахавтодор» в 2002-2003 годах получил от Комитета автомобильных дорог 23 единицы новой дорожной техники и оборудования (на сумму 54,6 млн. тенге) и, несмотря на это, произвел затраты по привлечению дорожной техники и автомобильного транспорта у частных лиц и сторонних организаций на общую сумму 35,6 млн. тенге, что является неэффективным использованием бюджетных средств.
По результатам проверки на руководящих работников Мангистауского областного управления автомобильных дорог и РГП «Казахавтодор» наложены дисциплинарные взыскания. Подрядчиками предоставлены гарантийные обязательства по устранению некачественного ремонта автодорог на сумму 80,4 млн. тенге.
Счетным комитетом в ходе проверки РГП «Международный аэропорт Астана» установлены нарушения бюджетного законодательства и других нормативных правовых актов на общую сумму 1 303,3 млн. тенге, в том числе: нецелевое использование средств - 205,2 млн. тенге, необоснованные расходы - 149,1 млн. тенге, неэффективное использование средств - 23,3 млн. тенге. Предъявлено штрафов за необоснованное пользование бюджетными средствами на сумму 2,0 млн. тенге, установлено получение необоснованного дохода от безлицензионной деятельности двумя юридическими лицами на общую сумму 20,7 млн. тенге. С нарушением Закона Республики Казахстан «О государственных закупках» заключены договоры на общую сумму 571,0 млн. тенге, а также допущено нарушение раздела 3 приложения 4 Соглашения о займе, касающееся процедуры согласования с финансирующим Фондом экономического сотрудничества Японии (JBIC), на сумму 332,0 млн. тенге. В частности, в 2000 году со средств займа по программе «Строительство международного аэропорта в городе Астана» допущена оплата услуг консультантов на сумму 205,2 млн. тенге, которые должны были финансироваться по программе «Кредитование РГП «Международный аэропорт Астана».
Из-за отсутствия оперативного мониторинга финансового рынка в части отслеживания курсовой разницы в 2002 году по программе «Строительство международного аэропорта в городе Астана» допущено перефинансирование за счет курсовой разницы на сумму 268,0 млн. тенге.
В результате приобретения генеральным подрядчиком «Алсим Аларко Сан. Тес.Ве Тиджарет А.Ш.» силикатного кирпича через несколько фирм посредников неэффективно использованы средства займа на сумму 5,6 млн.тенге, приобретены не относящиеся к контракту стальные трубы на сумму 7,5 млн.тенге, оплачена за счет средств займа филиалу компании «Макимсан Асфальт Тааххют» разница в цене за импортируемые товары и дополнительные работы - 75,8 млн.тенге.
Использование средств программы «Увеличение уставного капитала РГП «Международный аэропорт Астана» осуществлено с нарушением законодательства о государственных закупках и о строительной деятельности. Так, победителем конкурса признано аффилиированное лицо, имеющее кредиторскую задолженность перед бюджетом в сумме 2,4 млн. тенге, при приобретении оборудования и спецтехники РГП «Международный аэропорт Астана» допущено неэффективное использование бюджетных средств на сумму 17,7 млн. тенге.
В нарушение п.6 Правил лицензирования деятельности в области архитектуры, градостроительства и строительства, утвержденных постановлением Правительства Республики Казахстан от 10 января 2002 года, работы по устройству деформационных швов дорог на сумму 9,7 млн. тенге выполнила российская фирма, не имеющая разовую лицензию Республики Казахстан.
В 2003 году по функциональной группе «Топливно-энергетический комплекс и недропользование» затраты утверждены в сумме 8 554,7 млн. тенге, кассовое исполнение составило 8 486,0 млн. тенге или 99,2 процента. Финансирование расходов по данной функциональной группе осуществлялось по тридцати бюджетным программам, реализуемым тремя администраторами республиканских бюджетных программ.
Основным администратором 27 бюджетных программ рассматриваемой функциональной группы является Министерство энергетики и минеральных ресурсов Республики Казахстан (далее – МЭиМР), которым использованы средства республиканского бюджета на сумму 7 739,3 млн. тенге или 99,1% к уточненному показателю в сумме 7 806,4 млн. тенге.
В 2003 году МЭиМР не достигнуты цели и ожидаемые результаты республиканских бюджетных программ «Учет государственного имущества по нефтегазовым проектам» и «Приобретение имущественного комплекса ОАО «Карачаганакгазпром» в рамках реализации конкурсной массы». В частности, по состоянию на 20 мая 2004 года не составлен уточненный реестр имущества ОАО «Карачаганакгазпром», которое не принято на баланс государственного учреждения «Капиталнефтегаз».
Проведенным Счетным комитетом контролем в Комитете по атомной энергетике МЭиМР установлены факты не соблюдения отдельных норм бюджетного законодательства на сумму 0,8 млн. тенге.
По функциональной группе «Промышленность и строительство» затраты в республиканском бюджете на 2003 год утверждены по двенадцати бюджетным программам в сумме 1 482,6 млн. тенге и исполнены на 94,1 процента. Не выполнена бюджетная программа «Проведение конкурсов по государственным закупкам подрядных работ на строительство объектов нового центра города Астана», не в полном объеме исполнены четыре программы.
В отчетном году Счетным комитетом проведена проверка бюджетной программы «Мобилизационная подготовка» (Секретно).
В 2003 году по функциональной группе «Жилищно-коммунальное хозяйство» освоены средства республиканского бюджета по тринадцати бюджетным программам на сумму 10 324,7 млн. тенге или 88,9% от уточненного годового назначения. При этом не были реализованы два инвестиционных проекта по водоснабжению за счет внешних займов на общую сумму 1 280,5 млн. тенге. По десяти целевым и целевым инвестиционным трансфертам бюджетам областей, городов Астана и Алматы средства республиканского бюджета на сумму 10 321,3 млн. тенге полностью освоены. При этом на республиканском уровне администратором этих программ являются Министерство индустрии и торговли Республики Казахстан, которое осуществляло только перечисление этих средств в местные бюджеты, и Министерство финансов Республики Казахстан. На областном, городском уровнях администраторами целевых трансфертов являются структурные подразделения местных исполнительных органов.
Общая сумма расходов местных бюджетов по функциональной группе «Жилищно-коммунальное хозяйство» за 2003 год составила 33 986,0 млн. тенге. Всего затраты государственного бюджета по жилищно-коммунальному хозяйству на основе данных отчетов об исполнении республиканского и местных бюджетов за 2003 год составили 44 307,3 млн. тенге, а кассовые расходы государственного бюджета за 2003 год составили 33 986,0 млн. тенге (см. Статистический бюллетень Министерства финансов Республики Казахстан No1 за 2004 год). По мнению Счетного комитета, все целевые и целевые инвестиционные трансферты, выделяемые из республиканского бюджета бюджетам областей, городов Астана и Алматы, должны отражаться в функциональной группе «Официальные трансферты».
В 2003 году затраты Агентства Республики Казахстан по государственным материальным резервам (далее – Агентство) предусмотрены в сумме 813,6 млн. тенге и исполнены на 90,0% от уточненного годового назначения. Счетным комитетом проведена проверка эффективности использования средств, выделенных из республиканского бюджета на формирование и хранение государственного материального резерва (Совершенно секретно).
3.5. Оценка финансовой помощи регионам
В последние годы в республике наблюдается рост финансовой помощи регионам из республиканского бюджета. В 2003 году выделены областям и городам Алматы и Астаны официальные трансферты в форме субвенций, целевых, инвестиционных трансфертов, а также средств, выделенных из резерва Правительства Республики Казахстан, в сумме 122 926,4 млн. тенге или 16,7% затрат республиканского бюджета.
В 2003 году субвенции, передаваемые из республиканского бюджета девяти областным бюджетам, составили 80 513,2 млн. тенге и увеличились по сравнению с 2002 годом на 34,7%, в том числе Южно-Казахстанской – 47,8%, Жамбылской – 51,4%, Акмолинской – 30,1%, Восточно-Казахстанской – 80,1%, Кызылординской – 35,0%, Карагандинской – 100% и т.д. В отчетном году целевые трансферты и целевые инвестиционные трансферты согласно отчету об исполнении республиканского бюджета освоены в сумме 33 947,2 млн. тенге или 4,6% затрат республиканского бюджета.
Выделенные в 2003 году из республиканского бюджета официальные трансферты и средства из Резерва Правительства Республики Казахстан в бюджете отдельных регионов составили от 50 до 70 процентов. В частности, в Жамбылской области удельный вес официальных трансфертов составил 70,6% от всех поступлений, Кызылординской области - 55,0%, Южно-Казахстанской области - 52,4 процента.
В отчетном году многие бюджетные программы на местах реализовались за счет официальных трансфертов из республиканского бюджета. Вместе с тем, в регионах имеются немалые резервы по пополнению доходной части местных бюджетов. В частности, в соответствии с внесенными изменениями и дополнениями в Закон Республики Казахстан «О бюджетной системе» в 2002 году для обеспечения максимально полного поступления акцизов уплата акцизов на все виды спирта и алкогольной продукции передана из республиканского в местные бюджеты. Однако объем производства и реализации алкогольной продукции сократился с 5 872,3 тыс. дал в 2002 году до 3 404,5 тыс. дал в 2003 году, хотя объем потребления не снизился, что отрицательно отражается на поступлениях акцизов в местные бюджеты.
Проверками, проведенными Счетным комитетом, установлены недостатки в планировании и использовании целевых инвестиционных трансфертов, а также факты нарушения бюджетного законодательства и других нормативных правовых актов в процессе реализации этих инвестиционных проектов. В частности, в отчете об исполнении бюджета города Астана отражено, что затраты по программам 402 «Целевые инвестиционные трансферты бюджету города Астаны для ликвидации накопителя сточных вод Талдыколь с рекультивацией в городе Астане» и 403 «Целевые инвестиционные трансферты бюджету города Астаны для выносу коллектора на Кургальджинской трассе» полностью выполнены, а проведенной проверкой установлено, что выделенные местному бюджету целевые инвестиционные трансферты в 2003 году по программе 402 освоены лишь на 42%, а по программе 403 – на 75,5%. Таким образом, фактические расходы составили 180,6 млн. тенге и 267,4 млн. тенге против кассовых расходов, указанных в отчете об исполнении республиканского бюджета и об исполнении бюджета города Астаны 428,0 млн. тенге и 354,2 млн. тенге, соответственно. Неосвоенные средства республиканского бюджета в сумме 334,2 млн. тенге остались на счете местного бюджета города Астана. Аналогичная картина наблюдается по другим официальным целевым трансфертам, выделенным бюджетам областей, городов Астана и Алматы для жилищно-коммунального хозяйства, образования, здравоохранения и т.д.
Итак, утверждение в республиканском бюджете целевых и целевых инвестиционных трансфертов в функциональных группах расходов с указанием администраторов бюджетных программ министерств способствовало двойному отражению сумм в кассовых расходах республиканского и местных бюджетов, к искажению фактических затрат, направляемых на реальный сектор экономики и социальный блок, а также оседанию средств республиканского бюджета на счетах местных бюджетов.
Счетным комитетом в результате проверки целевого и эффективного использования средств республиканского бюджета, выделенных Министерству индустрии и торговли Республики Казахстан (далее – МИиТ) в 2003 году в виде целевых ивестиционных трансфертов бюджету города Астана на реконструкцию русла реки Ишим (программа 408), вынос коллектора на Кургальджинской трассе (программа 403) и ликвидацию накопителя сточных вод Талдыколь с рекультивацией в города Астана (программа 402) установлено, что министерством не осуществляется должным образом контроль за целевым и эффективным использованием средств инвестиционных трансфертов, выделенных бюджету г. Астана и не в полной мере обеспечивается достижение поставленных целей и задач вышеуказанных программ.
В результате нарушения ст. 1 Закона Республики Казахстан «О бюджетной системе» в паспортах вышеуказанных бюджетных программ свою ответственность как администратора МИиТ ограничило лишь перечислением целевых инвестиционных трансфертов бюджету города Астана. В отчете об исполнении республиканского бюджета за 2003 год МИиТ указано, что средства по вышеуказанным бюджетным программам освоены в полном объеме. На республиканском уровне по этим программам не велись учет и приемка выполненных работ, оказанных услуг, произведенных фактических затрат. Они были осуществлены местными исполнительными органами, в частности Акимом города Астаны.
Контрольными мероприятиями Счетного комитета в Департаменте администрирования программ развития города Астана (далее – ДАПР) установлены нарушения бюджетного законодательства и других нормативных правовых актов на общую сумму 564,4 млн. тенге, в том числе необоснованно использованы 299,9 млн. тенге, неэффективно – 91,0 млн. тенге, не по целевому назначению – 170,9 млн. тенге.
Планирование официальных трансфертов из республиканского бюджета бюджету города Астана по программам 402 и 403 и фактическое финансирование в 2002 году на общую сумму 1 250,0 млн. тенге производились без наличия проектно-сметной документации.
При отсутствии должного контроля со стороны Заказчика, государственного учреждения «Департамент по администрированию программ развития города Астана», за выполненными объемами работ и представленными документами необоснованно оплачено ТОО СК «Негиз-Акмола» 258,4 млн. тенге, из них по неподтвержденным документам на приобретение оборудования и материалов – 202,8 млн. тенге, неэффективно использованы 91,0 млн. тенге для оплаты работ ТОО «Карасай - ЛТД», которые впоследствии были демонтированы как не соответствующие качеству.
Необходимо отметить, что Правительством Республики Казахстан ведется работа по разграничению полномочий между уровнями государственного управления, но, как показывают результаты контроля, в областях по прежнему функционируют территориальные государственные учреждения, содержащиеся за счет средств республиканского бюджета, выполняющие функции идентичных государственных учреждений, финансируемых из местного бюджета. В частности, в Мангистауской области действуют четыре территориальных государственных учреждений центральных исполнительных органов, функции которых пересекаются с аналогичными учреждениями местных исполнительных органов, что приводит к неупорядоченности в вопросах выполнения ими функций, снижению ответственности и неэффективному использованию бюджетных средств.
Проведенный анализ свидетельствует о том, что действовавшая в 2003 году система межбюджетных отношений не способствовала проявлению инициатив со стороны местных органов исполнительной власти по изысканию дополнительных источников доходов бюджета и порождала их иждивенческие настроения, а также привела к фактам неэффективного использования бюджетных средств.
3.6. Расходы по обслуживанию долга
В 2003 году правительственный и гарантированный государством долг Республики Казахстана составил 690 067,0 млн. тенге. При этом долг Правительства Республики Казахстан составил 609 592,0 млн. тенге, а гарантированный государством долг – 80 475,0 млн. тенге. В свою очередь, Законом Республики Казахстан «О республиканском бюджете на 2003 год» лимит правительственного долга на 31 декабря 2003 года установлен в размере 702 000,0 млн. тенге. В структуре правительственного долга доля внешнего долга в 2003 году составила 72,7% против 79,0% в 2002 году. Данное изменение повлияло на расходы республиканского бюджета по обслуживанию долга. В 2003 году затраты на обслуживание правительственного долга в республиканском бюджете по уточненному бюджету составили 37 815,3 млн. тенге, кассовое исполнение – 34 338,0 млн. тенге или 90,8 процента.
В Законе Республики Казахстан «О республиканском бюджете на 2003 год» установлен лимит предоставления государственных гарантий в сумме 8 050,0 млн. тенге и предусмотрены средства в сумме 14 420,6 млн. тенге для погашения и обслуживания гарантированных государством займов.
В отчетном году государственные гарантии выдавались в пределах утвержденного лимита. В структуре гарантированного государством долга доля внешнего долга составляет 98,4 процента. В республиканском бюджете на 2003 год на выполнение вышеуказанного обязательства выделены средства в сумме 14 103,1 млн. тенге или 97,8% от уточненного годового назначения.
Счетным комитетом в ходе контроля целевого и эффективного использования средств республиканского бюджета, выделенных на выполнение обязательств по государственным гарантиям, установлено, что Министерством финансов Республики Казахстан (далее – МФ) допущены нарушения требований бюджетного законодательства на общую сумму 692,0 млн. тенге.
В республиканском бюджете 2000-2003 годов были утверждены средства по бюджетной программе «Выполнение обязательств по государственным гарантиям» в сумме 62 317,8 млн. тенге. При этом в 2000 году остаток неиспользованных бюджетных средств по данной программе составил 1 317,8 млн. тенге, в 2001 году – 1 405,1 млн. тенге и в 2002 году – 1 038,8 млн. тенге. Несмотря на указанные остатки неиспользованных бюджетных средств по бюджетной программе 81, в 2000 году задолженность ВТА «Алем-контракт» в сумме 20,4 млн. тенге была погашена за счет средств по бюджетной программе «Обслуживание правительственного долга», а сумма 475,8 млн. тенге – по бюджетной программе «Погашение правительственного долга». Аналогично, в 2001 году оплата процентов АО «Байланыс-Курылысшы» в сумме 6,1 млн. тенге, а также штрафных процентов по проекту ГАК «Тагам» в сумме 1,7 млн. тенге была произведена за счет средств программы «Обслуживание правительственного долга». В результате нарушения Законов Республики Казахстан «О бюджетной системе», «О республиканском бюджете на 2000 год» и «О республиканском бюджете на 2001 год» МФ допущено нецелевое использование средств республиканского бюджета в 2000-2001 годах на сумму 504,0 млн. тенге.
В 2003 году МФ в нарушение требований пунктов 195 и 197 Правил финансовых процедур не составлен и не направлен список юридических лиц, подлежащих мониторингу в Агентство Республики Казахстан по статистике, а также не истребована у хозяйствующих субъектов, имеющих обязательства по гарантированным государственным займам, дополнительная информация об их финансовых показателях. Также в нарушение Правил МФ не представлялась ежеквартальная информация в Правительство Республики Казахстан о финансовом состоянии хозяйствующих субъектов, выступающих в качестве заемщиков по гарантированным государством займам. Отсутствие полноценного мониторинга привело к отвлечению средств республиканского бюджета на оплату штрафных процентов за просроченные платежи в сумме 157,2 млн. тенге в 2000 году, 25,0 млн. тенге – в 2001 году, 5,7 млн. тенге – в 2002 году и 0,1 млн. тенге – за 9 месяцев 2003 года.
Проведенной Счетным комитетом проверкой установлено, что в 1999 году Верховный Суд Республики Казахстан своим решением, освободив ОАО «Казахтелеком» от погашения кредита за оборудование, полученное АО «Мангистаумунайгаз» и АК «Каскор» на сумму тенге, эквивалентную 12 653 619 немецким маркам, обязал Правительство Республики Казахстан и ЗАО «Эксимбанк Казахстан» переоформить кредитное соглашение от 10 ноября 1995 года. Между тем до настоящего времени решение Верховного Суда Республики Казахстан не выполнено, хотя в силу п.2 ст. 21 Гражданского процессуального Кодекса Республики Казахстан оно является обязательным для исполнения. Сложившаяся ситуация привела к необоснованному отвлечению средств республиканского бюджета в сумме, эквивалентной 3 619,0 тыс. немецких марок, из них оплачены повышенные проценты и штрафы за оборудование, поставленное АО «Мангистаумунайгаз» на сумму 493,9 тыс. немецких марок и погашены основные долги на поставленное АК «Каскор» оборудование на сумму 3 125,7 тыс. немецких марок.
3.7. Анализ кредиторской и дебиторской задолженностей государственных учреждений
Кредиторская задолженность государственных учреждений, содержащихся за счет республиканского бюджета, составила 1 160,6 млн. тенге и уменьшилась по сравнению с предыдущим годом в 2,6 раза.
Наибольшая доля из общего объема кредиторской задолженности приходится на Министерство внутренних дел Республики Казахстан (63% или 733,2 млн. тенге), не обеспечившее снижение кредиторской задолженности, которая по сравнению с 2002 годом увеличилась на 21,0 процента. Основная доля кредиторской задолженности Министерства внутренних дел Республики Казахстан сложилась по программе «Изготовление водительских удостоверений, документов, номерных знаков для государственной регистрации транспортных средств» в сумме 613,0 млн. тенге и по программе «Изготовление паспортов и удостоверений личности граждан Республики Казахстан» в сумме 66,3 млн. тенге. Из общей суммы кредиторской задолженности министерства 39,8 млн. тенге составляет задолженность прошлых лет и 693,5 млн. тенге – задолженность 2003 года.
Анализ динамики кредиторской задолженности показывает, что отдельными государственными учреждениями и администраторами бюджетных программ допущено увеличение по сравнению с 2002 годом объема кредиторской задолженности. В частности, сумма кредиторской задолженности Конституционного совета Республики Казахстан составила в 2003 году 669,4 тыс. тенге и увеличилась в 6,1 раз. Данная кредиторская задолженность образовалась в основном по программе «Оплата транспортных услуг».
Кредиторская задолженность Агентства Республики Казахстан по миграции и демографии за 2003 год составила 6,9 млн. тенге и увеличилась по сравнению с 2002 годом на 18,5%, Республиканской гвардии – 13,5 млн. тенге и на 13,5%, Министерства индустрии и торговли Республики Казахстан – 0,5 млн. тенге и на 5,5%, Агентства Республики Казахстан по государственным материальным резервам – 25,1 млн. тенге и на 2%, Министерства труда и социальной защиты населения Республики Казахстан – 117,6 млн. тенге и на 0,5%, соответственно.
В Законе Республики Казахстан «О республиканском бюджете на 2003 год» предусмотрены средства на погашение кредиторской задолженности прошлых лет в сумме 2 004,2 млн. тенге. Проверкой Счетного комитета установлено, что Министерством обороны Республики Казахстан необоснованно погашена кредиторская задолженность прошлых лет. При этом допущено завышение суммы кредиторской задолженности, предусмотренной в бюджете на 2003 год.
В целом в большинстве государственных учреждений и администраторов программ в отчетном году наметилась тенденция к общему уменьшению суммы кредиторской задолженности. Так, в 2003 году кредиторская задолженность Управления делами Президента Республики Казахстан по отношению к предыдущему году снизилась с 25,3 млн. тенге в 2002 году до 1,4 тыс. тенге в 2003 году. Значительно уменьшили кредиторскую задолженность в 2003 году Канцелярия Премьер-Министра Республики Казахстан, Министерство транспорта и коммуникаций Республики Казахстан и Министерство здравоохранения Республики Казахстан.
Дебиторская задолженность на конец 2003 года по государственным учреждениям составила 11 901,4 млн. тенге, что на 17% меньше аналогичного показателя 2002 года. Вместе с тем, по отдельным администраторам программ имеются факты резкого роста дебиторской задолженности в течение 2003 года.
Так, по состоянию на 1 января 2004 года дебиторская задолженность Министерства сельского хозяйства Республики Казахстан составила 2 609,7 млн. тенге и возросла в 43,2 раза по сравнению с аналогичной датой 2003 года. Данная задолженность составляет 21,9% от общего объема дебиторской задолженности республиканского бюджета.
Значительный рост дебиторской задолженности в 2003 году отмечен в Министерстве обороны Республики Казахстан, сумма которой увеличилась в 2,4 раза и по состоянию на 1 января 2004 года составила 2 192,7 млн. тенге. Следует отметить, что данным министерством средства в сумме 621,0 млн. тенге, предусмотренные на строительные работы, вложены на аккредитивную форму расчета с подрядными организациями, что способствовало «замораживанию» средств на данном счете и значительному увеличению дебиторской задолженности.
Дебиторская задолженность Агентства Республики Казахстан по чрезвычайным ситуациям за отчетный период возросла в 13,2 раза, составив на конец 2003 года 229,7 млн. тенге.
Рост дебиторской задолженности допущен в Министерстве энергетики и минеральных ресурсов Республики Казахстан (в 19,5 раз), Министерстве культуры, информации и общественного согласия Республики Казахстан (в 7,5 раз), Агентстве финансовой полиции Республики Казахстан (в 5,6 раз), Министерстве индустрии и торговли Республики Казахстан (в 3 раза) и Министерстве здравоохранения Республики Казахстан (в 2,3 раза).
Наличие в государственных учреждениях значительных сумм дебиторской задолженности создает предпосылки к образованию сверх утвержденных дополнительных денежных резервов в текущем бюджетном периоде. Следует отметить, что дебиторская задолженность является скрытым резервом администраторов республиканских бюджетных программ, который во многих случаях используются ими для перераспределения неосвоенных бюджетных средств.
3.8. Дефицит бюджета и источники его финансирования
В 2003 году доходы, полученные официальные трансферты и суммы возврата кредитов составили 722 033,9 млн. тенге или 101,7% к уточненному показателю в сумме 710 173,8 млн. тенге. Затраты и кредиты исполнены на 97,6% или в сумме 773 893,3 млн. тенге, против 793 013,8 млн. тенге уточненного годового назначения. В результате сложилось снижение дефицита республиканского бюджета с 82 840,0 млн. тенге до 51 859,5 млн. тенге. Дефицит бюджета профинансирован в сумме 60 885,4 млн. тенге или на 9 025,9 млн. тенге больше от фактической суммы дефицита.
Финансирование дефицита бюджета осуществлялось за счет заимствования на внешних и внутренних финансовых рынках. При этом Правительство Республики Казахстан осуществляло заимствование не только для финансирования дефицита республиканского бюджета, но и для погашения внешних и внутренних долгов правительства.
В 2003 году внешнее финансирование составило 7 275,3 млн. тенге или 11,9% общего объема финансирования дефицита бюджета, которое сложилось в результате:
- поступлений Правительственных внешних займов от международных финансовых организаций, Правительств иностранных государств, иностранных коммерческих банков в сумме 27 254,8 млн. тенге;
- погашения правительственного долга вышеупомянутым организациям, государствам и банкам в сумме 19 979,5 млн. тенге.
Внутреннее финансирование составило 51 136,6 млн. тенге или 83,9% к фактическому объему финансирования дефицита республиканского бюджета, которое сложилось в результате:
- поступлений от эмиссии среднесрочных и краткосрочных государственных ценных бумаг в сумме 105 113,2 млн. тенге;
- погашения среднесрочных и краткосрочных государственных ценных бумаг в сумме 53 976,6 млн. тенге.
Для финансирования дефицита республиканского бюджета в 2003 году использованы средства от приватизации в сумме 2 473,5 млн. тенге.
В 2003 году на погашение внутреннего долга направлены средства в сумме 53 976,6 млн. тенге при плане 36 771,7 млн. тенге. Досрочное погашение внутреннего государственного долга в условиях рынка выгодно банкам второго уровня. В первом полугодии 2003 года республиканский бюджет исполнился профицитом и составил в сумме 28,6 млрд. тенге, а свободный остаток – 33,1 млрд. тенге. В свою очередь, на 1 октября 2003 года дефицит бюджета составил 16,7 млрд. тенге, а свободный остаток – 13,6 млрд. тенге. Свободный остаток бюджетных средств республиканского бюджета в течение 2003 года в основном образовывался в основном за счет излишнего заимствования средств на внутреннем фондовом рынке. В связи с этим, по мнению Счетного комитета, с целью эффективного управления финансовыми ресурсами в Законе «О республиканском бюджете» на соответствующий финансовый год целесообразно указывать общий объем привлечения средств на внутреннем финансовом рынке.
РАЗДЕЛ IV. ВЫВОДЫ И ПРЕДЛОЖЕНИЯ
1. Результаты контрольных мероприятий, проведенных Счетным комитетом, и анализ отчета Правительства Республики Казахстан об исполнении республиканского бюджета за 2003 год позволяют сделать следующие выводы и предложения.
Республиканский бюджет за 2003 год в целом исполнен. Доходы республиканского бюджета выполнены на 101,7 процента. Вместе с тем, Правительством Республики Казахстан продолжается занижение прогнозных макроэкономических показателей, использованных для планирования налоговых и других платежей в бюджет. В результате в отчетном году в Закон Республики Казахстан «О республиканском бюджете на 2003 год» были внесены изменения и дополнения. Наряду с этим в процессе исполнения остались неосвоенными средства республиканского бюджета на общую сумму 19,1 млрд. тенге. При этом средства оседают не только на счетах Казначейства, но и на счетах местных бюджетов.
В отчетном году исполнение доходной части республиканского бюджета в основном зависело от сбора корпоративного подоходного налога и налога на добавленную стоимость, на долю которых приходятся 82% налоговых поступлений республиканского бюджета. Это привело к ослаблению администрирования за поступлением отдельных платежей в бюджет.
Правительством Республики Казахстан и уполномоченными органами недостаточно использованы резервы для обеспечения полного поступления неналоговых платежей в республиканский бюджет, прежде всего, поступлений от арендной платы за пользование военными полигонами, комплексом «Байконур», а также поступлений дивидендов на пакеты акций, являющихся республиканской собственностью. Имеются и другие доходные источники, для изыскания которых Правительству Республики Казахстан необходимо было провести ряд конкретных мер, в частности по регулированию челночного бизнеса.
В республике увеличивается количество налогоплательщиков, не представляющих налоговую отчетность, и организаций, представляющих «нулевую отчетность». Функционирование таких организаций приводит к использованию схемы уклонения от уплаты налогов и необоснованному получению средств из республиканского бюджета на основе использования механизма возмещения НДС по «нулевой» ставке. Имеющие место факты нарушения в области возмещения НДС свидетельствуют о несовершенстве законодательства. Наличие значительных сумм недоимки налогов и платежей в республиканский бюджет свидетельствует о слабости налогового администрирования.
В 2003 году в налоговых комитетах в полном объеме не работали новые информационные системы. В республике осуществлялись эксплуатация старых систем и одновременно опытное, промышленное внедрение новых информационных систем, что создало большие трудности и увеличило загруженность работников налоговых комитетов областей и районов.
Правительством Республики Казахстан своевременно не разработаны ряд нормативных правовых актов, регулирующих вопросы исполнения доходной и расходной части республиканского бюджета, что привело к неэффективному использованию значительных средств республиканского бюджета и их отвлечению.
В 2003 году из республиканского бюджета выделены значительные средства на поддержку и развитие реального сектора экономики. При этом по функциональной группе «Жилищно-коммунальное хозяйство» не обоснованно отражены кассовые затраты на сумму 10 321,2 млн. тенге, так как на республиканском уровне по вышеуказанной функции не были выполнены работы, не оказаны услуги. Они выполнены на местном уровне, фактические затраты по ним меньше кассовых затрат. В результате затраты республиканского бюджета, указанные в отчете за 2003 год на развитие экономики и решение социальных задач, завышены на сумму официальных целевых трансфертов, предусмотренных в соответствующих функциональных группах, а именно «Жилищно-коммунальное хозяйство», «Образование», «Здравоохранение» и т.д.
В отчетном году областным бюджетам, бюджетам городов Астаны и Алматы из республиканского бюджета выделены не только целевые инвестиционные трансферты, а также целевые трансферты на текущие затраты. В результате официальные трансферты, включая субвенции, а также средства резерва Правительства Республики Казахстан, составили 50-70% от объема бюджетов Жамбылской, Кызылординской и Южно-Казахстанской областей.
На республиканском уровне администраторами целевых трансфертов и официальных трансфертов являются отраслевые министерства, которые отвечают в основном за своевременное перечисление трансфертов в областные бюджеты, бюджеты городов Астана и Алматы. При этом администраторами республиканских бюджетных программ не выполняются требования статьи 1 Закона Республики Казахстан «О бюджетной системе», в частности об ответственности их за реализацию бюджетных программ – инвестиционных проектов в регионах.
Правительством Республики Казахстан в нормативных правовых актах по составлению и исполнению бюджета не достаточно полно отражен механизм планирования, использования и мониторинга за освоением целевых трансфертов, официальных инвестиционных трансфертов бюджетам областей и городов Астаны, Алматы, что привело к неэффективному и необоснованному использованию бюджетных средств.
В 2003 году количество бюджетных программ по сравнению с 2002 годом увеличилось в 2,4 раза. В паспортах этих программ недостаточно обоснованы цели и задачи, не раскрыты механизмы и четко не определены мероприятия по их реализации, критерии оценки результатов использования средств республиканского бюджета. В результате допускается нецелевое, неэффективное и необоснованное расходование средств бюджета.
Отдельными администраторами бюджетных программ республиканские государственные предприятия используются для размещения заказов с необоснованным применением способа выбора поставщика из одного источника, а также для оплаты услуг, не предусмотренных в их функциях. Данная практика приводит к неэффективному и необоснованному использованию средств бюджета, ограничению конкуренции, завышению стоимости и снижению качества работ и услуг.
При исполнении республиканского бюджета на 2003 год по отдельным бюджетным программам сложилась значительная экономия средств по результатам проведенных конкурсов государственных закупок. В отдельных случаях данная экономия составила от 30 до 60% сумм, заложенных в бюджете, что свидетельствует о необоснованном планировании расходов и несовершенстве законодательства о государственных закупках.
В процессе исполнения республиканского бюджета не наблюдается улучшение финансовой дисциплины. Это выражается в увеличении объемов нецелевого, неэффективного и необоснованного использования средств республиканского бюджета. Повышения эффективности системы внутреннего контроля за исполнением республиканского бюджета также не наблюдалось.
2. Правительству Республики Казахстан рекомендуется:
разработать комплекс мер по обеспечению полного, своевременного поступления доходов в республиканский бюджет и предупреждению нецелевого, неэффективного и необоснованного использования бюджетных средств;
повысить требования к уполномоченным органам по обоснованности прогноза основных макроэкономических показателей при планировании доходов республиканского бюджета;
повысить качество финансового обоснования затрат в разрезе бюджетных программ с указанием конкретных результатов их реализации;
принять исчерпывающие меры по сокращению количества налогоплательщиков, не представляющих налоговую отчетность и представляющих «нулевую» отчетность;
разработать и утвердить методику возврата НДС по «нулевой» ставке по международным перевозкам;
разработать комплексный механизм обеспечения полного поступления дивидендов на пакеты акций, являющихся республиканской собственностью, и мониторинга за полнотой и своевременностью уплаты их в республиканский бюджет;
принять меры по совершенствованию нормативных правовых актов, регламентирующих исполнительное производство и порядок реализации использования конфискованного имущества, обращенного (поступившего) в собственность государства по отдельным основаниям;
усилить контроль за финансово-хозяйственной деятельностью республиканских государственных предприятий и обеспечить полноту, своевременность поступлений части их доходов в республиканский бюджет;
целевые трансферты и официальные инвестиционные трансферты в республиканском бюджете отражать в функциональной группе «Официальные трансферты» в разрезе министерств – администраторов с указанием в паспорте конкретных мероприятий, реализуемых отраслевыми министерствами и ведомствами;
в нормативных правовых актах предусмотреть процедуры планирования, использования и мониторинга за освоением целевых, инвестиционных трансфертов бюджетам областей и городам Астаны, Алматы;
обеспечить полную увязку программ развития с государственными, отраслевыми и региональными программами и оптимизировать количество бюджетных программ развития с мелкими объемами бюджетных назначений на финансовый год;
совершенствовать механизм размещения государственного заказа на основе применения способа выбора поставщика из одного источника;
повысить эффективность системы казначейства по обеспечению контроля за целевым и обоснованным использованием средств республиканского бюджета;
не допускать факты оседания средств республиканского бюджета на счетах министерств, республиканских государственных предприятий и местных бюджетов;
обеспечить постоянный мониторинг за финансовым состоянием юридических лиц, получивших гарантированные государством займы;
в Законе Республики Казахстан «О республиканском бюджете» на соответствующий финансовый год отражать общий объем привлекаемых средств на внутреннем рынке;
усилить контроль за деятельностью уполномоченных органов в части обеспечения своевременного принятия нормативных правовых актов, направленных на повышение эффективности использования бюджетных средств;
совершенствовать нормативные правовые акты, предусматривающие повышение статуса и ответственности главных бухгалтеров в государственных органах и учреждениях;
повысить эффективность системы внутреннего контроля за исполнением республиканского бюджета.